開示媒体の間で数値が合わない理由
有価証券報告書と統合報告書で同じ指標の数字が違うのは、何が原因なのか。
「うちは媒体によって数字が違う」。人的資本の開示に関わっていると、一度は突き当たる話だと思います。
これは多くの場合、集計の誤りではありません。構造的に起きることです。今回は、その構造を分解します。
差が出る理由は4つに分かれます
① 対象にしている会社の範囲が違う
前回見たとおりです。有価証券報告書は提出会社と一定の連結子会社、統合報告書はグループ全体、というように範囲が違えば数字は当然違います。
② 指標の定義が違う
第9回で見たとおり、「管理職」も「労働者」も社内に複数の定義があります。媒体ごとに違う定義を使っていれば、数字は一致しません。
③ 対象にしている期間が違う
年度末時点の在籍で数えるか、年度中の平均で数えるか。あるいは、年度中に育児休業を開始した人で数えるか、年度中に子が生まれた人で数えるか。同じ「取得率」でも、数える対象の期間が違います。
④ 作っている人が違う
有価証券報告書は経理や総務、統合報告書はサステナビリティ推進、健康経営の申請は健康管理部門。それぞれが別々にデータを抽出していれば、抽出条件も揃いません。
「同じ指標名」が同じものを指していない、という実測
差が構造的なものであることは、開示の実物から確かめられます。
東証プライム市場に上場する1,553社の有価証券報告書を読み取り、男性育児休業の記載を1社ずつ確認しました。その結果、記載の内容は11のパターンに分かれました。
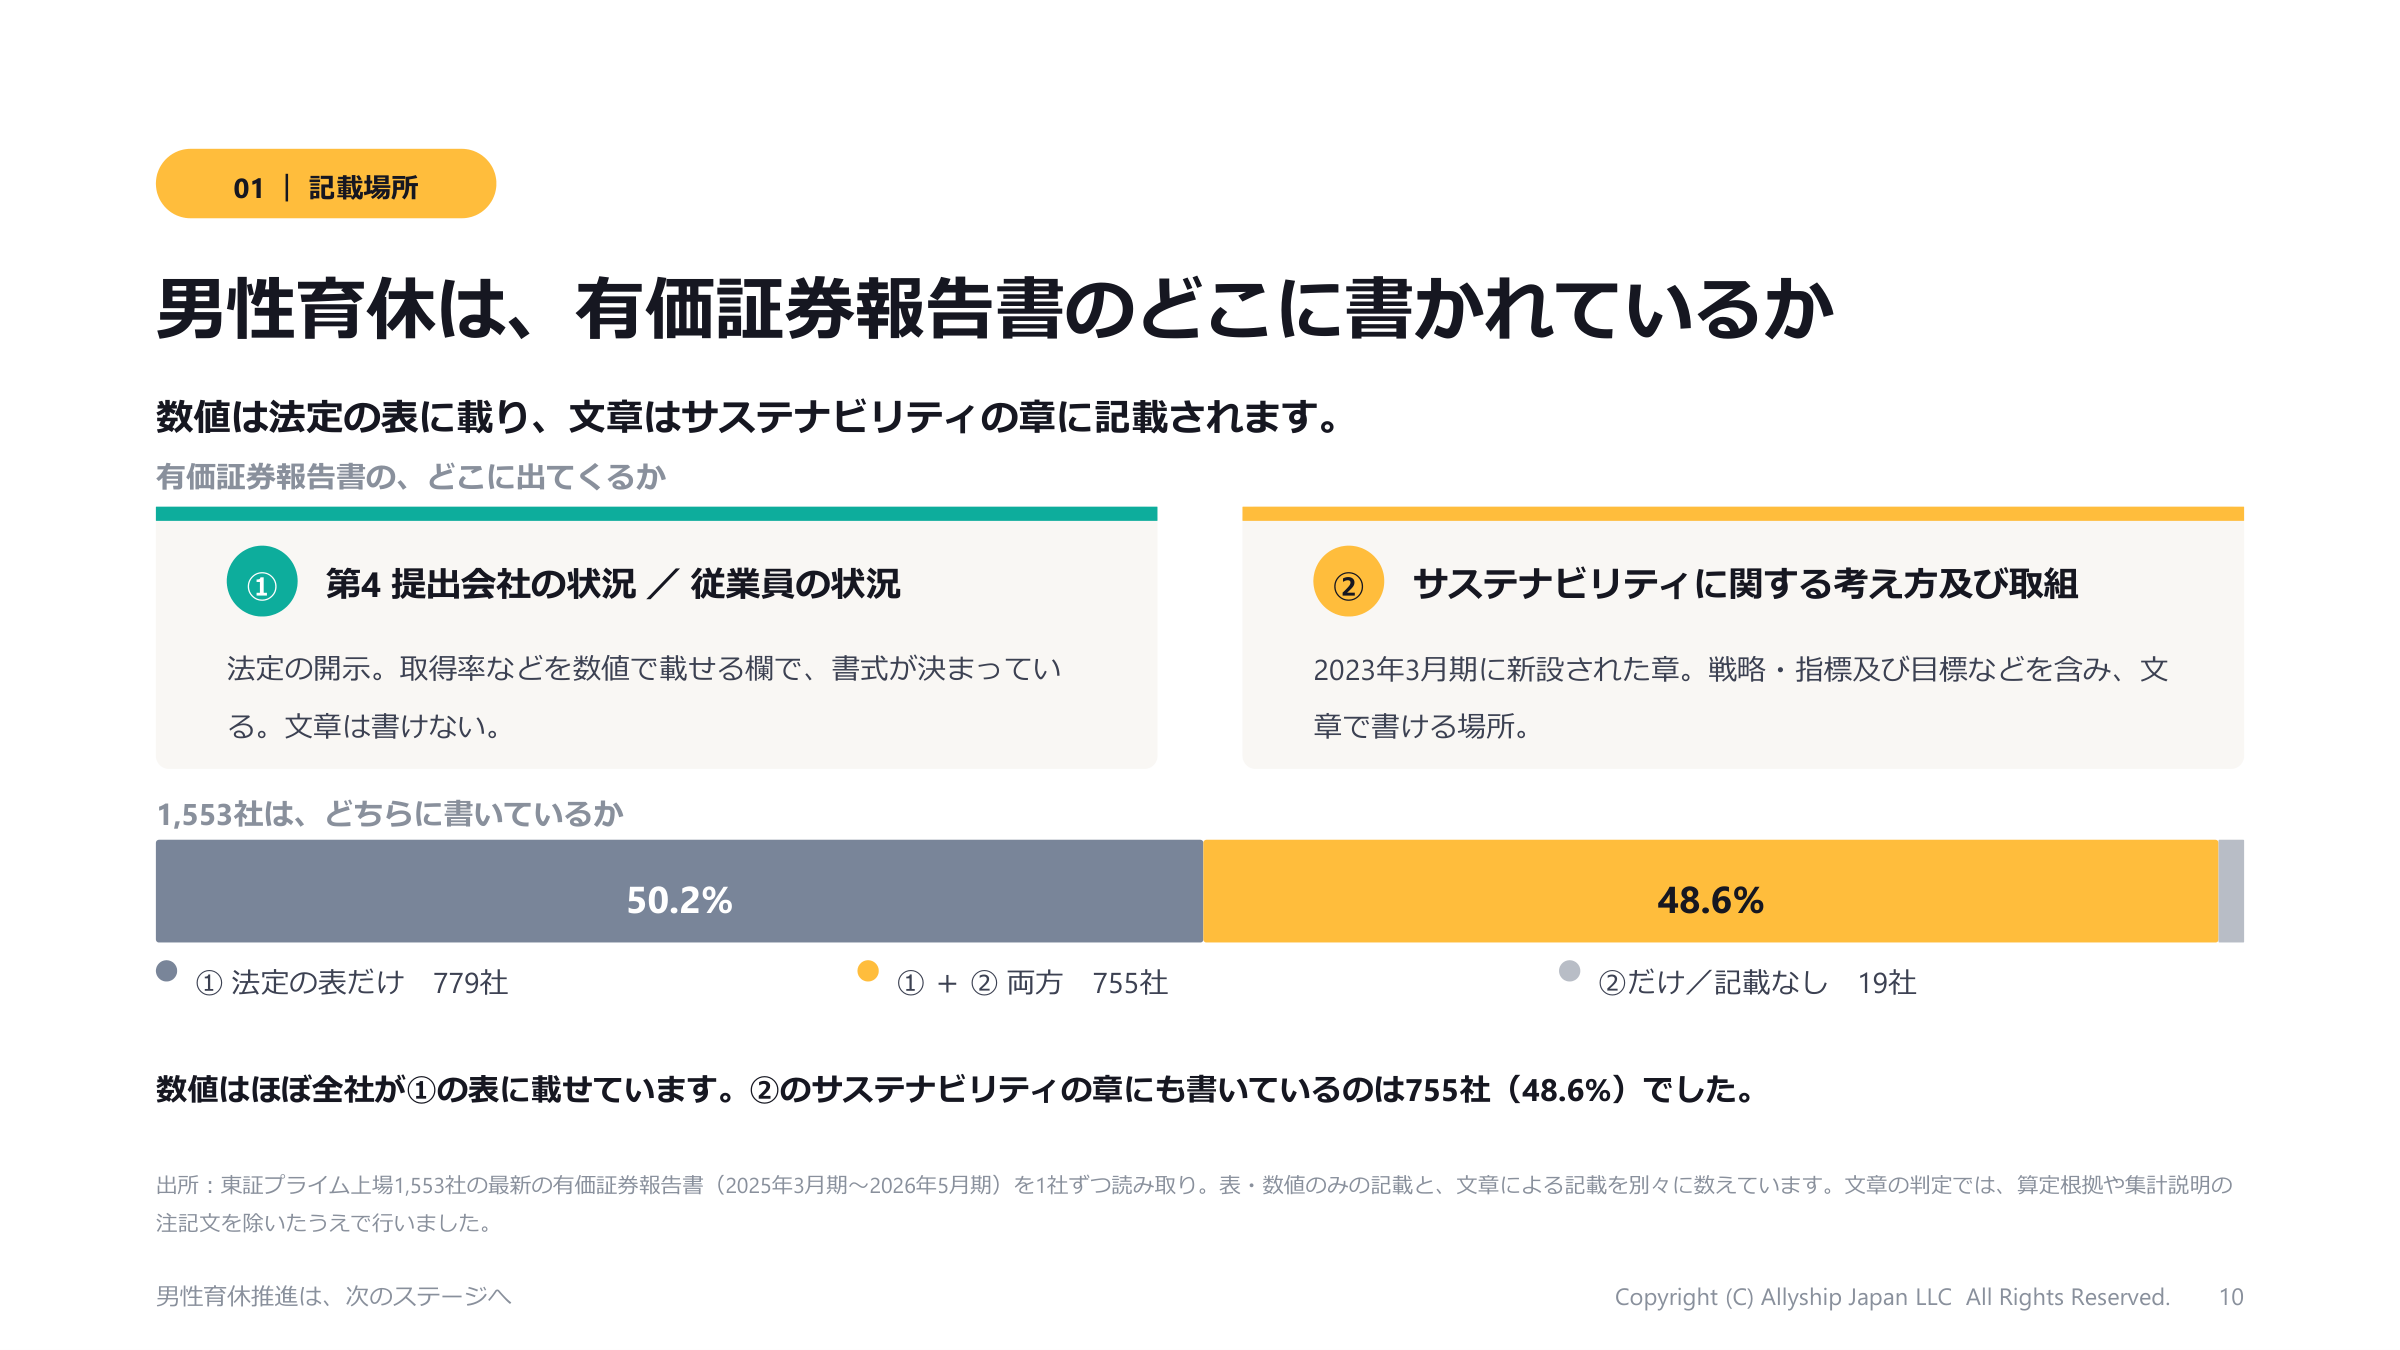
また、数値そのものと、取り組みを説明する文章は、有価証券報告書の中でも別の場所に書かれています。数値は法定の表に載り、文章はサステナビリティに関する章に記載されるのが一般的です。
同じ報告書の中でさえ、数値と説明の置き場所が分かれています。 媒体をまたげば、差はさらに出ます。
「説明できる差」と「説明できない差」を分ける
実務として重要なのは、差をなくすことではありません。範囲も定義も期間も違うなら、差があるほうが自然です。
やるべきなのは、差を2つに仕分けることです。
| 種類 | 中身 | 対応 |
|---|---|---|
| 説明できる差 | 範囲・定義・期間の違いから生じる差 | 注記で説明する |
| 説明できない差 | 同じ条件のはずなのに合わない差 | 原因を特定して直す |
保証で問題になるのは後者です。前者は、注記があれば問題になりません。
逆に言えば、注記がないまま違う数字が並んでいると、どちらなのかが外から判断できません。これが「数字が合っていない」と受け取られる状態です。
手順は3つです
1 指標ごとに定義書を1枚作る
第9回で書いたとおりです。分子・分母・範囲・時点・承認者を書きます。
2 どの媒体に何を出しているかの一覧を作る
指標 × 媒体の表を作り、それぞれどの定義・どの範囲の数字かを埋めます。この表を作った時点で、説明できない差はほぼ見つかります。
3 注記の文例を先に決めておく
「本指標は提出会社単体の数値です」「本指標は連結子会社を含むグループ全体の数値です」といった注記を、先に用意しておきます。開示の直前に考えると間に合いません。
まとめ
- 媒体間で数字が違うのは、多くの場合集計の誤りではなく構造的なものです。原因は範囲・定義・期間・作成者の4つに分かれます。
- 1,553社の有価証券報告書を読み取ったところ、男性育児休業の記載は11のパターンに分かれました。同じ報告書の中でも、数値は法定の表に、文章はサステナビリティの章に分かれて記載されます。
- やるべきことは差をなくすことではなく、「説明できる差」と「説明できない差」に仕分けることです。
- 手順は、指標ごとの定義書/指標×媒体の一覧/注記の文例の3つです。
- 一覧を作った時点で、説明できない差はほぼ見つかります。
出所・注記
- 男性育児休業に関する記載の分類は、当社調査「東証プライム上場1,553社 男性育休 開示実態調査(2026年版)」によります。対象は東証プライム市場上場企業1,553社の有価証券報告書で、記載を1社ずつ読み取って11のパターンに分類しました。
- 記載場所についても同調査で確認したものです。
- 本記事では、有価証券報告書以外の制度(女性活躍推進法に基づく公表、健康経営度調査など)の個別の要件には立ち入っていません。制度ごとの算定要件は、それぞれの原典をご確認ください。当社が読み取ったのは有価証券報告書です。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第11回です。 目次を見る →