可視化ツールは、保証の準備になるのか
BIツールやタレントマネジメントシステムを入れていれば、保証の準備は進んでいるといえるのか。
ダッシュボードで人的資本の指標が見える。部門別にも属性別にも切り分けられる。経営会議でその場で出せる。
こういう状態ができていると、保証の準備もある程度できているように見えます。今回はここを検討します。結論からいえば、道具の問題ではありません。
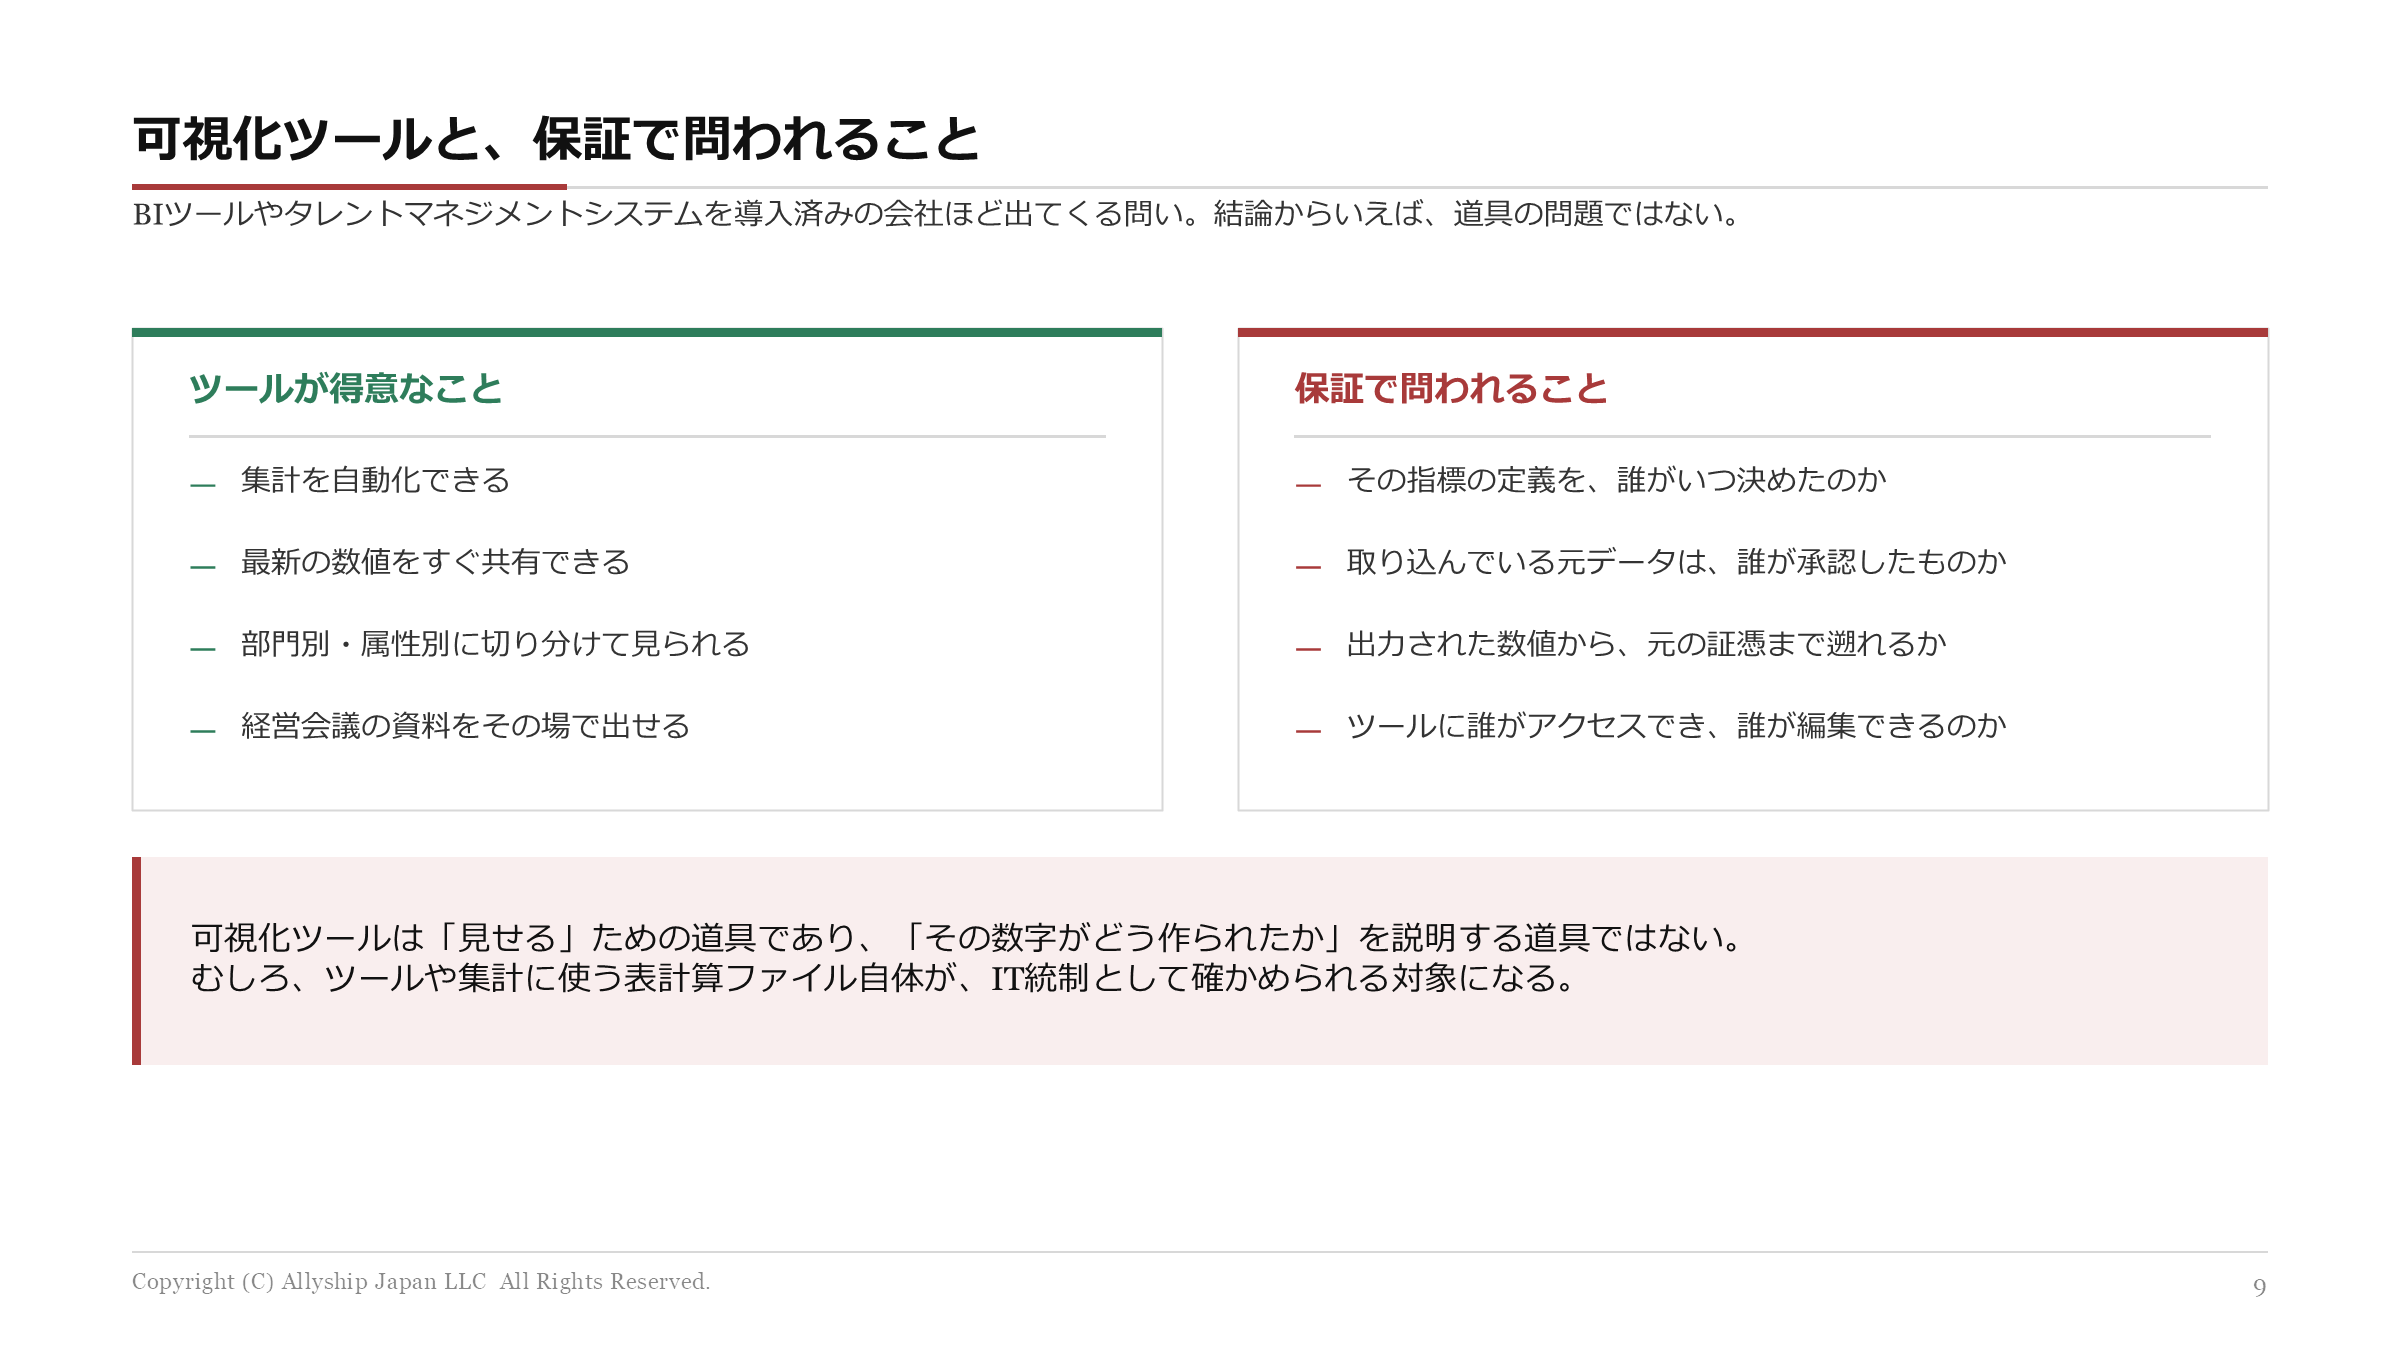
ツールが得意なこと
まず、できていることを正しく認めておきます。
- 集計を自動化できる
- 最新の数値をすぐ共有できる
- 部門別・属性別に切り分けて見られる
- 経営会議の資料をその場で出せる
いずれも実務では大きな価値があります。手集計に戻る理由はありません。
保証で問われること
一方、保証で確かめられるのは次のような点です。
- その指標の定義を、誰がいつ決めたのか
- 取り込んでいる元データは、誰が承認したものか
- 出力された数値から、元の証憑まで遡れるか
- ツールに誰がアクセスでき、誰が編集できるのか
並べると分かるとおり、問われているのは数字の出し方ではなく、その数字が作られた経緯です。
ツールは「見せる」道具であって「説明する」道具ではありません
可視化ツールは、あるデータを分かりやすく表示するためのものです。そのデータがどういう約束で作られたかを保証するものではありません。
たとえば、ダッシュボードに「女性管理職比率 12.4%」と出ているとします。保証機関が確かめるのは、この表示ではありません。
- 12.4% の分子と分母に何を入れたのか
- その定義を誰が承認したのか
- ツールに取り込む前のデータは、どこから、どの条件で抽出したのか
- 抽出してから取り込むまでに、手で直した箇所はないか
ツールの中を見ても、これらは分かりません。 分かるのは、取り込まれた後の姿だけです。
むしろ、ツール自体が確かめられる対象になります
ここが見落とされやすいところです。
財務報告の内部統制では、IT全般統制という区分があります。システムやファイルが適切に管理されているかを確かめる領域です。人的資本データでも同じ考え方が当てはまります。
具体的には、次のような点が確かめられます。
| 観点 | 何を見るか |
|---|---|
| アクセス管理 | 誰が閲覧でき、誰が数値を編集できるか。権限の付与・削除の記録があるか |
| 変更管理 | 集計ロジックを変えたとき、誰が承認し、いつから適用したかが残っているか |
| データの取り込み | 元システムからの連携が、決めたとおりに動いているか |
| 表計算ファイル | ツールに入る前後で使っている Excel 等が管理されているか |
とくに最後の表計算ファイルは、実務でほぼ必ず出てきます。人事システムから抽出したものを Excel で加工し、それをツールに取り込む。この中間のファイルが、確かめる側にとっては最も気になる箇所です。
ツールを入れたことで、確かめる対象が減るのではなく、むしろ一段増えます。
では、ツールは無駄なのか
そうではありません。定義と承認が決まっていれば、ツールはそれを支える道具になります。
順番の問題です。
- 指標の定義と集計範囲を決めて、承認を得る(第9回・第10回)
- 決めたとおりに集計する手順を定め、証跡が残る形にする(第8回)
- その手順をツールに実装する
3から始めると、決まっていないものを自動化することになります。 自動化された不確かな数字は、手集計より確かめにくくなります。
「ツールを入れているから大丈夫」ではなく、「ツールに何を実装したかが説明できるから大丈夫」が正しい状態です。
まとめ
- 可視化ツールが得意なのは集計・共有・切り分け・提示です。この価値は変わりません。
- 保証で問われるのは、数字の出し方ではなく、その数字が作られた経緯(定義・承認・元データ・遡及可能性)です。
- ツールは「見せる」道具であって「説明する」道具ではありません。
- ツール自体がIT統制として確かめられる対象になります。とくにツールの前後で使う表計算ファイルは、ほぼ必ず論点になります。
- 順番は、定義と承認 → 手順と証跡 → ツールへの実装です。逆から始めると、決まっていないものを自動化することになります。
出所・注記
- IT全般統制(アクセス管理・変更管理・運用管理)の区分は、財務報告に係る内部統制で用いられている整理を人的資本データに当てたものです。
- 本記事で挙げた確認の観点は、内部統制の枠組みに基づく一般的な整理であり、特定の製品やベンダーの評価ではありません。
- EUC(エンドユーザー・コンピューティング)は、情報システム部門ではなく利用部門が自ら作成・管理する表計算ファイル等を指す用語です。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第12回です。 目次を見る →