第三者保証を取得しているのは何社か
サステナビリティ情報の第三者保証は、いま実際にどれだけ広がっているのか。
ここから第4章です。ここまでは制度と社内の話をしてきました。ここからは、他社が実際にどこまでやっているかを数字で見ます。
出どころは、公表されている保証報告書を1社ずつ読み取ったものです。推測は含めていません。
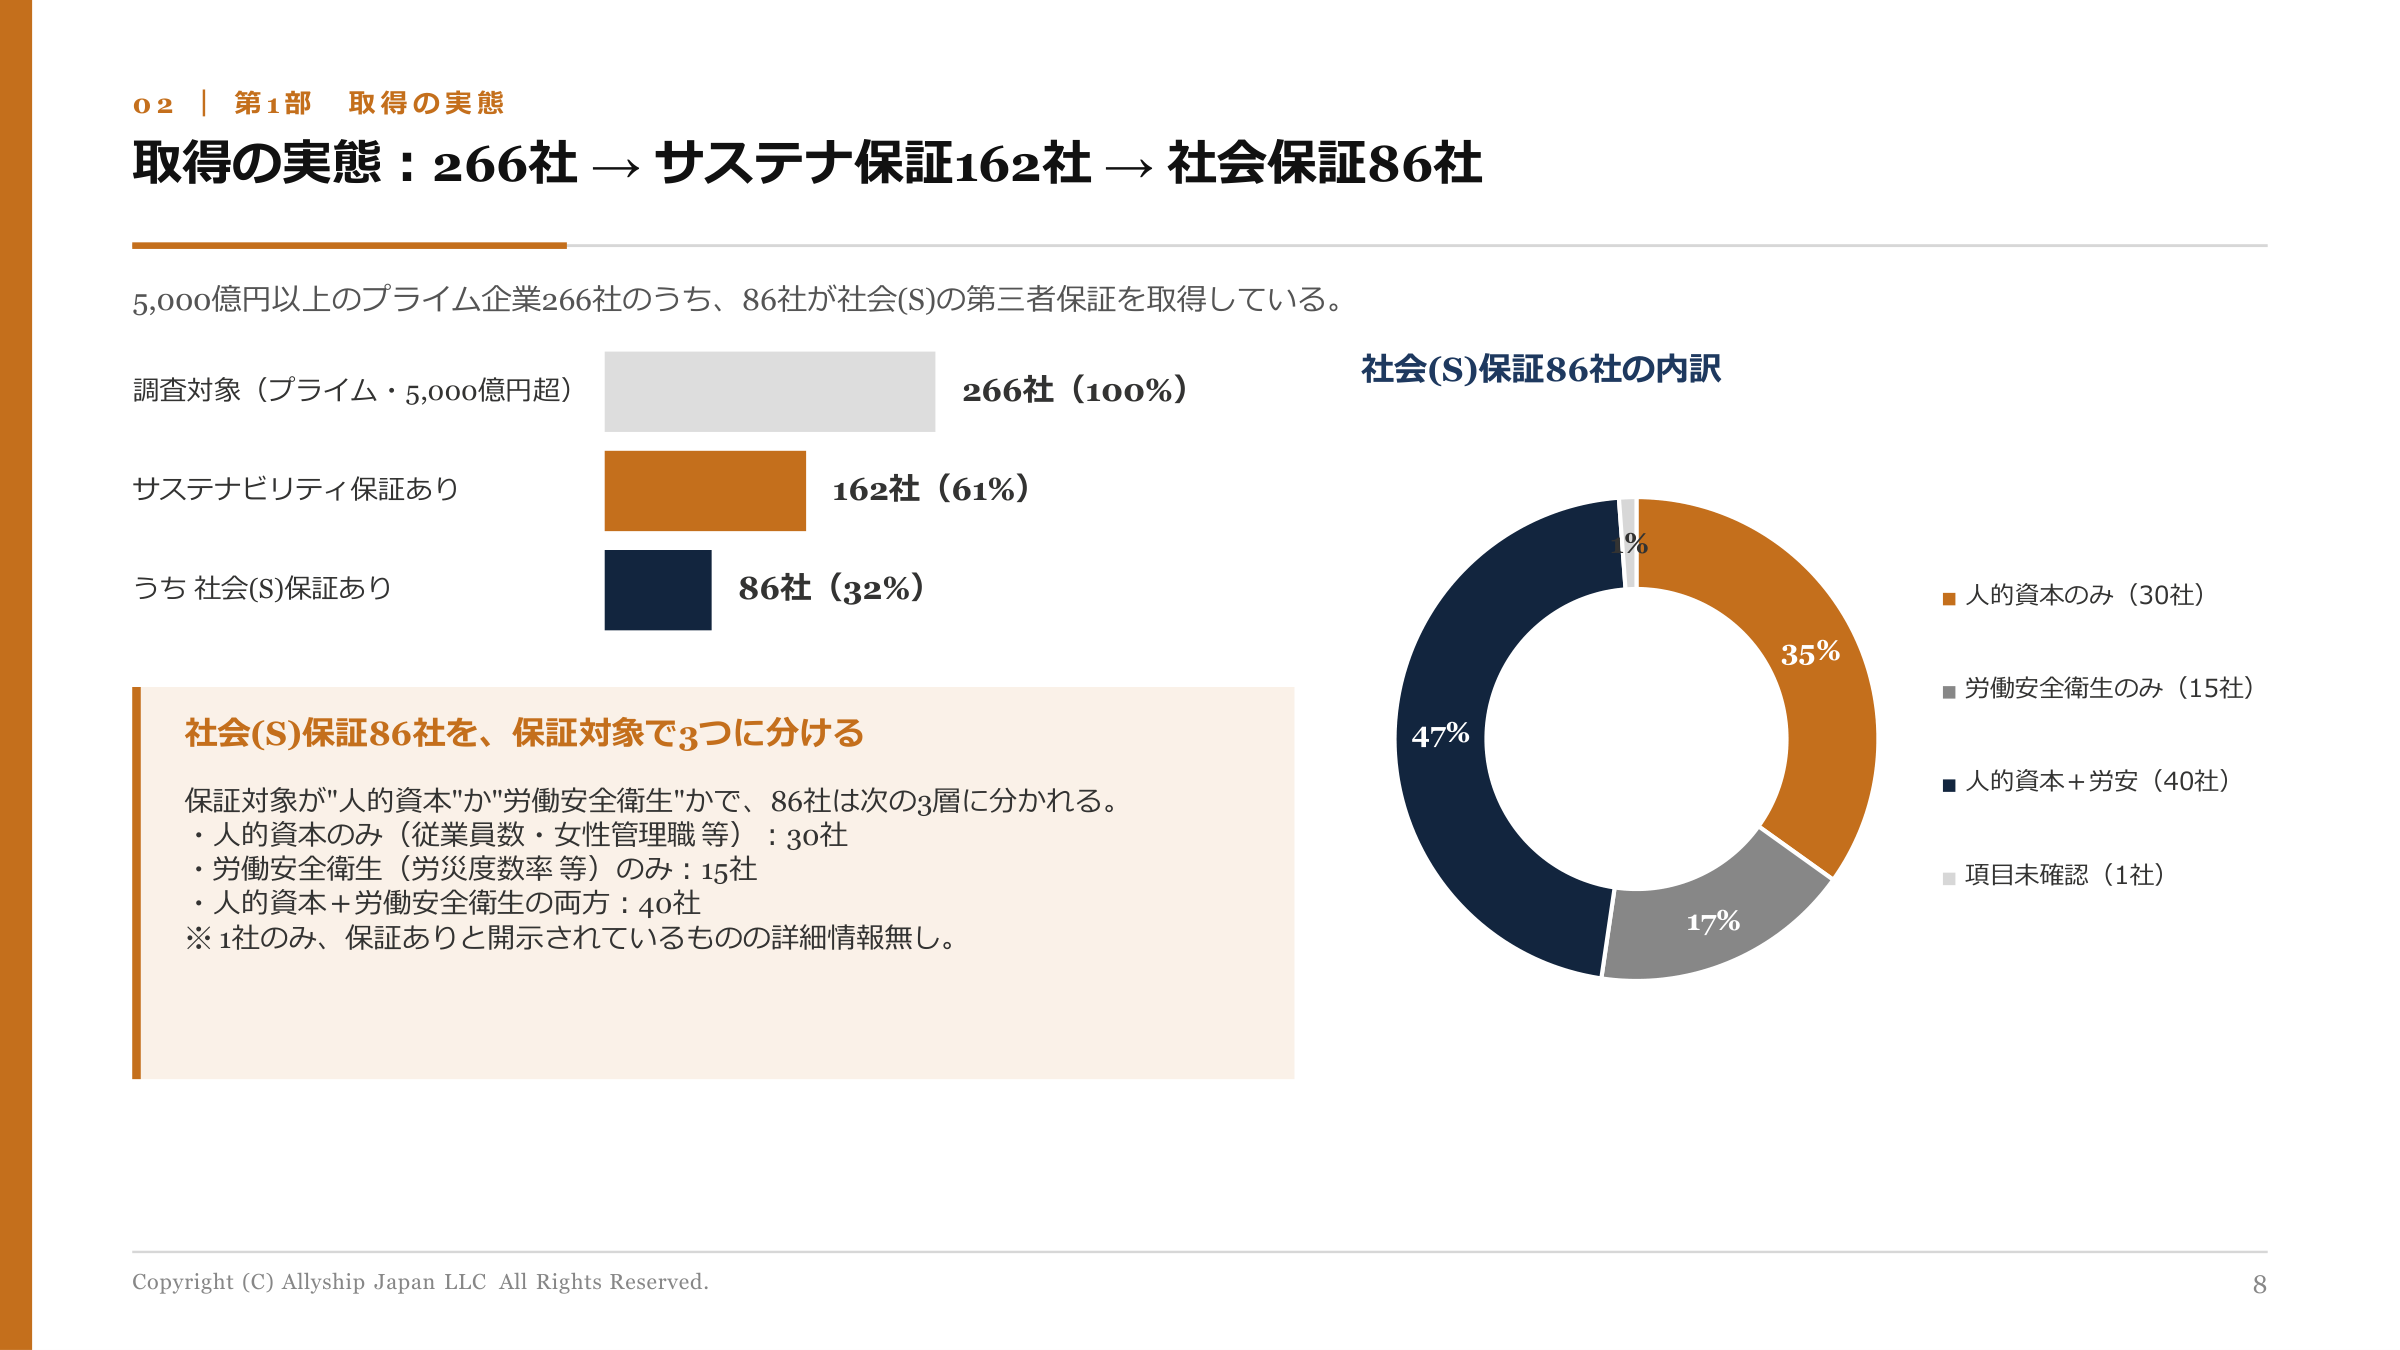
母集団の絞り込み
調査の対象は、東証プライム市場に上場し、時価総額5,000億円超の266社です。
ここから順に絞り込みました。
| 段階 | 社数 |
|---|---|
| 調査対象 | 266社 |
| サステナビリティ情報について第三者保証を取得している | 162社 |
| そのうち、社会・人的資本に関する項目を保証報告書に載せている | 86社 |
規模の大きい企業に限っても、保証を取得しているのは6割程度です。そして、そのうち社会・人的資本に踏み込んでいるのは半分強にとどまります。
言い換えると、時価総額5,000億円超の企業の3社に1社が、人的資本を含む保証報告書を出している段階です。
保証を行っているのは22の機関
86社の保証報告書に名前が出ていた保証機関は、延べ22機関でした。
1社が大きなシェアを持っているわけではなく、複数の機関に分かれています。第7回で見たとおり、内訳は会計系50社・認証機関35社です。
保証機関の選択肢は複数あり、まだ固まっていません。 これは準備する側から見ると、次の意味を持ちます。
- 受けられる先が1つしかない、という状況ではない
- ただし、機関によって着眼点の重心は多少異なる
- どこに頼むかを決める前に、自社の状態を把握しておいたほうが話が早い
「まだ少ない」をどう読むか
266社中86社という数字は、2つの読み方ができます。
先行している少数、という読み方。 すでに保証を受けている会社は、定義を決め、証跡を残し、外部の確認を通しています。その経験を持つ会社と、これから始める会社の差は、年々開きます。
まだ間に合う、という読み方。 全体からみれば多数派ではありません。制度としての義務化は、SSBJ基準の適用が始まった次年度からです(第1回)。いま着手すれば、義務化の前に一巡できます。
どちらの読み方をするかは各社の判断です。ただ、すでに3社に1社は動いているというのが現在地です。
数字の限界について
この調査には限界があります。正直に書いておきます。
- 対象は時価総額5,000億円超の266社です。それ以外の規模の企業は含んでいません。プライム市場全体でみれば、保証を取得している割合はこれより低くなります。
- 保証報告書として公表されているものだけを読み取っています。公表していない形で第三者の確認を受けている場合は把握できません。
- ある時点の断面です。保証の取得は年々増えています。
数字を読むときは、母集団と時点をあわせて見てください。この記事の数字は、2026年9月時点で、時価総額5,000億円超の266社を対象にしたものです。
まとめ
- 調査対象は東証プライム上場・時価総額5,000億円超の266社。
- そのうち162社がサステナビリティ情報の第三者保証を取得し、86社が社会・人的資本に関する項目を保証報告書に載せています。
- 時価総額5,000億円超の3社に1社が、人的資本を含む保証報告書を出している段階です。
- 保証を行っていたのは延べ22機関。1社に集中しておらず、選択肢は複数あります。
- 母集団は5,000億円超に限っており、プライム市場全体の割合はこれより低くなります。
出所・注記
- 当社調査。東証プライム市場に上場し、推定時価総額5,000億円超の266社を対象に、各社が公表しているサステナビリティ報告書・統合報告書等に掲載された第三者保証報告書を1社ずつ確認しました(2026年9月時点)。
- 時価総額は TOPIX ウェイトからの推計値です。
- 「社会・人的資本に関する項目を保証報告書に載せている86社」は、保証報告書の対象項目一覧に、ダイバーシティ・労働安全衛生・人材育成・賃金・育児等に該当する項目、または法定3項目に該当する項目の記載があった社数です。保証の対象であるかどうかは別に判定しています。
- 保証機関の数は、86社の保証報告書に記載されていた機関名を重複を除いて数えたものです(延べ22機関)。
- 公表されていない形での第三者の確認は把握できていません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第13回です。 目次を見る →