文書があることと、運用されていることは別に数えます
どこまで整えば「準備できた」といえるのか。
前回、作るべき文書がはっきりしました。では、それが揃えば準備は終わりでしょうか。
終わりません。文書があることと、そのとおりに運用されていることは別だからです。今回は、その差をどう測るかを扱います。
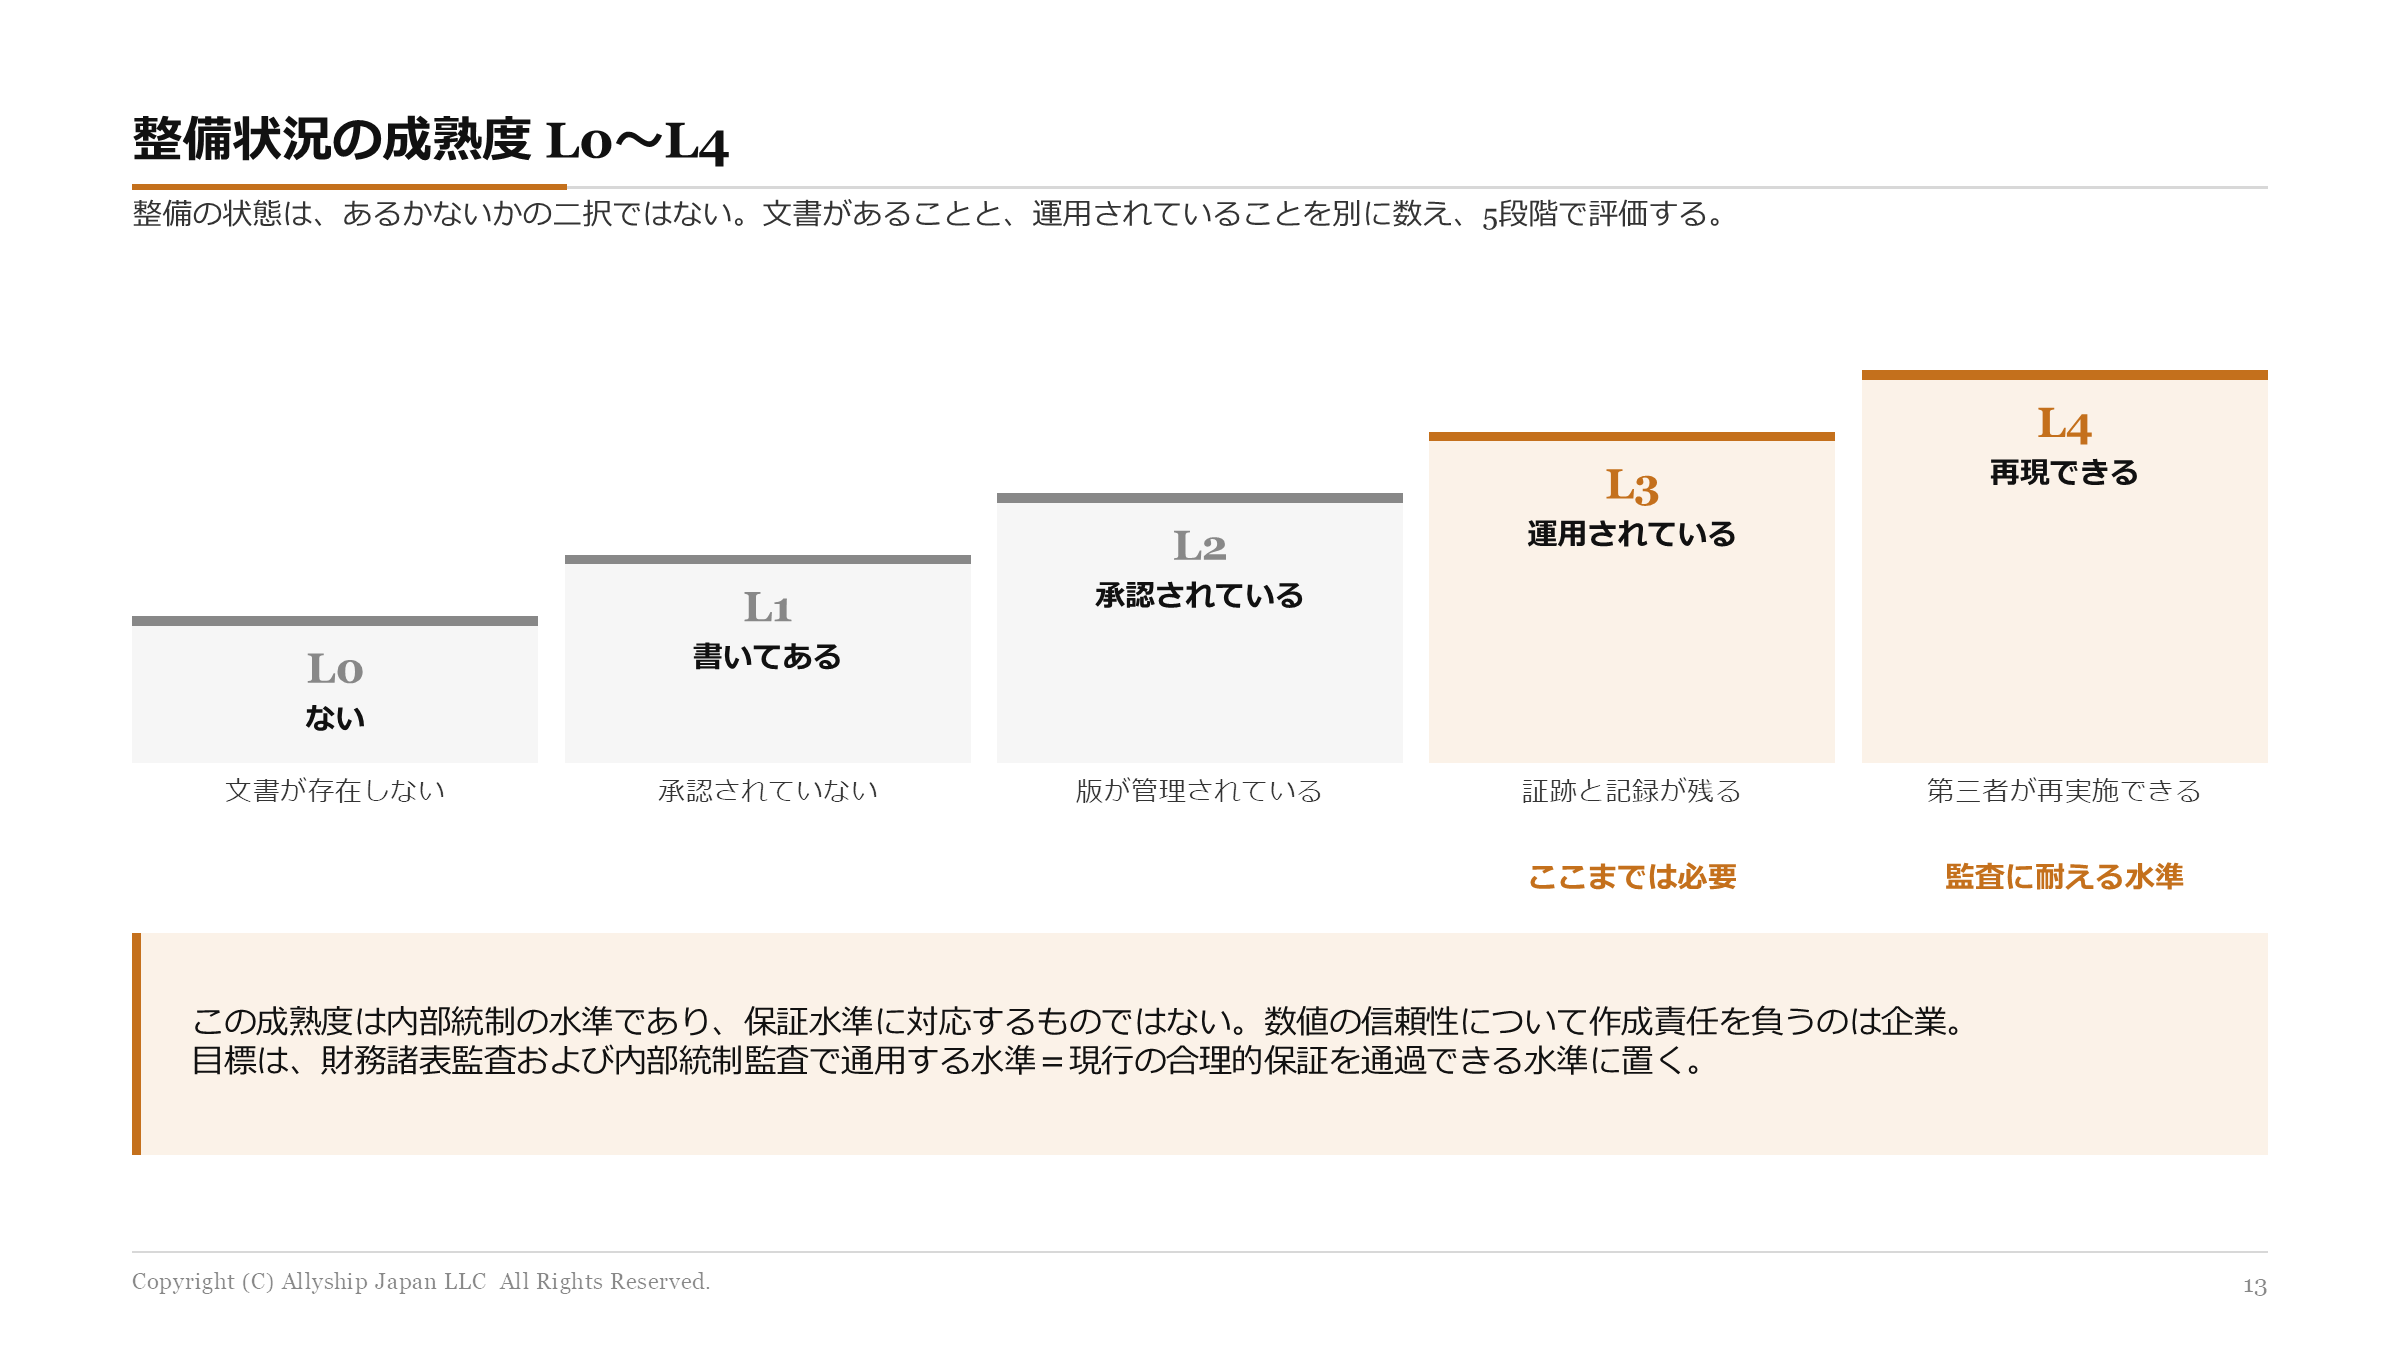
整備の状態は、あるかないかの二択ではありません
「定義書はありますか」と聞かれて「あります」と答えられる。それでも保証で止まることがあります。
理由は、「ある」の中に段階があるからです。
- 誰かが書いたが、承認されていない
- 承認されているが、実際には別の手順で作業している
- 手順どおりだが、やった記録が残っていない
いずれも「ある」に含まれますが、確かめる側から見ると意味が違います。
5段階で見ます
そこで、整備の進み具合を5段階で見ます。
| 段階 | 状態 | 具体的には |
|---|---|---|
| L0 | ない | 文書が存在せず、担当者の記憶と経験に依存している |
| L1 | 書いてある | 文書はあるが承認されておらず、最新版が特定できない |
| L2 | 承認されている | 責任者の承認があり、版が管理されている |
| L3 | 運用されている | 文書のとおりに実施され、証跡とレビューの記録が残っている |
| L4 | 再現できる | 第三者が同じ資料から再実施して、同じ数値に到達できる |
L1 と L2 の差は「承認」、L2 と L3 の差は「証跡」、L3 と L4 の差は「第三者が再現できるか」です。
L2 で止まっている会社が多くあります
実務でよく見るのは L2 で止まっている状態です。
定義書があり、部長の承認もある。ところが、実際の集計はその手順どおりに行われていなかったり、行われていても記録が残っていなかったりする。
文書を作るプロジェクトとして進めると、L2 がゴールになりがちです。 文書が完成した時点で終わりにしてしまうためです。
ここから L3 に上げるには、1年の運用が要ります。 その期間中に、決めた手順で実施し、証跡を残す必要があるからです。第1回で「保証が始まる年に準備を始めることはできない」と書いたのは、この期間があるためです。
目指すのは L4 です
では、どこまで上げればよいのか。
目標は L4 ――「第三者が同じ資料から再実施して、同じ数値に到達できる」状態です。
これは言い換えると、財務諸表監査および内部統制監査に耐える水準です。現行の合理的保証を通過できる水準、と言ってもよい。
なぜそこまで上げるのか。理由は2つあります。
① 水準を自分で決めなくて済むから。「どこまでやれば十分か」を自社で決めるのは難しく、決めても外から信用されません。すでに実務として確立している水準に合わせれば、その議論が要らなくなります。
② あとで上げ直さずに済むから。サステナビリティ保証の水準は、現在は限定的保証が標準です(第3回)。将来的には合理的保証が求められる方向に進むと見込まれています。低い水準に合わせて作ると、あとで作り直すことになります。
ただし、保証水準と混同しないでください
ここは間違えやすいところなので、はっきり書いておきます。
この5段階は内部統制の水準であって、保証水準(限定的/合理的)に対応するものではありません。
「限定的保証だから L3 でよい」という関係にはなっていません。第4回で見たとおり、開示する数値が正しいことに責任を負うのは、保証を受けるかどうかにかかわらず企業だからです。
内部統制をどこまで作るかは、保証の水準が決めるのではなく、企業が自ら定めます。その目安として、すでに確立している監査の水準を置く、という話です。
自社で確かめるときの問い
現在地を自分で見るなら、指標ごとに次の5つを順に聞いてみてください。
- その指標の定義を書いた文書はありますか(L0 / L1)
- それは承認されていますか。最新版が特定できますか(L2)
- 実際の集計は、その文書のとおりに行われていますか(L3)
- そのとおりに行った記録は残っていますか(L3)
- 担当者以外の人が、同じ資料から同じ数値を出せますか(L4)
3で止まる会社が多く、4で止まる会社はもっと多いというのが実感です。
まとめ
- 整備の状態はあるかないかの二択ではありません。5段階で見ます。
- L0 ない/L1 書いてある/L2 承認されている/L3 運用されている/L4 再現できる。
- 差は、L1→L2 が「承認」、L2→L3 が「証跡」、L3→L4 が「第三者が再現できるか」です。
- L2 で止まりやすい。文書を作るプロジェクトとして進めると、文書の完成がゴールになるためです。L3 に上げるには1年の運用が要ります。
- 目標は L4 = 財務諸表監査および内部統制監査に耐える水準。水準を自分で決めずに済み、あとで上げ直さずに済みます。
- この5段階は内部統制の水準であって、保証水準に対応するものではありません。
出所・注記
- 5段階の区分は、整備の進み具合を測るために当社が実務上用いている目盛りです。制度上の区分ではありません。
- 「第三者が再実施して同じ数値に到達できる」状態を、財務諸表監査および内部統制監査に耐える水準(現行の合理的保証を通過できる水準)の目安としています。
- 内部統制の水準と保証水準(限定的保証/合理的保証)は別の概念です。本記事の5段階は、保証水準に対応づけるものではありません。
- 保証水準の区分は、日本公認会計士協会「限定的保証と合理的保証」の整理によります。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第19回です。 目次を見る →