受審の年から逆算した工程
いつから始めれば、保証を受ける年に間に合うのか。
最終回です。ここまでで、保証とは何か、社内で何が起きるか、他社がどこまでやっているか、何をどこまで整えるかを見てきました。
残るのは時間です。いつ始めれば間に合うのか。 これを逆算します。
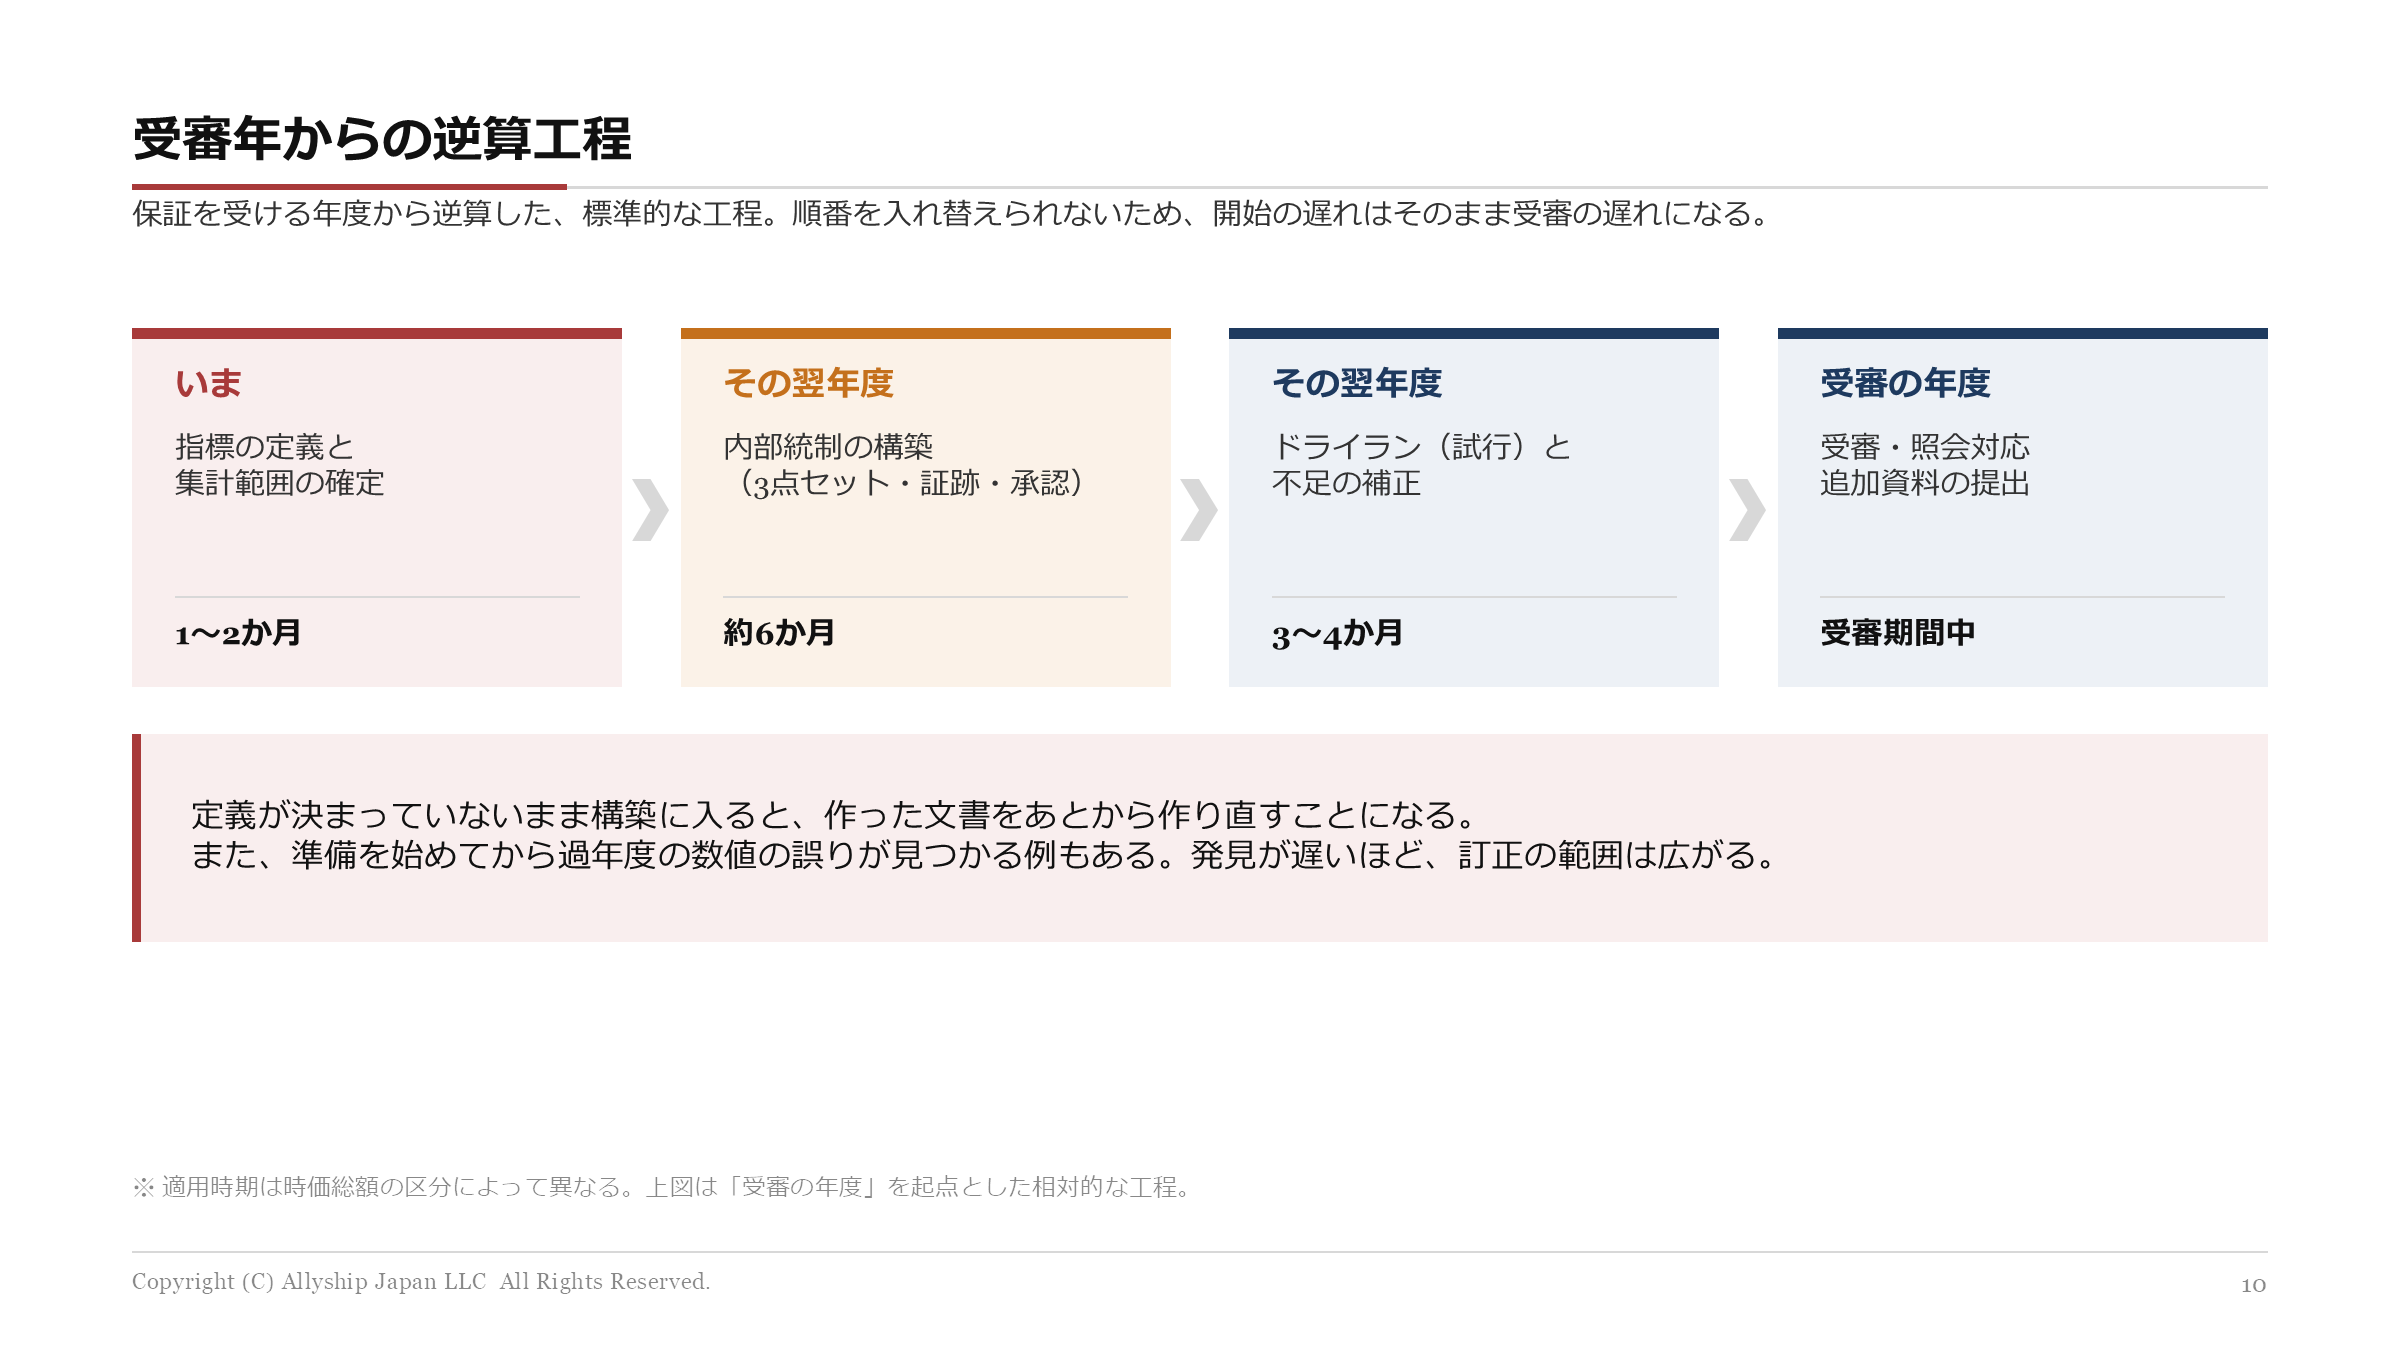
工程は4つに分かれます
保証を受ける年度から逆算すると、標準的にはこうなります。
| 時期 | やること | 目安 |
|---|---|---|
| いま | 指標の定義と集計範囲の確定 | 1〜2か月 |
| その翌年度 | 内部統制の構築(3点セット・証跡・承認) | 約6か月 |
| その翌年度 | ドライラン(試行)と不足の補正 | 3〜4か月 |
| 受審の年度 | 受審・照会対応、追加資料の提出 | 受審期間中 |
順番を入れ替えられません。 定義が決まらないと文書が作れず、文書がないと運用できず、運用実績がないとドライランができません。
つまり、開始の遅れは、そのまま受審の遅れになります。
いちばん見落とされるのは「運用の1年」
工程表を見て意外に思われるのが、構築と受審の間に1年分の運用期間が入ることです。
第19回で見たとおり、文書を作った段階は L2 です。L3(運用されている)に上がるには、決めた手順で実際に1年回して、証跡が残っている必要があります。
保証で確かめられるのは、その期間中に何が起きたかです。期間が終わってから記録を作ることはできません。
ここを飛ばして「文書は揃ったので今年から受けます」とすると、第6回で見た前提条件(証拠が入手可能と想定されること)で止まります。
制度の時期と重ねると
第1回で見た制度の時期と重ねます。
- 平均時価総額3兆円以上の会社:2027年3月期にSSBJ基準の適用義務化、2028年3月期に保証義務化
- 平均時価総額1兆円以上の会社:2028年3月期に適用義務化、2029年3月期に保証義務化
2028年3月期に受審する会社であれば、2027年4月から2028年3月までが「運用の1年」にあたります。その前に構築を終えている必要があるので、構築は2026年度中、定義の確定はそれより前ということになります。
逆算すると、いま定義を決める時期にあたります。
なお、人的資本の保証は現時点では任意です(第1回)。ただし第14回で見たとおり、保証を受けている86社のうち83社(96.5%)はすでに社会・人的資本の何かを対象に入れています。
早く始めると、別の効果があります
工程の話とは別に、実務上の効果が2つあります。
① 過年度の誤りが早く見つかります。準備を始めてから、過去に開示した数値の誤りが見つかる例があります。発見が遅いほど、訂正の範囲は広がります。 早く始めるほど、直す範囲は小さくて済みます。
② 作り直しが減ります。定義が決まっていないまま構築に入ると、作った文書をあとから作り直すことになります。第10回で見たとおり、単体用に作った定義書はグループにそのまま使えないことが多くあります。最終形を決めてから作れば、一度で済みます。
最初の一歩は、現在地を確かめることです
工程表は「ここから始める」が決まらないと引けません。そして「ここ」は会社によって違います。
- 定義書はあるが承認されていない(L1)
- 承認はあるが、実際の手順と合っていない(L2)
- 運用しているが、記録が残っていない(L2〜L3の間)
第19回の5つの問いを、対象にしたい指標ごとに当ててみてください。指標によって段階が違うのが普通です。女性管理職比率は L2 だが、労働災害の件数は L3、ということが起こります。
そこが分かれば、何を作れば終わりかと、それに何か月かかるかが決まります。
シリーズのまとめ
全20回を通して書いてきたことは、突き詰めると3つです。
① 保証で見られるのは、できあがった数字ではなく、その数字の作られ方です。質問・閲覧・再計算・突合。いずれも「残っているもの」を見ます。
② 数値の信頼性に責任を負うのは企業です。保証を受けても、作成責任は移りません。内部統制は、その責任を果たすための仕組みです。
③ 新しい物差しをこしらえる必要はありません。財務諸表監査および内部統制監査では、何をどこまで整えれば通るのかがすでに確立しています。その枠組みをそのまま人事データに当て、現行の合理的保証を通過できる水準まで引き上げる。それが目標です。
まとめ
- 工程は定義の確定(1〜2か月)→ 構築(約6か月)→ ドライラン(3〜4か月)→ 受審の順です。入れ替えられません。
- 見落とされやすいのは、構築と受審の間にある運用の1年です。期間が終わってから記録は作れません。
- 2028年3月期に受審するなら、運用の1年は2027年度、構築は2026年度中、定義の確定はそれより前です。
- 早く始めると、過年度の誤りが小さいうちに見つかり、作り直しが減ります。
- 最初の一歩は、指標ごとに現在地(L0〜L4)を確かめることです。指標によって段階は違います。
出所・注記
- 工程の期間は、当社が支援の設計に用いている標準的な目安です。対象指標数・グループ会社数により前後します。
- 制度の適用時期は、2026年9月時点で公表されている内容に基づく整理です。今後変更される可能性があります。
- 86社のうち83社(96.5%)が社会・人的資本の項目を保証の対象に含めている点は、第1回・第14回と同じ集計によります(2026年9月時点)。
- 「運用の1年」は、保証の対象となる会計期間について、決めた手順での実施と証跡の蓄積が必要であることを指しています。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第20回です。 目次を見る →