3点セットと、人事で追加する2つの定義書
結局、どの文書を作れば準備したことになるのか。
前回、内部統制の4つの層を見ました。今回は、その結果として何という文書が手元に残るのかです。
「文書化しましょう」と言われても、何を作ればよいのかが分からないと動けません。答えははっきりしています。
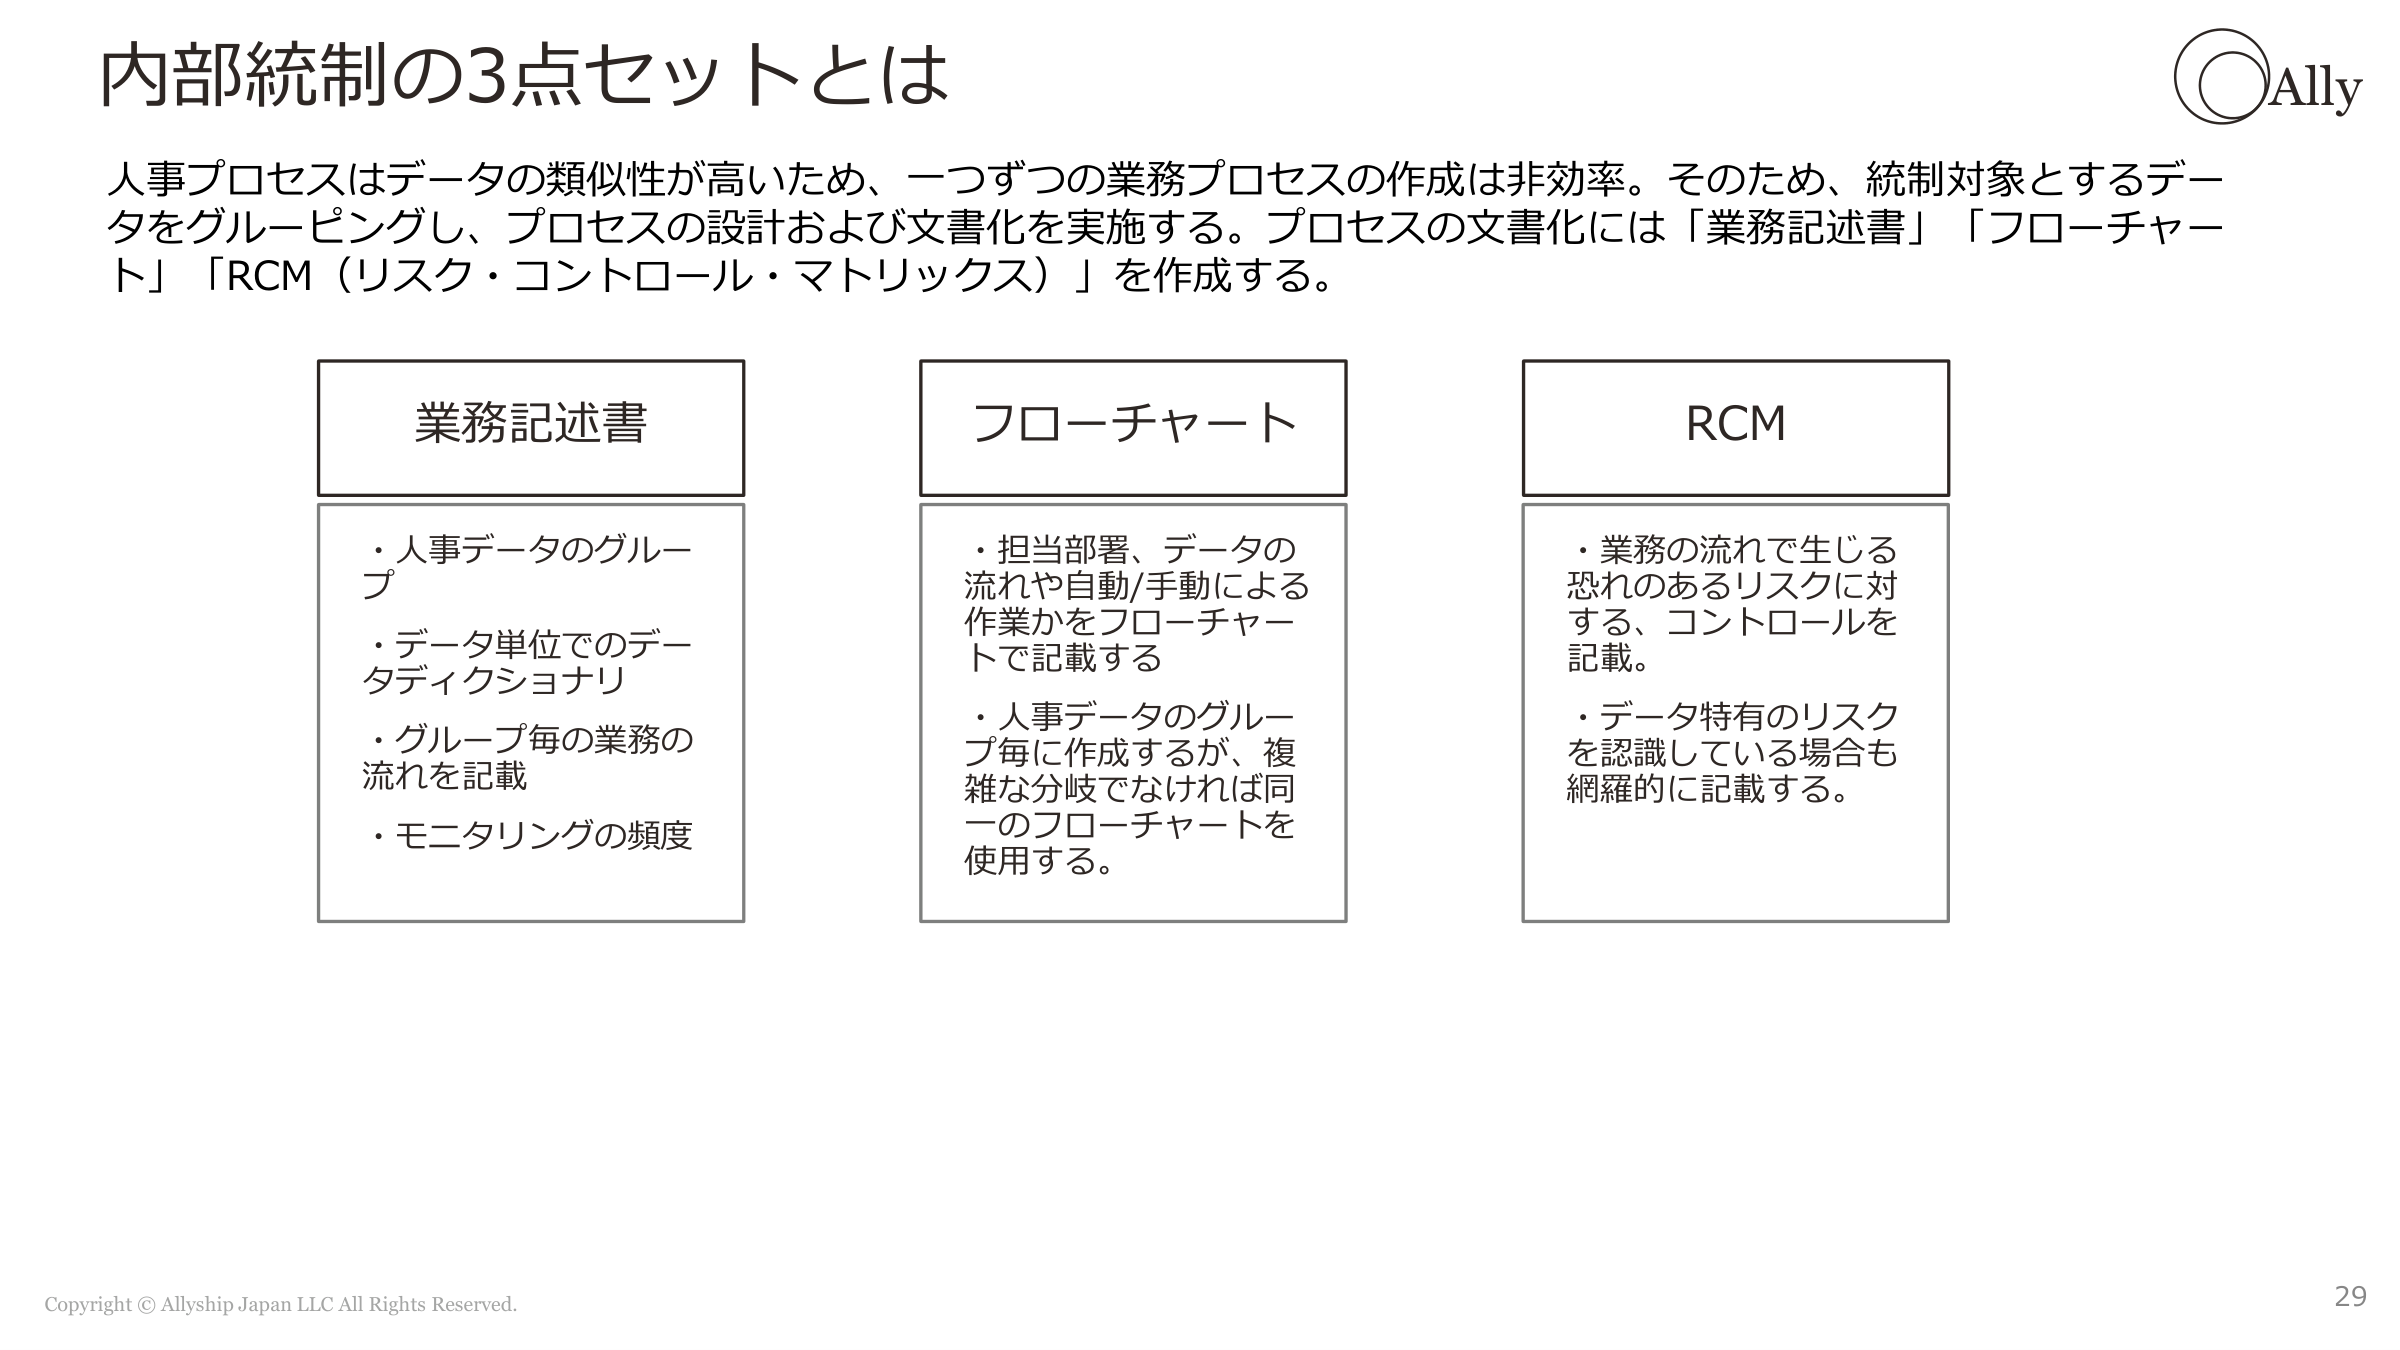
財務報告では「3点セット」と呼ばれています
財務報告の内部統制で作る文書は、3つに決まっています。実務では3点セットと呼ばれます。
| 文書 | 何を書くか |
|---|---|
| 業務記述書 | その業務を、誰が、いつ、何を使って、どういう手順で行うかを文章で書いたもの |
| フローチャート | 同じ流れを図にしたもの。部門をまたぐ受け渡しが見えるようにする |
| リスクコントロールマトリクス(RCM) | どこに誤りが起きうるか(リスク)と、それを防ぐ手立て(コントロール)を対応させた表 |
3つは同じ業務を、文章・図・表の3通りで書いたものです。別々のことを書くわけではありません。
なぜ3通り必要かというと、見る目的が違うからです。業務記述書は手順を追うため、フローチャートは部門間の受け渡しを見るため、RCM は「誤りが防げているか」を確かめるためです。
RCM がいちばん大事です
3つのうち、実務でいちばん効くのは RCM です。
RCM は、たとえばこういう表になります。
| プロセス | リスク(何を間違えうるか) | コントロール(どう防ぐか) | 証跡 |
|---|---|---|---|
| 入力 | 対象子会社が漏れる | 連結範囲の一覧と突合してから依頼する | 突合表、依頼メール |
| 検証 | 退職者が分母に残る | 期末在籍者リストと照合する | 照合結果 |
| 承認 | 定義と違う数え方のまま出る | 人事部長が定義書と照合して承認する | 承認記録 |
「リスク」と「コントロール」が対になっていることが要点です。手順を書いただけでは、それが何を防いでいるのかが分かりません。
前回見た4つの視点(網羅性・正確性・実在性・期間帰属)は、このリスクの欄を埋めるための観点です。
人事データでは、2つ足します
3点セットは財務報告のためのものなので、人事データではこれだけでは足りません。2つ足します。
① 指標定義書
第9回で見たものです。指標ごとに、
- 分子と分母に何を入れるか
- 対象範囲(単体か連結か)
- 基準日または対象期間
- データの出どころ
- 承認者と承認日、改定履歴
を1枚にまとめます。
② 集計範囲定義書
第10回で見たものです。どの会社を含めるかを明示します。財務諸表の連結範囲と揃えるのか、揃えないならなぜかを書きます。
なぜ財務報告にはこの2つがないのか。 財務では「売上高」の定義が会計基準で決まっているためです。人的資本には、それにあたるものがまだありません。だから自分で決めて書く必要があります。
数はどれくらいになるのか
「5種類 × 指標の数」だけ作るわけではありません。
人事のプロセスはデータの性質が似ています。 女性管理職比率も男女の賃金の差異も、「人事システムから抽出して、子会社に依頼して、集計して、承認する」という流れは同じです。
したがって、業務プロセスごとに1組作り、指標定義書だけを指標ごとに用意するのが効率的です。
- 3点セット … 業務プロセス単位(数プロセス分)
- 指標定義書 … 指標ごと(対象指標の数だけ)
- 集計範囲定義書 … 1つ(全体で共通)
対象を10指標に絞れば、指標定義書は10枚です。膨大な量にはなりません。
作った文書は、運用されて初めて意味を持ちます
最後にひとつ注意です。
文書を作った時点では、まだ準備は終わっていません。 書いたとおりに実施され、証跡が残っている状態になって、はじめて確かめる側に見せられます。
このことは次回、成熟度の話として詳しく扱います。
まとめ
- 財務報告の内部統制で作るのは3点セット。業務記述書・フローチャート・RCMの3つです。同じ業務を文章・図・表の3通りで書いたものです。
- いちばん効くのは RCM です。リスクとコントロールが対になっていることが要点で、前回の4つの視点がリスクを洗い出す観点になります。
- 人事データでは、指標定義書と集計範囲定義書の2つを足します。人的資本には会計基準にあたるものがまだないためです。
- 3点セットは業務プロセス単位、指標定義書は指標ごと、集計範囲定義書は全体で1つ。 対象を絞れば膨大にはなりません。
- 文書を作った時点では、準備は終わっていません。
出所・注記
- 3点セット(業務記述書・フローチャート・リスクコントロールマトリクス)は、財務報告に係る内部統制の評価・監査の実務で一般に用いられている文書の区分です。
- RCM の例として挙げた表は、本記事のために作成した記述例であり、特定の企業の文書ではありません。
- 4つの視点(網羅性・正確性・実在性・期間帰属)は、財務報告の内部統制で用いられている整理によります。
- 指標定義書・集計範囲定義書は、人的資本データに固有の必要から当社が実務上追加しているものです。制度上の名称ではありません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第18回です。 目次を見る →