「証跡」とは何か
証跡を残せと言われたとき、人事の現場では具体的に何を残すのか。
保証の準備を始めると、「証跡」という言葉が出てきます。会計や監査の世界では日常語ですが、人事の現場ではあまり使いません。
この言葉の中身がはっきりしないまま作業を始めると、とりあえず全部ファイルに残すという方向に行きがちです。今回は、何をどこまで残すのかを整理します。
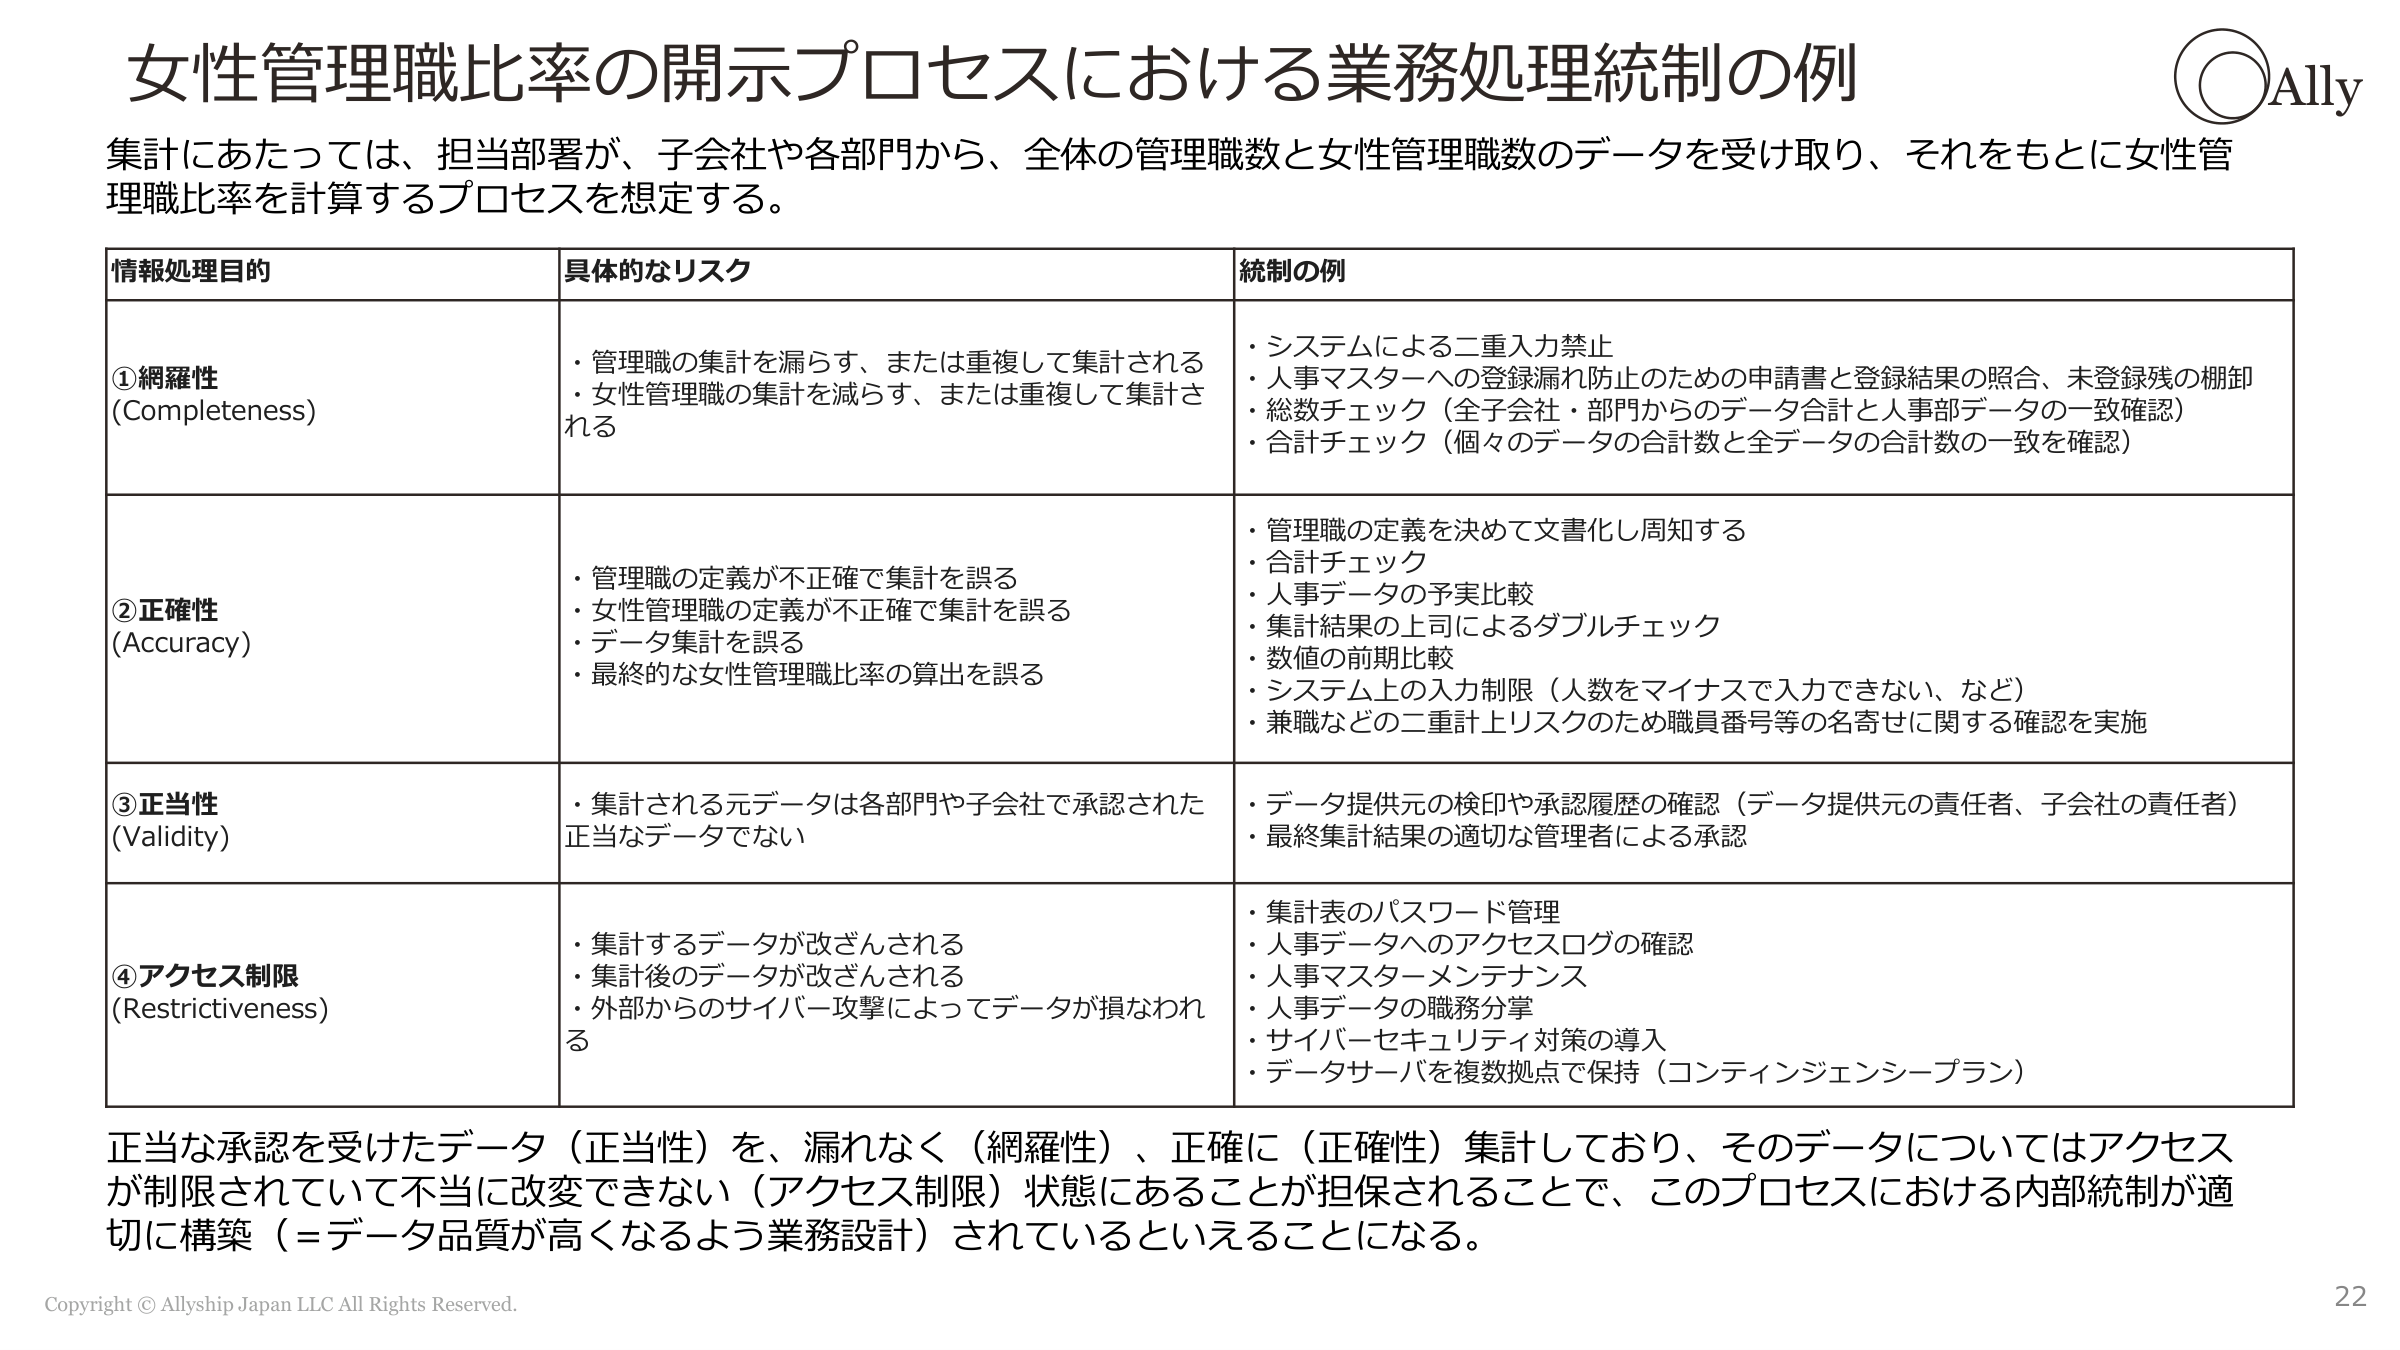
証跡とは、「そのとおりにやった」と後から確かめられるもの
証跡とは、決めた手順が実際にそのとおり行われたことを、後から第三者が確かめられる記録のことです。
ポイントは「後から」「第三者が」の2つです。
- 後から ―― 作業の最中に分かっていても意味がありません。半年後に見て分かる必要があります。
- 第三者が ―― 担当者本人が覚えていることは証跡ではありません。知らない人が見て追えることが条件です。
会計の世界でよく言われるのは、「やったことは、残っていなければやっていないのと同じ」という考え方です。厳しい言い方ですが、確かめる側から見れば当然の話です。
人事データの場合、証跡は5つの場面で必要になります
データが作られる過程は、次の5つに分けられます。これは財務報告の内部統制で使われている区分をそのまま当てたものです。
| プロセス | 何をするか | 残るもの(証跡の例) |
|---|---|---|
| 入力 | 人事システムや各部門からデータを集める | 抽出条件、抽出日時、依頼文と回収記録 |
| 検証 | 集まったデータに漏れや誤りがないか確かめる | チェックした項目、突合した結果、差異の説明 |
| 承認 | 責任者が内容を確認して認める | 承認者・承認日が分かる記録 |
| 記録 | 集計結果と根拠を保管する | 計算に使ったファイル、元データの保存先 |
| 変更管理 | 定義や手順を変えたときに記録する | 変更の内容・理由・承認・適用時期 |
「承認」と「変更管理」が抜けやすいというのが実務の感覚です。集めて、確かめて、しまうところまではやっていても、誰が認めたのかと、いつ何を変えたのかが残っていないことが多くあります。
メールもフォルダも証跡になります
証跡というと専用のシステムが必要に聞こえますが、そうではありません。
- 子会社に依頼したメールと、返ってきた回答
- 集計ファイルに残した「この数字は◯◯から抽出」というメモ
- 部長に確認をもらったときのメールや決裁の記録
- 変更したときに更新日を入れたファイル名
こうしたものでも、整理されていて、後から追える形になっていれば証跡として機能します。必要なのは道具ではなく、残す約束があることです。
ただし、対象は無限ではありません
「全部残す」と決めると、現場が持ちません。
86社の保証報告書を読み取ったところ、1社あたりの保証対象項目数は平均7.0項目、中央値6項目でした。最も多い会社でも22項目です。つまり、保証の対象になっているのは各社の人事データのごく一部です。
証跡を整えるのも、まず対象を絞ってからになります。優先するのは、
- 法定開示の対象になっている指標
- 経営指標として社内外に出している指標
- 部門をまたいで集計していて、誤りが起きやすい指標
この順です。すべての人事データを同じ水準で管理する必要はありません。
「残す」を業務の中に埋め込む
証跡を後からまとめて作ることはできません。作業のたびに残る形にしておく必要があります。
実務としては、次のような設計になります。
- 抽出したら、抽出条件を書いたシートを同じフォルダに置く
- 確認したら、確認欄に日付と担当を入れる
- 承認は、口頭ではなくメールか決裁の形で残す
- 定義を変えたら、変更履歴のシートに1行足す
負担が増えるように見えますが、翌年の作業は軽くなります。 前年に何をどう決めたかが残っていれば、毎年ゼロから思い出す必要がなくなるためです。
まとめ
- 証跡とは、決めた手順がそのとおり行われたことを、後から第三者が確かめられる記録です。
- 人事データでは、入力・検証・承認・記録・変更管理の5つの場面で必要になります。
- 抜けやすいのは「承認」と「変更管理」です。
- メール・フォルダ・ファイル名でも、整理されて追える形なら証跡として機能します。専用のシステムは前提ではありません。
- 86社の保証対象項目数は平均7.0項目・中央値6項目でした。対象は各社の人事データのごく一部です。証跡を整えるのも、対象を絞ってからになります。
出所・注記
- 5つのプロセス(入力・検証・承認・記録・変更管理)の区分は、財務報告に係る内部統制で用いられている整理を人事データに当てたものです。
- 保証対象項目数は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を対象に、各社の保証報告書に掲載された項目のうち保証の対象とされていた591項目を1社ずつ数えて集計しました(2026年9月時点)。平均7.0項目、中央値6項目、最小1項目、最大22項目です。
- 証跡の例として挙げたものは、実務上よく用いられる形を示したものであり、特定の企業の事例ではありません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第8回です。 目次を見る →