保証の現場で、実際に何を聞かれるか
保証の当日、担当者は何を聞かれ、何を見せることになるのか。
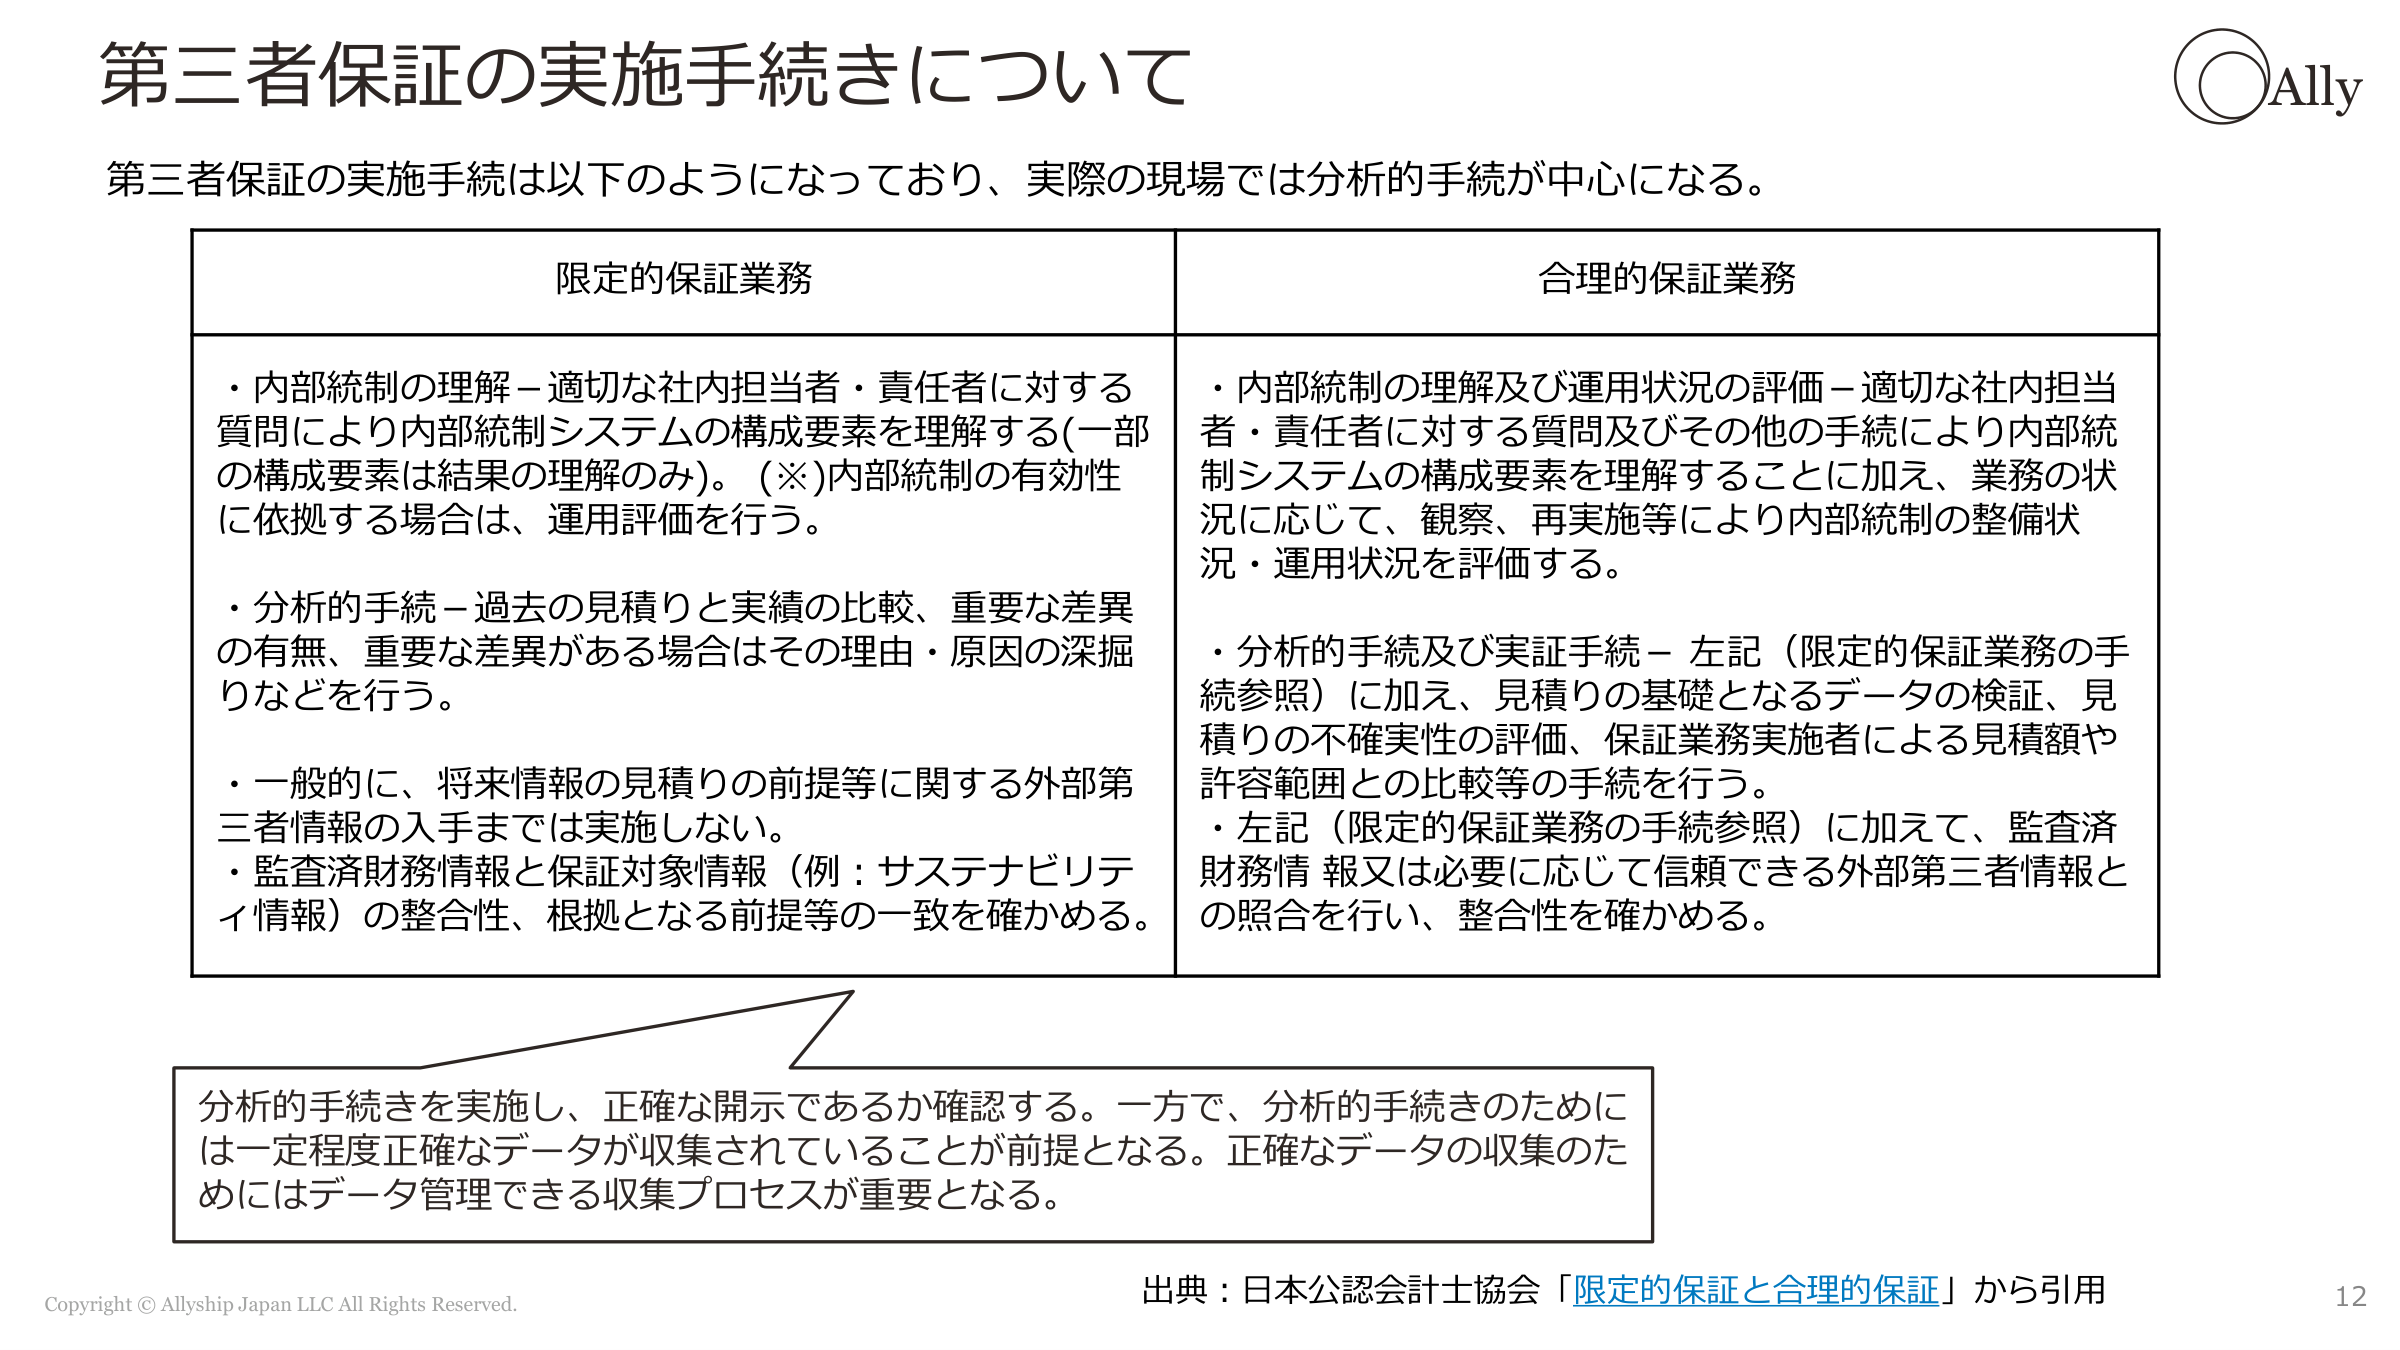
第2回で、保証の手続には質問・閲覧・再計算・突合・観察という型があることを見ました。今回は、それが現場でどういう会話になるのかを具体的に見ます。
準備する側にとっては、こちらのほうが実感に近いはずです。
まず、誰が来るのか
保証を行うのは、監査法人系の組織か、認証機関です。
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社を読み取ったところ、会計系が50社、認証機関が35社でした(1社は分類できませんでした)。
どちらが来るかで、着眼点の重心は多少変わります。ただし、確かめる型そのものは変わりません。次に挙げる問いは、どちらから来ても出ます。
実際に出てくる問い
「この数字は、誰が作りましたか」
最初に来るのは、たいていこれです。求められているのは氏名ではなく、役割と手順です。
- どの部署が集めたのか
- 何のデータを起点にしたのか
- 誰が確認し、誰が承認したのか
ここで「私が全部やっています」としか答えられないと、次の問いが深くなります。
「その定義は、どこに書いてありますか」
指標の定義を口頭で説明できても、書いたものがなければ次に進めません。
- 管理職とは、どの役職からを指すのか
- 在籍とは、どの時点の状態を指すのか
- 出向者・派遣・再雇用は、どちらに数えるのか
これらが文書になっていて、承認された形跡があるか。ここを見られます。
「同じ数字を、もう一度出せますか」
再計算の場面です。手元の元データから、開示した数値をその場で作り直せるか。
集計の途中でファイルを手で直していると、ここで止まります。 「このセルはなぜ手入力なのか」を説明できる必要があります。
「元の資料を見せてください」
突合の場面です。出てきた数字が、人事システムの抽出結果や申請書までたどれるか。
第2回で見たとおり、86社のうち62社(72.1%)で、元データへの遡及が行われたと報告書に記載されていました。集計結果のファイルを見せて終わり、にはなりません。
「昨年と比べて、なぜこう変わったのですか」
分析的手続です。前年との差、部門間の差について、説明のつかない変動がないかを見ます。
限定的保証ではこの手続が中心になります。「理由は分かりませんが、そうなっています」は通りません。
準備する側から見ると、やることは3つ
並べてみると、聞かれることは結局この3つに集約されます。
| 聞かれること | 用意しておくもの |
|---|---|
| 誰がどういう手順で作ったか | 業務の流れを書いたもの、承認の記録 |
| 定義はどこに書いてあるか | 承認された指標定義書、集計範囲の定義 |
| 同じ数字をもう一度出せるか | 元データ、計算過程、手作業をした箇所の説明 |
いずれも、当日に用意できるものではありません。 その期間中に残っていたかどうかがすべてです。
「答えられない」より困るのは「毎回違う」
現場でいちばん問題になるのは、答えが人によって違うことです。
人事の担当者と、子会社の担当者と、IRの担当者で、「管理職」の説明が食い違う。これは知識の問題ではなく、決めて共有していないという状態の表れです。
保証機関はそれを、数字の誤りとしてではなく、その数字の作り方が定まっていないこととして受け取ります。
まとめ
- 保証を行うのは監査法人系か認証機関で、86社では会計系50社・認証機関35社でした。どちらでも確かめる型は同じです。
- 現場で出るのは「誰が作ったか」「定義はどこに書いてあるか」「同じ数字をもう一度出せるか」「元の資料を見せてほしい」「昨年との差の理由は」の5つです。
- 用意しておくものは、業務の流れと承認の記録・承認された定義書・元データと計算過程の3つに集約されます。
- 当日に用意できるものはありません。 その期間中に残っていたかどうかがすべてです。
- 答えが人によって違うことは、知識の問題ではなく、決めて共有していないことの表れとして受け取られます。
出所・注記
- 保証機関の種別は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を分母とし、各社の保証報告書に記載された保証機関を読み取って分類しました(2026年9月時点)。86社のうち1社は分類できませんでした。
- 「会計系」は監査法人およびそのグループ会社、「認証機関」はそれ以外の第三者検証機関を指します。
- 元データへの遡及が記載されていた62社(72.1%)は、同じ86社の保証報告書の手続の記述から読み取ったものです。
- 本文に挙げた問いは、報告書に記載された手続の類型をもとに、実務上の場面として記述したものです。特定の企業の事例ではありません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第7回です。 目次を見る →