契約の前に確認される5つのこと
保証を引き受けてもらえるかどうかは、どこで決まるのか。
前回、保証を受けると決まった日から現場で何が起きるかを見ました。今回はもう少し手前、保証機関と契約する前の話です。
第2回で、保証は「保証対象の適切性の確認」と「受嘱・計画」から始まると書きました。ここで何を見られるのかを具体的に押さえておくと、準備の優先順位が決まります。
保証業務が成り立つための「前提条件」
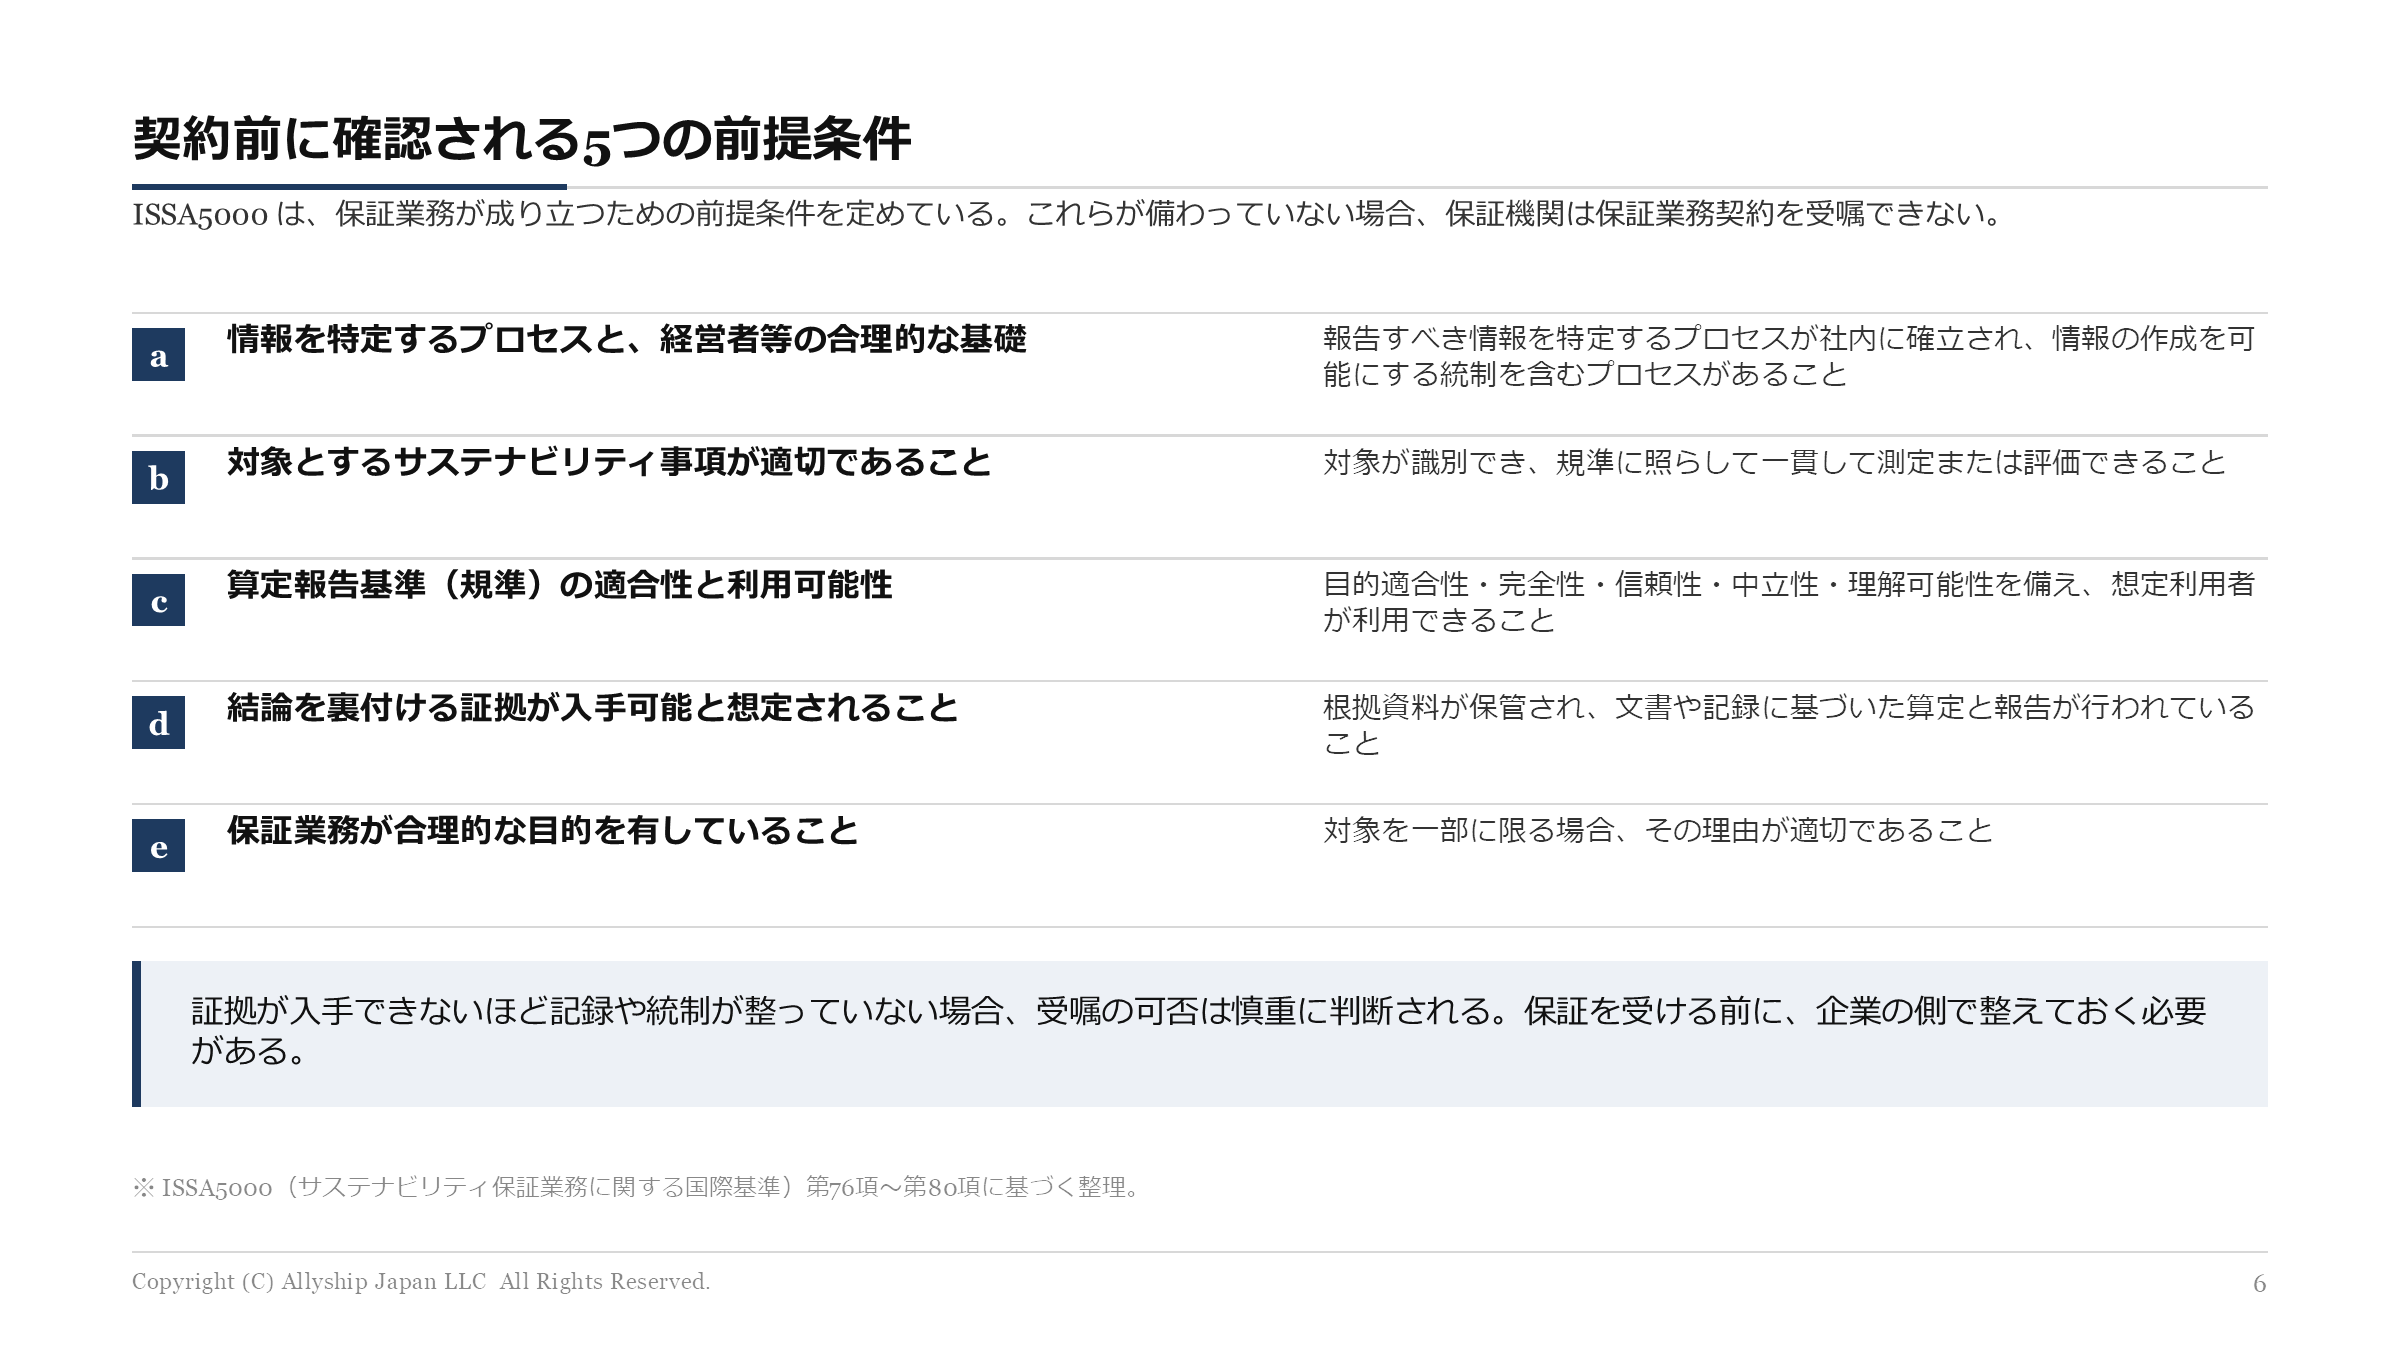
サステナビリティ保証の国際基準である ISSA5000(サステナビリティ保証業務に関する国際基準)は、保証業務が成り立つための前提条件を定めています。これらが備わっていない場合、保証機関は保証業務契約を受嘱することができません。
「まだ準備ができていないので、今回は簡単に見てもらう」という選択肢は、制度上ありません。
5つの前提条件
a 情報を特定するプロセスと、経営者等の合理的な基礎
報告すべき情報を特定するプロセスが社内に確立されていること。そして、情報の作成を可能にする統制を含むプロセスがあること。
「誰が、どの情報を、どういう理由で開示対象として選んだのか」が説明できる状態を指します。
b 対象とするサステナビリティ事項が適切であること
対象が識別でき、規準に照らして一貫して測定または評価できること。
年によって数え方が変わる指標は、この条件を満たしません。
c 算定報告基準(規準)の適合性と利用可能性
算定のルールが、目的適合性・完全性・信頼性・中立性・理解可能性を備えていること。そして、そのルールを想定利用者が利用できること。
ここでいう「規準」とは、その数字をどう計算するかを定めたルールのことです。社内にあるだけでなく、読む人が参照できる状態であることが求められます。
d 結論を裏付ける証拠が入手可能と想定されること
根拠資料が保管され、文書や記録に基づいた算定と報告が行われていること。
担当者の頭の中にしかない手順は、証拠になりません。
e 保証業務が合理的な目的を有していること
対象を一部に限る場合、その理由が適切であること。
都合のよい指標だけを保証の対象にする、という選び方は想定されていません。
共通しているのは「企業の側に何があるか」
5つを並べると、すべてが企業の側の状態を問うていることが分かります。保証機関の側に何があるか、ではありません。
とくに d(証拠が入手可能と想定されること) は、準備の実感に直結します。証拠が入手できないほど記録や統制が整っていない場合、受嘱の可否そのものが慎重に判断されます。
つまり、「保証を受けながら整えていく」という順番は取れません。 整えてから受ける、という順番になります。
「契約前に分かってしまう」ことの意味
実務としていちばん大きいのは、準備ができていないことが、契約の前の段階で明らかになるという点です。
社内で「今期から保証を受ける」と決めて、保証機関に相談したところで受嘱に至らなかった。そうなると、方針を決めた側にも説明が必要になります。
だからこそ、保証機関に相談する前に、自社で現在地を確かめておくことに意味があります。何がどこまで整っているかが分かっていれば、いつから受けられるかを自分で判断できます。
まとめ
- ISSA5000 は、保証業務が成り立つための5つの前提条件を定めています。備わっていない場合、保証機関は契約を受嘱できません。
- 5つはいずれも、企業の側に何があるかを問うています。
- とくに「証拠が入手可能と想定されること」は、記録と統制が整っているかを直接問います。
- 「保証を受けながら整えていく」という順番は取れません。
- 準備ができていないことは、契約の前に分かります。
出所・注記
- 保証業務の前提条件は、ISSA5000(サステナビリティ保証業務に関する国際基準)第76項〜第80項に基づく整理です。
- 条文の趣旨を実務の言葉に置き換えて記載しています。適用にあたっては原文をご確認ください。
- 「規準」は、保証の対象となる情報を作成・測定するために用いられるルールを指す用語です。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第6回です。 目次を見る →