保証が決まった日から、現場で起きること
第三者保証を受けると決まったあと、社内で最初に何が起きるのか。
ここまでの4回で、制度の順序、保証とは何をする行為か、水準の違い、責任の所在を見てきました。制度の話はここで一区切りです。
今回は、実際に受ける側で何が起きるかを扱います。方針が決まった日から、現場ではどんな問いが出てくるのか。ここが分かっていると、準備の順番を組み立てやすくなります。
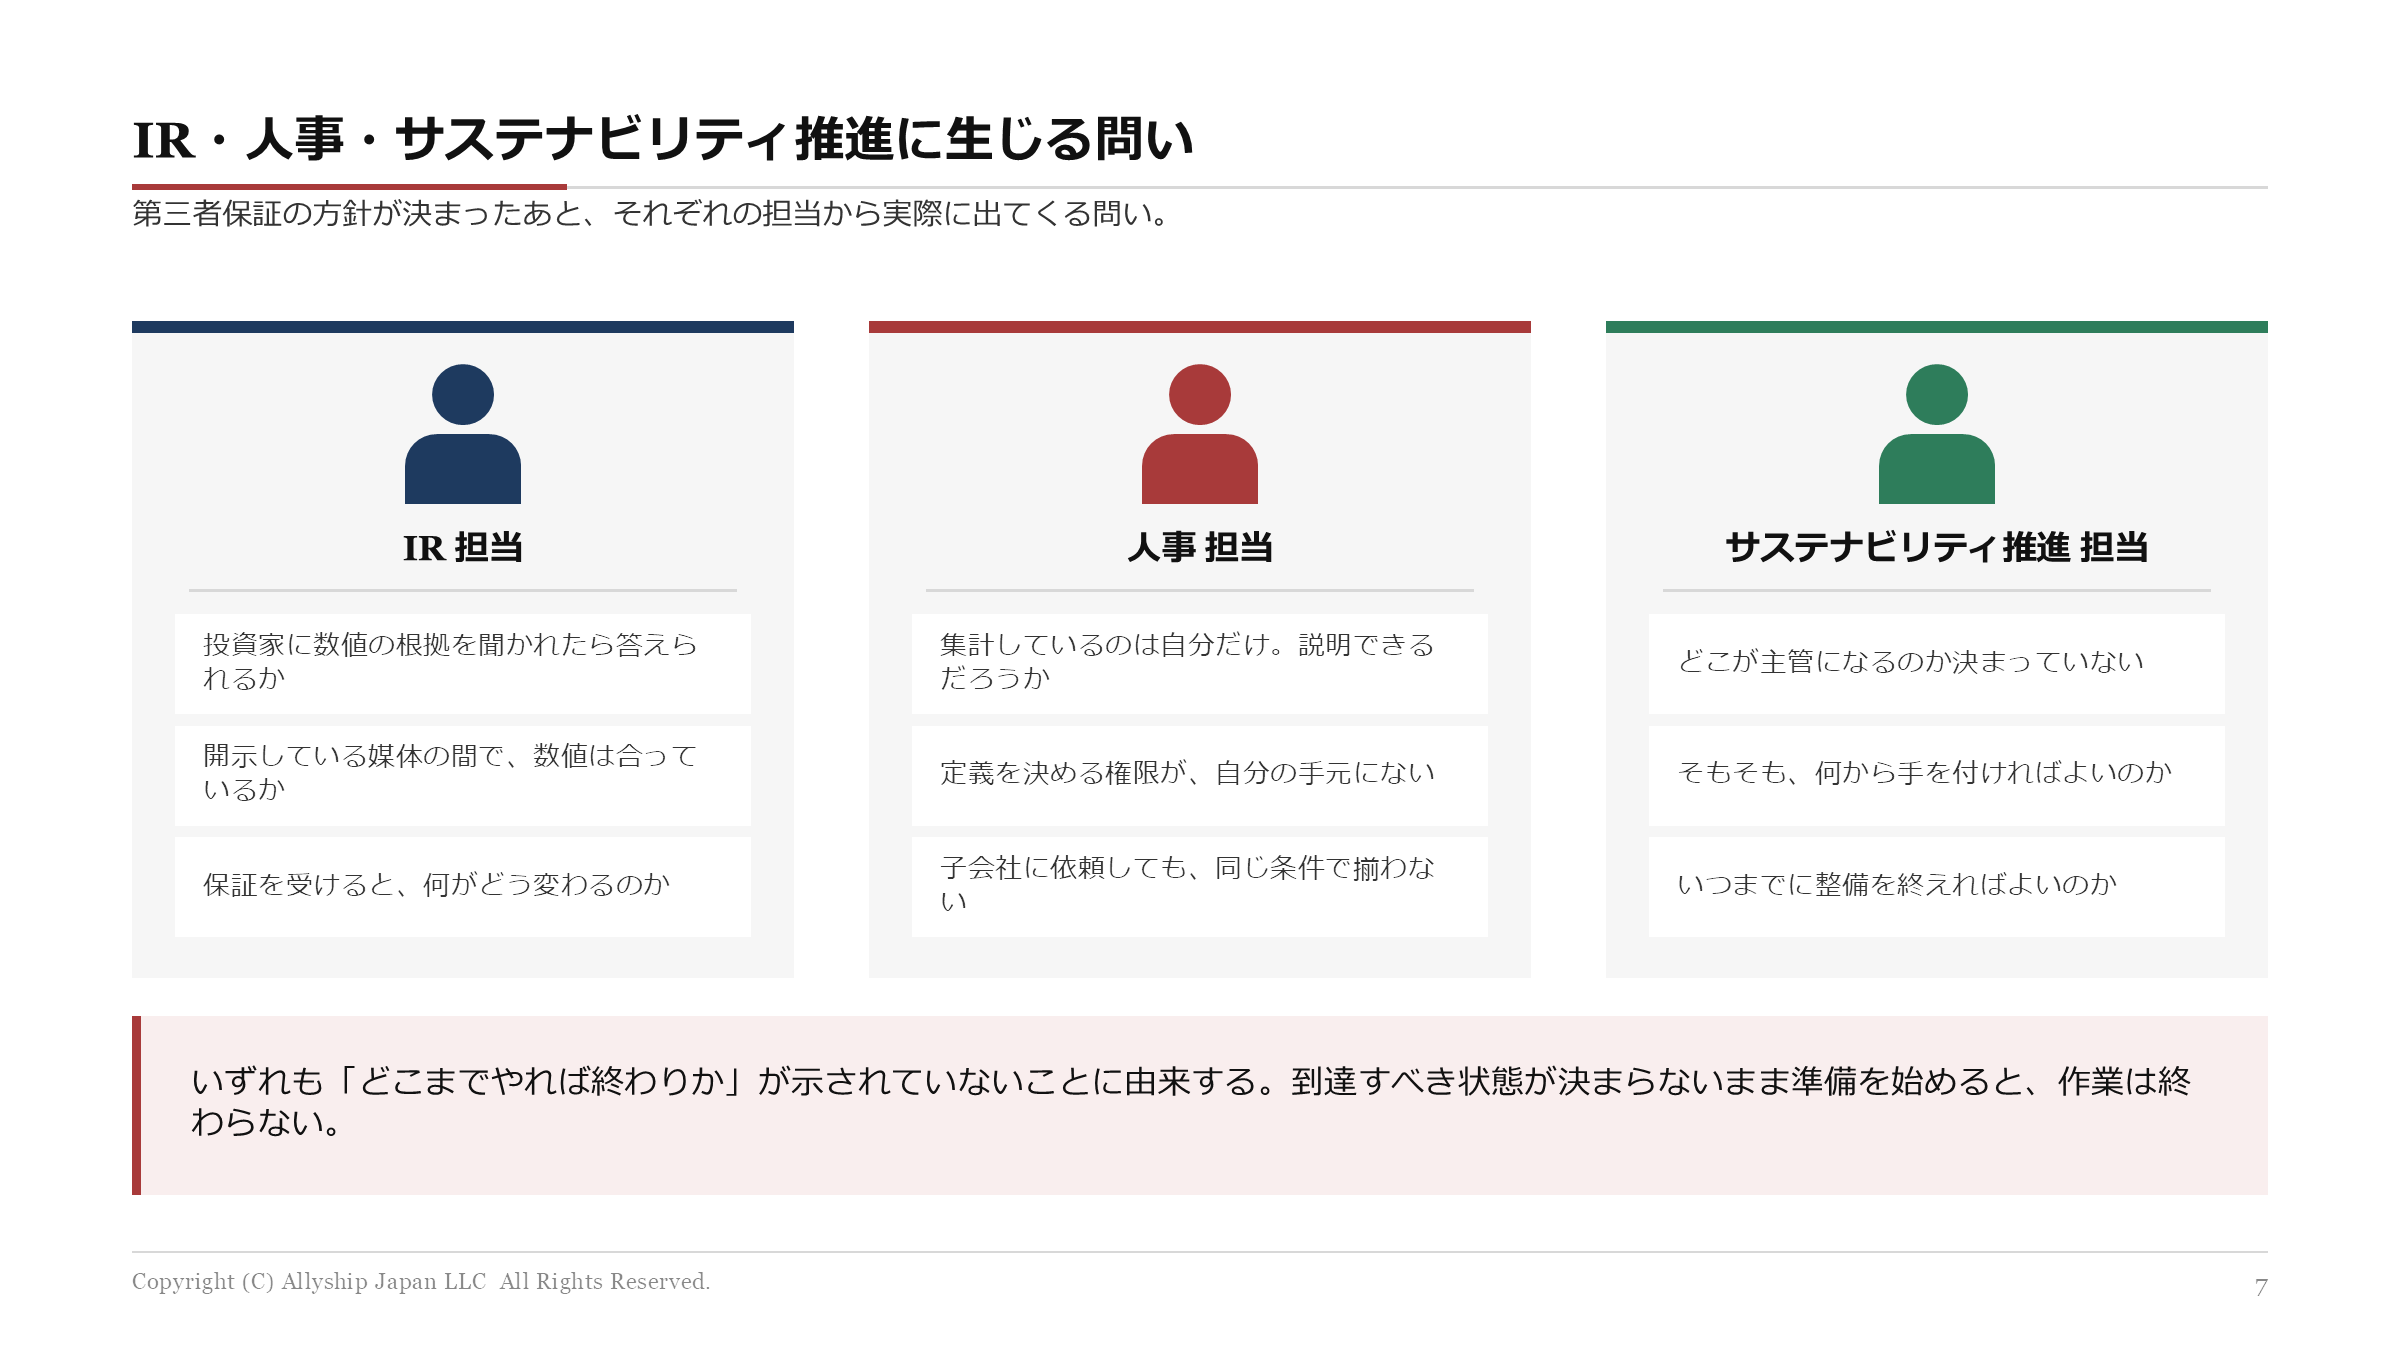
問いは、担当ごとに違う形で出てきます
「保証を受けることになった」という一報が回ったあと、出てくる問いは部署ごとに違います。同じ不安ではありません。
IR 担当
- 投資家に数値の根拠を聞かれたら、答えられるか
- 有価証券報告書・統合報告書・自社サイトの間で、数値は合っているか
- 保証を受けると、開示のしかたは何がどう変わるのか
IR は数字を外に出す側です。だから、聞かれたときに答えられるかが最初に気になります。
人事 担当
- 集計しているのは自分だけ。他の人に説明できるだろうか
- そもそも定義を決める権限が、自分の手元にない
- 子会社に依頼しても、同じ条件のデータが揃わない
人事は数字を作る側です。ここでいちばん重いのは、手順が個人に紐づいているという感覚だと思います。長年ひとりで回してきた集計は、本人にとっては当たり前でも、外から見ると手順書がない状態です。
サステナビリティ推進 担当
- どこが主管になるのか、決まっていない
- そもそも、何から手を付ければよいのか
- いつまでに整備を終えればよいのか
サステナビリティ推進はまとめる側です。だから、体制と期限の問いが先に立ちます。
この問いは、3つの層に分かれます
並べてみると、性質の違う3つが混ざっていることが分かります。
| 層 | 問いの中身 | 例 |
|---|---|---|
| 体制 | だれが決めるか | どの部門が主管か/定義を決める権限は誰にあるか/子会社に通せるか |
| 水準 | どこまでやるか | 文書化はどこまで必要か/内部統制はどの水準で足りるか |
| 時間 | いつまでにやるか | 受審の何年前から始めるか/自社だけで間に合うか |
この3つを同じ会議で一度に片づけようとすると、話が混ざって決まりません。 体制の話をしているうちに水準の話が出て、水準の話をしているうちに期限の話になる、という状態は、準備の初期によく起きます。
このうち体制は、社内で決めるほかありません。 外部の誰かが代わりに決められる性質のものではないからです。一方、水準と時間は、到達すべき状態が定まれば判断できます。
「決まらない」は、実際の開示にも表れています
体制の問題は、抽象的な話ではありません。実際のデータに出ます。
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社について、法定3項目(女性管理職比率・男性育児休業取得率・男女の賃金の差異)が保証の対象になっているかを読み取りました。
| 法定3項目 | 保証報告書の表に載っている | うち保証の対象になっている | 載せているが対象外 |
|---|---|---|---|
| 女性管理職比率 | 68社 | 45社 | 23社 |
| 男性育児休業取得率 | 67社 | 24社 | 43社 |
| 男女の賃金の差異 | 70社 | 31社 | 39社 |
男性育児休業取得率は、67社が報告書の表に載せながら、実際に保証の対象にしているのは24社です。43社が対象から外しています。
保証の対象に含めるかどうかは、各社の判断です。ただ、すでに保証を受けている会社でも、法定3項目までは入れきれていないという状況が、数としてはっきり出ています。
対象を絞る理由は会社ごとに違うはずですが、定義や集計範囲が固まっていない指標を保証の対象に入れると、そこから説明を求められます。決まっていないものは、対象にしにくい。 体制の問いが片づいていないことの表れと読むこともできます。
共通しているのは、「終わり」が見えないこと
3つの部署から出てくる問いを並べると、根っこは同じところにあります。
どこまでやれば終わりなのか、が示されていない。
財務報告の世界では、何を揃えれば準備が終わるのかが制度として定められています。業務記述書があり、フローチャートがあり、リスクとコントロールの対応表がある。その水準に達しているかを自分たちで確かめてから、監査を受けます。
人的資本のデータには、それがまだありません。だから「保証の準備をしましょう」と言われても、話がふわっとしたままになります。
到達すべき状態が決まらないまま準備を始めると、作業は終わりません。 逆にいえば、最初に決めるべきなのは手順書の書き方ではなく、どこに到達すれば準備完了とするかです。
まとめ
- 保証の方針が決まると、IR・人事・サステナビリティ推進から、それぞれ違う形の問いが出ます。
- 問いは体制(だれが決めるか)・水準(どこまでやるか)・時間(いつまでにやるか)の3層に分かれます。同じ会議で一度に扱うと決まりません。
- 体制は社内で決めるほかありません。 水準と時間は、到達すべき状態が定まれば判断できます。
- 保証を受けている86社でも、男性育児休業取得率は67社が表に載せながら、保証対象は24社です。決まっていない指標は対象にしにくい、という構図が数に表れています。
- 共通する根っこは「どこまでやれば終わりか」が示されていないことです。
出所・注記
- 法定3項目の掲載・保証対象の状況は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を分母とし、各社の保証報告書に掲載された705項目を1社ずつ読み取って集計しました(2026年9月時点)。
- 「保証報告書の表に載っている」は、報告書の対象項目一覧に記載があることを指し、保証の対象であるかは別に判定しています。
- 「法定3項目」は、項目名に次の条件を満たすものとしました。女性管理職比率=管理職・幹部等を指す語、女性または男女を指す語、比率を指す語のすべてを含むもの(人数のみの項目は除く)/男性育児休業取得率=育児休業・育児休職等を指す語、男性または男女を指す語、比率を指す語のすべてを含むもの/男女の賃金の差異=賃金・報酬等を指す語と、差異・格差または男女の対比を示す語を含むもの。
- 1社が同じ指標を複数の切り口(単体・連結・区分別など)で開示している場合があるため、社数は企業単位で重複を排除して数えています。
- 保証の対象範囲は各社が保証機関と協議のうえ決定するものであり、対象外であることが開示の質を示すものではありません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第5回です。 目次を見る →