内部統制とは何か ― 人事データに当てた4つの層
「内部統制を作る」と言われたとき、人事データでは何を作るのか。
最終章に入ります。ここまでで、保証で何を見られるか、社内で何が起きるか、他社がどこまでやっているかを見てきました。
残るのは「では、何をどこまで整えれば終わりか」です。ここから4回で、その答えを扱います。
新しい物差しをこしらえる必要はありません
人的資本データの整備をどこまでやればよいか。この問いに、新しい基準を作って答える必要はありません。
財務諸表監査および内部統制監査では、何をどこまで整えれば通るのかが、すでに実務として確立しています。 業務記述書があり、フローチャートがあり、リスクとコントロールの対応表がある。その水準に達しているかを自分たちで確かめてから監査を受ける、という流れです。
その枠組みを、そのまま人事データに当てます。
内部統制とは、「誰がやっても同じ数字になる仕組み」
内部統制という言葉は硬いですが、中身は単純です。
誰もが同じ手順で、間違いなく、正しいデータを作れる仕組み。 これが内部統制です。
担当者が代わっても同じ数字が出る。去年と今年で同じ条件で数えている。その状態を作る仕組みを指します。
内部統制には、一般に次の目的があるとされています。
- 業務の有効性および効率性
- 報告の信頼性
- 事業活動に関わる法令等の遵守
- (加えて)資産の保全
人的資本データが関わるのは2つ目「報告の信頼性」です。第4回で見たとおり、この責任を負うのは企業です。
4つの層に分かれます
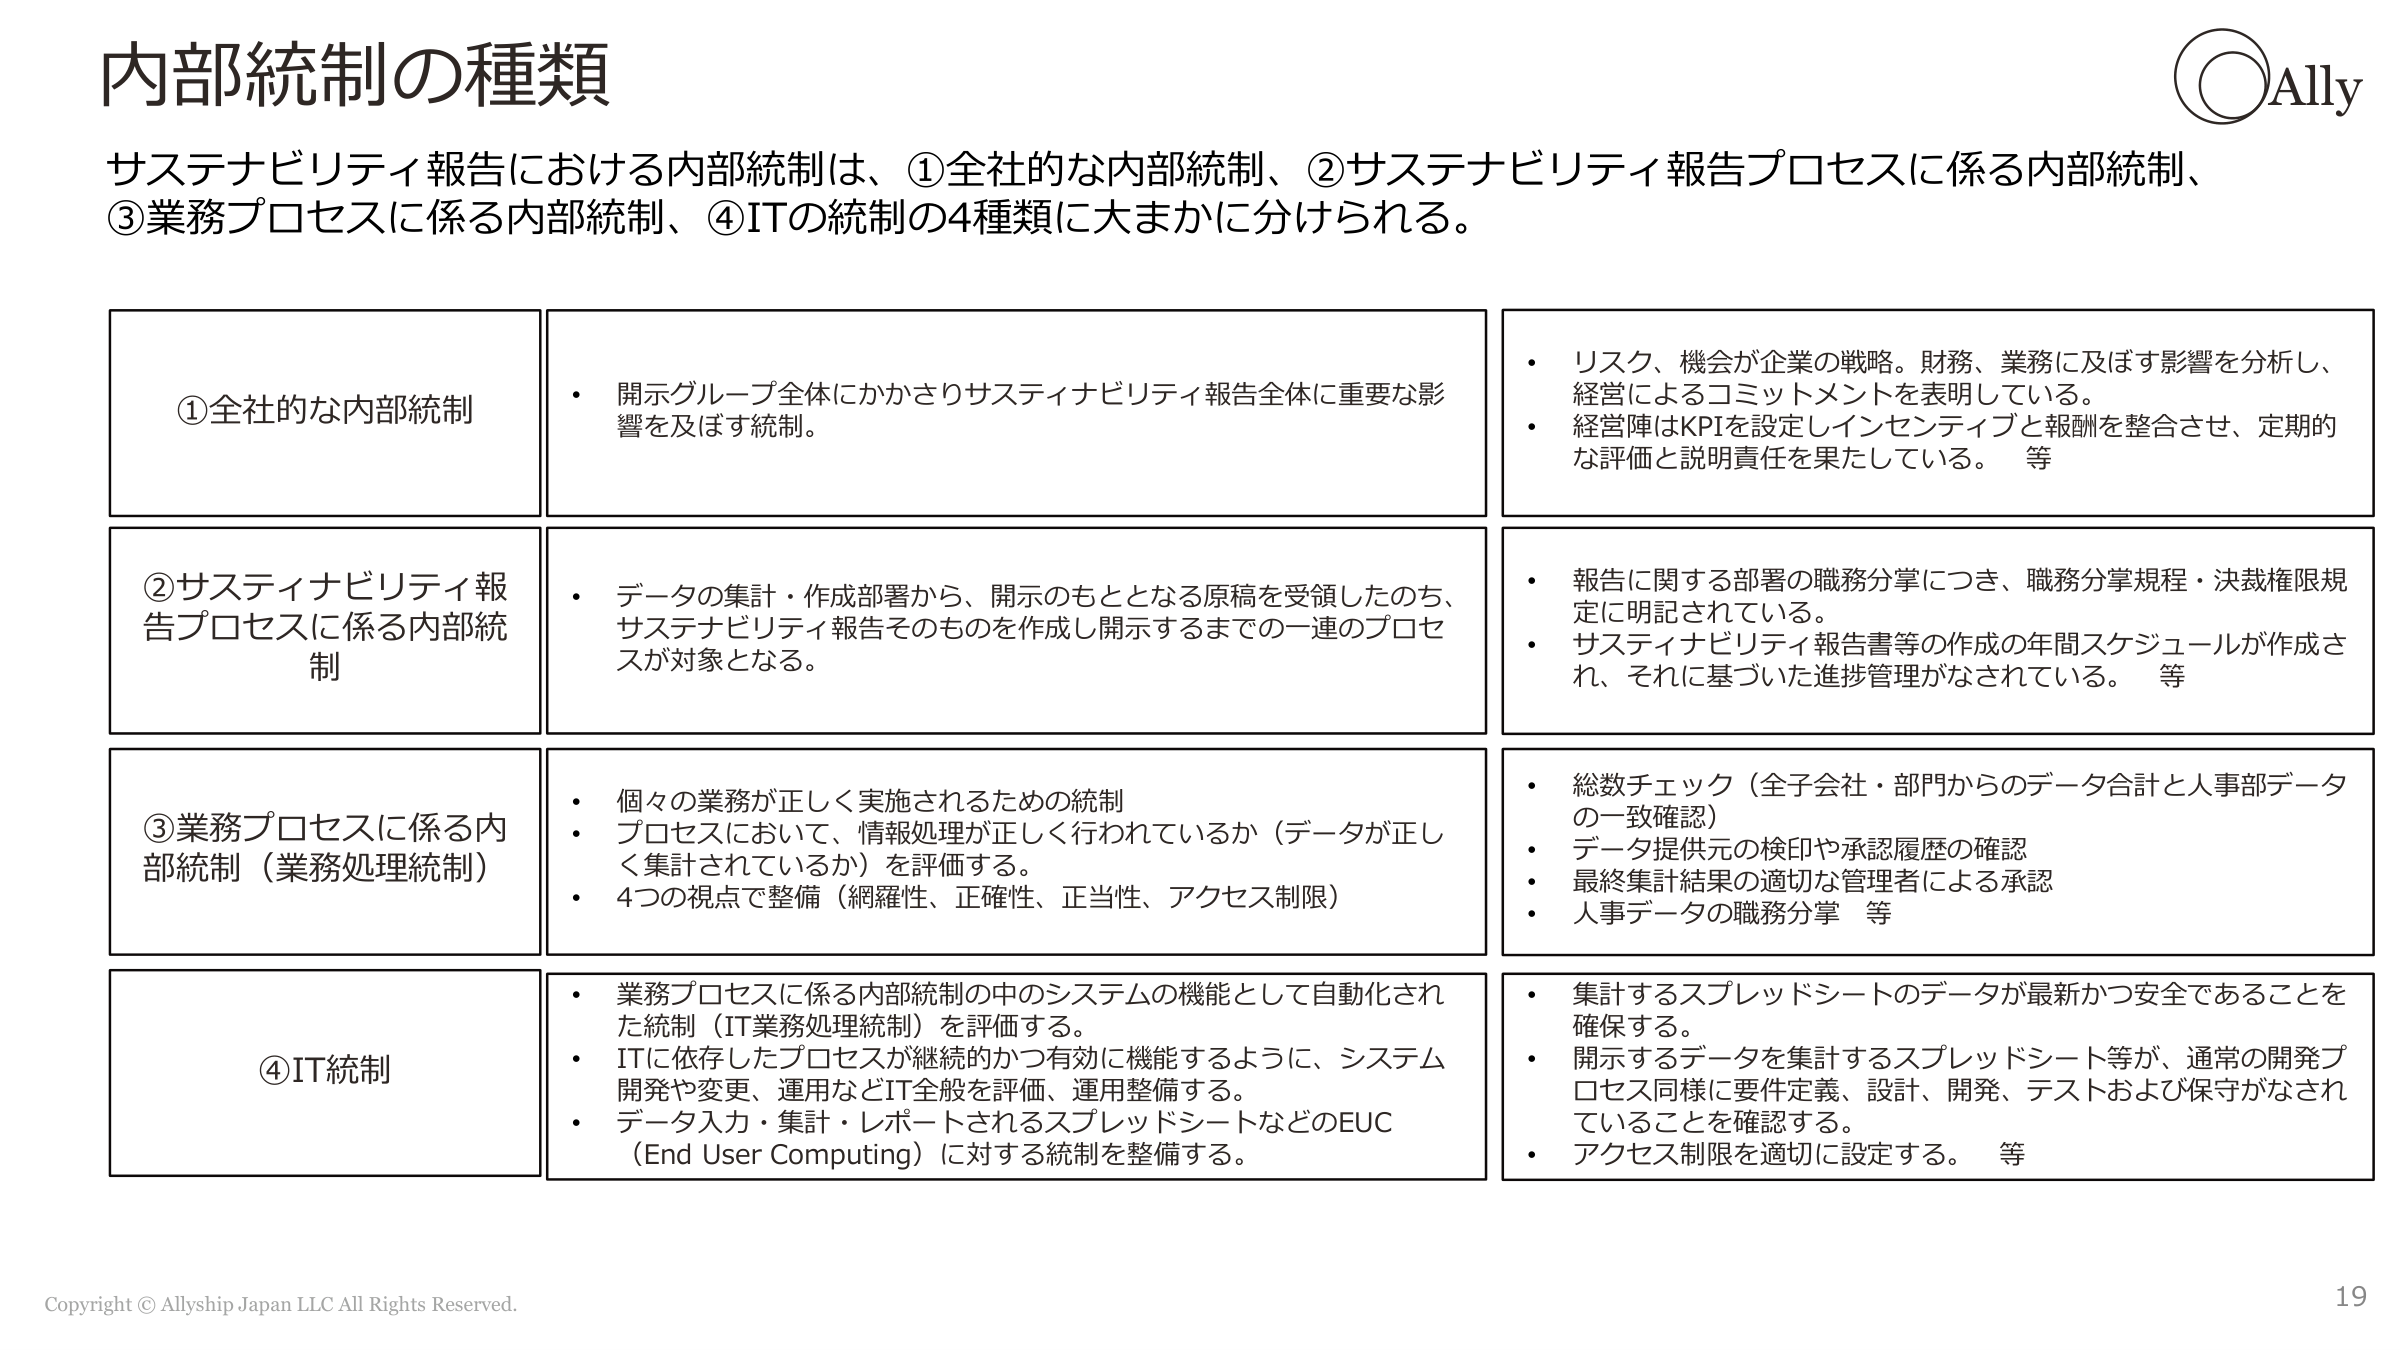
内部統制は、次の4つの層に分かれます。
| 層 | 何を扱うか | 人事データでは |
|---|---|---|
| Ⅰ 全社的な内部統制 | 会社全体の方針と体制 | 開示・報告の方針、責任と権限、決定と承認のライン |
| Ⅱ 報告プロセスに係る内部統制 | 報告する情報の作り方 | 指標の定義、集計範囲、対象期間の確定と文書化 |
| Ⅲ 業務プロセスに係る内部統制 | 日々の業務の中の統制 | 入力・検証・承認・記録・変更管理の5プロセス |
| Ⅳ IT統制(EUC を含む) | システムとファイルの管理 | システムからの抽出、表計算ファイルの管理、アクセス権限 |
土台はⅠです
順番が大事です。Ⅰ(全社的な内部統制)が整っていないと、上の層をいくら作り込んでも運用が続きません。
Ⅰとは、具体的にはこういうことです。
- 誰が決めるのか:指標の定義を決める責任者が決まっている
- 誰が承認するのか:開示する数値を承認するラインが決まっている
- どの部門が主管か:人事・経理・IRの役割分担が決まっている
これが決まっていないと、Ⅱで定義書を作っても承認者がおらず、Ⅲで手順を定めても守らせる権限がありません。
第5回で「体制は社内で決めるほかない」と書いたのは、Ⅰのことです。 ここだけは外部が代わりに決められません。
Ⅲの5プロセスと4視点
Ⅲ(業務プロセス)は、第8回で見た5つのプロセスに分かれます。
入力 → 検証 → 承認 → 記録 → 変更管理
そして、それぞれのプロセスで次の4つの視点が満たされているかを見ます。
| 視点 | 問い |
|---|---|
| 網羅性 | 数えるべきものが漏れていないか |
| 正確性 | 数え方が正しいか |
| 実在性 | 実際に存在しないものを数えていないか |
| 期間帰属 | その期間に属するものを数えているか |
たとえば女性管理職比率なら、網羅性は「対象の子会社をすべて含めたか」、実在性は「退職者を分母に残していないか」、期間帰属は「期末時点で揃えたか」にあたります。
対象は絞ります
すべての人事データに内部統制を作るわけではありません。第15回で見たとおり、保証の対象は1社あたり平均7.0項目です。
優先順位は、重要性(外部に出しているか、経営指標か)と複雑性(誤りが起きやすいか)の2つで決めます。部門をまたいで集計している指標、手作業が多い指標から着手します。
まとめ
- 人事データのために新しい物差しをこしらえる必要はありません。財務報告で確立している枠組みをそのまま当てます。
- 内部統制とは、誰もが同じ手順で、間違いなく、正しいデータを作れる仕組みです。人的資本データが関わるのは「報告の信頼性」です。
- 層は4つ。Ⅰ全社的/Ⅱ報告プロセス/Ⅲ業務プロセス/Ⅳ IT統制。
- 土台はⅠです。 誰が決め、誰が承認し、どの部門が主管かが決まっていないと、上の層は運用が続きません。
- Ⅲは入力・検証・承認・記録・変更管理の5プロセスと、網羅性・正確性・実在性・期間帰属の4視点で見ます。
- 対象は重要性と複雑性で絞ります。
出所・注記
- 内部統制の目的の区分および4つの層の整理は、企業会計審議会「財務報告に係る内部統制の評価及び監査の基準」で用いられている枠組みに基づき、人的資本データに当てはめたものです。
- 5つのプロセス(入力・検証・承認・記録・変更管理)および4つの視点(網羅性・正確性・実在性・期間帰属)も同様に、財務報告の内部統制で用いられている整理によります。
- EUC(エンドユーザー・コンピューティング)は、情報システム部門ではなく利用部門が自ら作成・管理する表計算ファイル等を指します。
- 1社あたりの保証対象項目数7.0は、86社・591項目から算出したものです(第15回参照)。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第17回です。 目次を見る →