指標の「定義」を決めているのは誰か
「管理職とは誰か」を決めているのは、社内の誰なのか。
ここから第3章に入ります。前章までは、保証を受ける側で何が起きるかを見てきました。ここからは、その数字が社内でどう作られているかを見ていきます。
最初に扱うのは定義です。保証の準備で最初に詰まるのが、ほぼ例外なくここだからです。
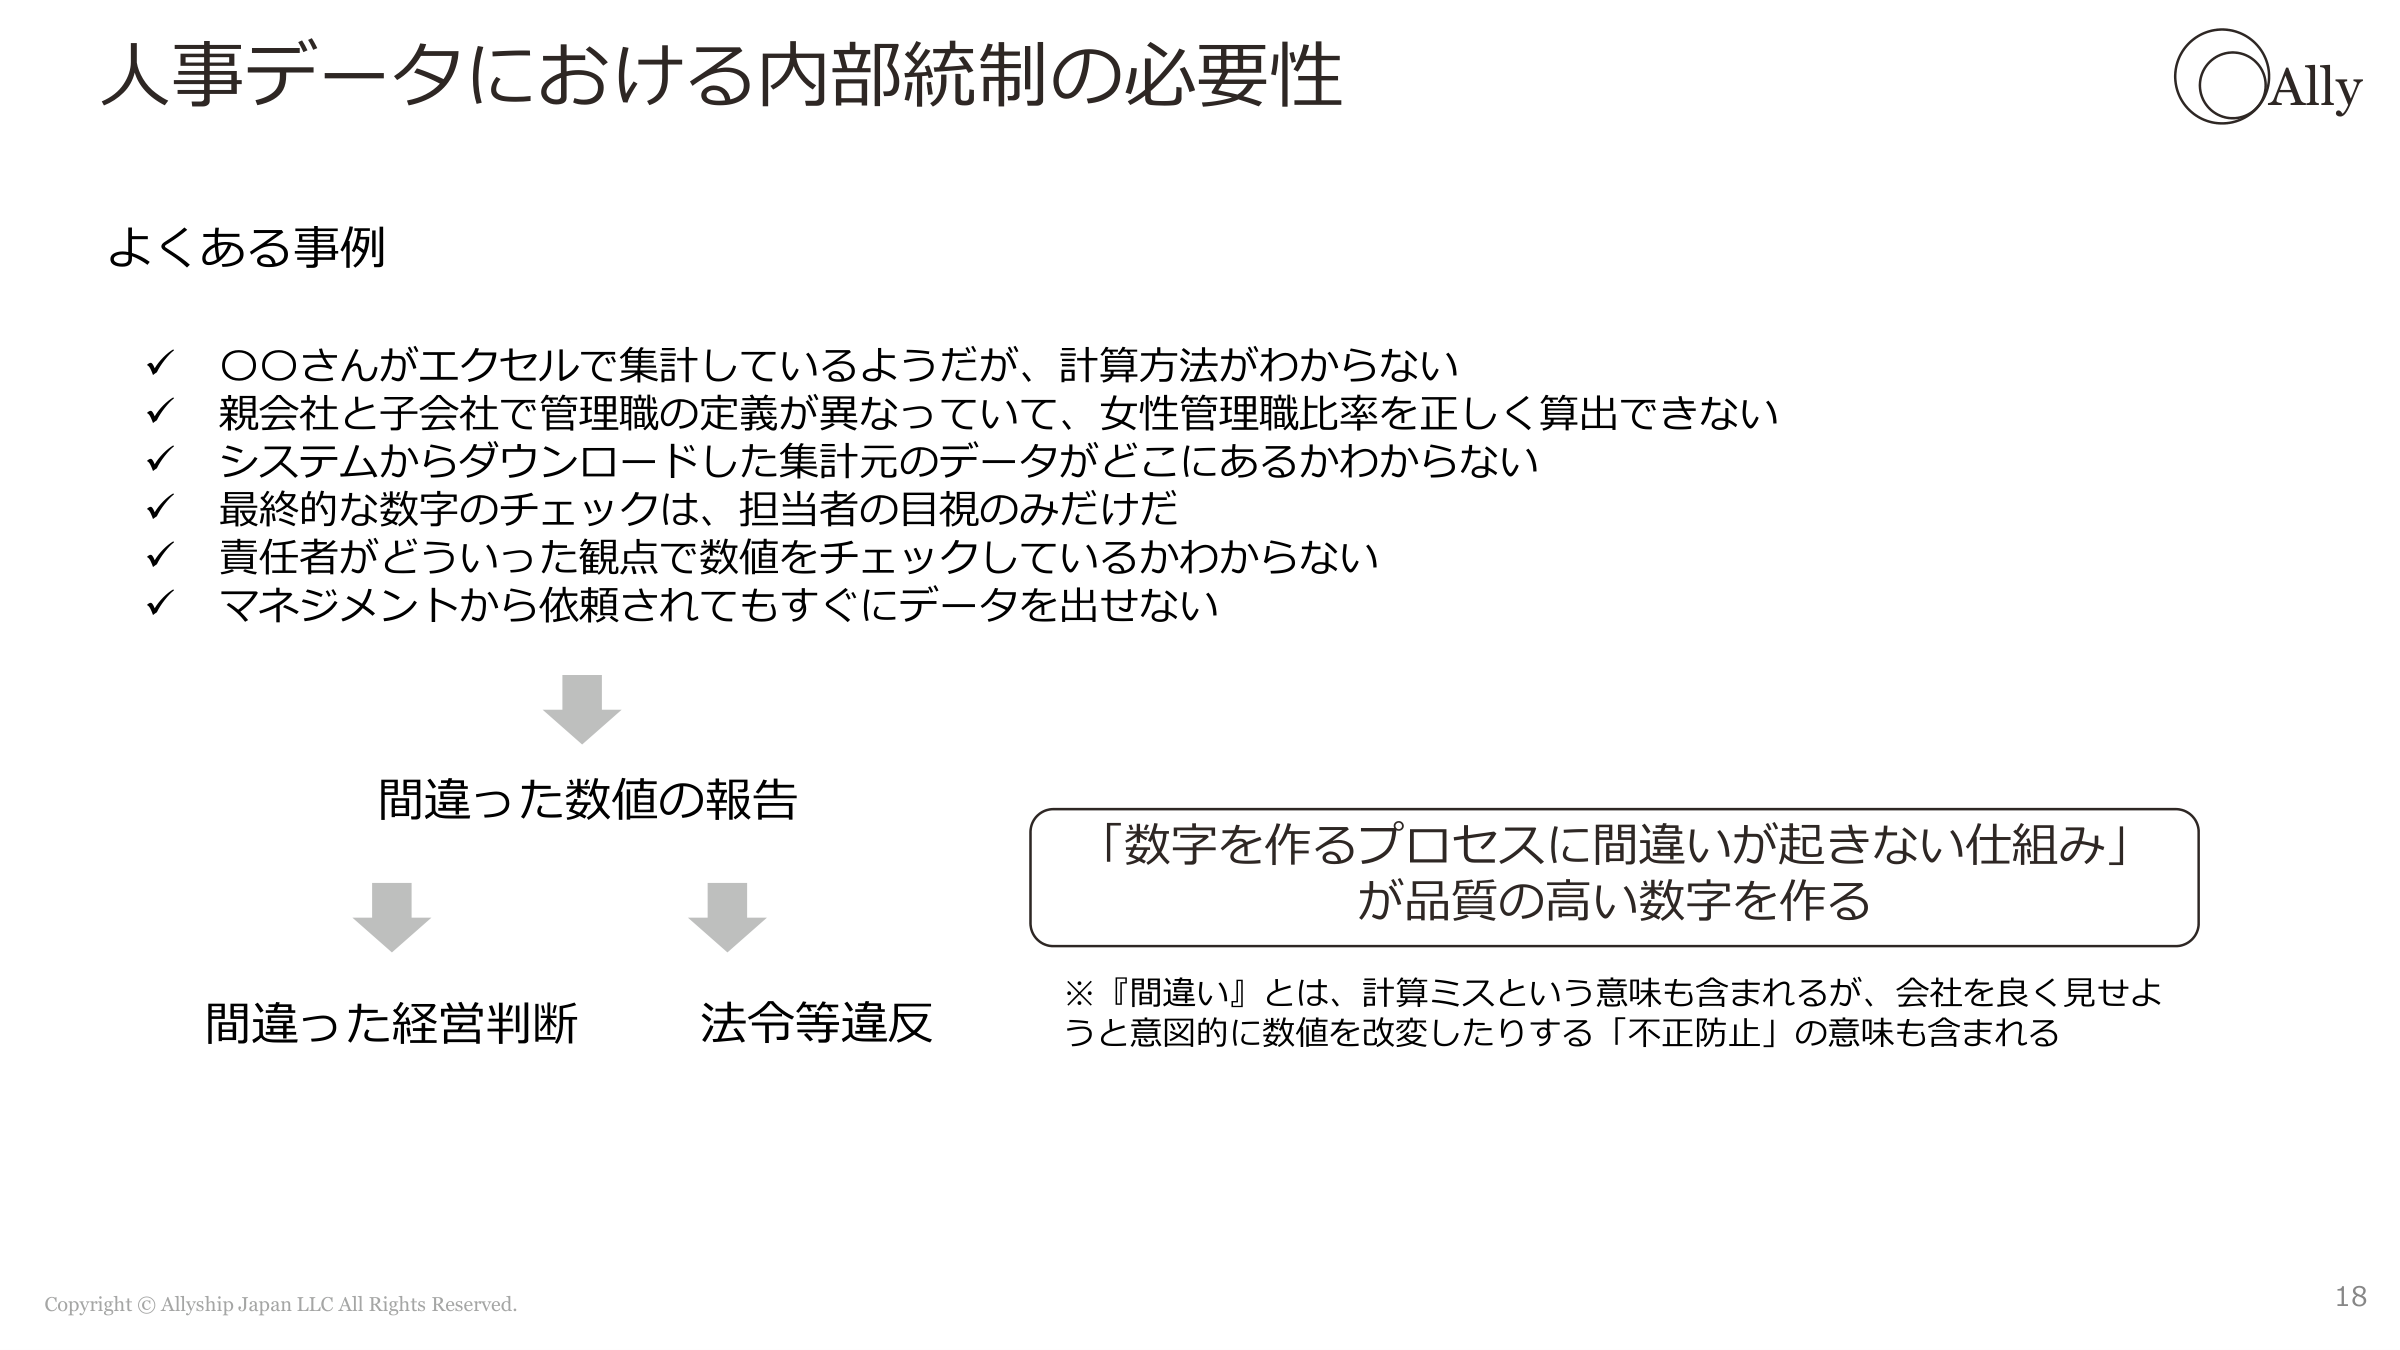
「管理職」は、社内に複数あります
女性管理職比率を出すとき、分母と分子に入る「管理職」を決める必要があります。
ところが多くの会社で、管理職の範囲は用途ごとに別々に決まっています。
- 人事制度上の等級で区切ったもの
- 労働基準法上の管理監督者
- 組織上のライン長(部長・課長)
- 役員報酬や人件費の管理で使っている区分
どれも社内では正しい定義です。間違っているわけではなく、目的が違うだけです。問題は、開示に使うのがどれなのかが決まっていないことです。
同じ会社が、同じ指標を複数の切り口で出しています
これは印象論ではありません。数字に出ます。
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社の保証報告書を読み取ったところ、法定3項目(女性管理職比率・男性育児休業取得率・男女の賃金の差異)に該当する項目は、77社で225項目ありました。
1社あたり平均2.9通りの切り口で出している計算になります。最も多い会社では6通りです。
そして、項目名は100通りありました。
実際に使われていた名称の例を挙げると、女性管理職比率だけでも次のような幅があります。
- 女性管理職比率(単体)/(連結)/(グローバル)/(グループ全体)
- 女性管理職比率(課長相当職以上)/(課長職以上)/(部長職・課長職計)
- 管理職に占める女性労働者の割合
- 幹部社員の女性比率/マネージャーに占める女性比率
同じ「女性管理職比率」という言葉が、同じものを数えていません。
なぜ決まらないのか
定義が決まらないのは、担当者が怠慢だからではありません。決める権限の所在がはっきりしないからです。
人的資本の指標は、次の3つがそれぞれ別の部署に散らばっています。
| 何を決めるか | 実際に持っているのは |
|---|---|
| 指標の定義(誰を数えるか) | 人事(ただし制度ごとに担当が違う) |
| どこまでを自社とするか(集計範囲) | 経理・経営企画(連結の範囲を持っている) |
| 何を外に出すか | IR・サステナビリティ推進 |
3つが揃わないと定義は確定しません。 人事だけで決めても、連結の範囲と合っていなければ開示に使えません。
保証の準備が「体制の話」から始まるのは、このためです。
決めるべきことは、4つです
指標ごとに、次の4つを決めて文書にします。
- 分子と分母に何を入れるか(管理職の範囲、労働者の範囲)
- どこまでを対象にするか(単体か、連結か、国内のみか)
- いつ時点の数字か(期末時点か、期中平均か、年度の累計か)
- 決めたのは誰か(承認者と承認日)
4つ目が抜けやすいところです。決まっていても、誰が決めたのかが残っていないと、次の年に誰も動かせません。
定義書は、1枚で足ります
大がかりな文書は要りません。指標ごとにA4で1枚、次の項目が書いてあれば機能します。
- 指標名(外部に出すときの正式名称)
- 定義(分子・分母・対象範囲・基準日)
- データの出どころ(どのシステムの、どの項目か)
- 算定の手順
- 承認者と承認日、改定履歴
これがあると、担当が代わっても同じ数字が出ます。保証で問われているのは、この状態があるかどうかです。
まとめ
- 「管理職」の定義は社内に複数あり、目的が違うだけで、どれも正しいものです。開示に使うのがどれかを決める必要があります。
- 86社の保証報告書では、法定3項目に該当する項目が77社で225項目、1社あたり平均2.9通りの切り口、項目名は100通りありました。同じ言葉が同じものを数えていません。
- 定義が決まらないのは、決める権限が人事・経理/経営企画・IRに分かれているためです。
- 指標ごとに決めるのは4つ。分子と分母/対象範囲/時点/決めた人。4つ目が抜けやすいところです。
- 定義書は指標ごとにA4で1枚あれば機能します。
出所・注記
- 項目数・社数・項目名の種類は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を対象に、各社の保証報告書に掲載された705項目のうち、法定3項目(女性管理職比率・男性育児休業取得率・男女の賃金の差異)に該当するものを1項目ずつ読み取って集計しました(2026年9月時点)。該当は77社・225項目、異なる項目名は100通りでした。
- 「1社あたり平均2.9通り」は、225項目を該当77社で除したものです。
- 挙げた項目名の例は、実際に報告書に記載されていた名称です。企業名は示していません。
- 掲載されている切り口が複数あること自体は、開示の質を示すものではありません。用途に応じて複数出している場合も含まれます。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第9回です。 目次を見る →