第三者保証とは何をする行為か
保証機関は自社に来て、実際に何をしているのか。
前回、人的資本の数字がこれから外部から確かめられるようになる、という話をしました。では「確かめる」とは、具体的に何をすることなのでしょうか。
この記事では、保証という行為の中身を分解します。何をされるのかが分かれば、何を用意しておけばいいのかも見えてきます。
保証とは、結論を書面で表明すること
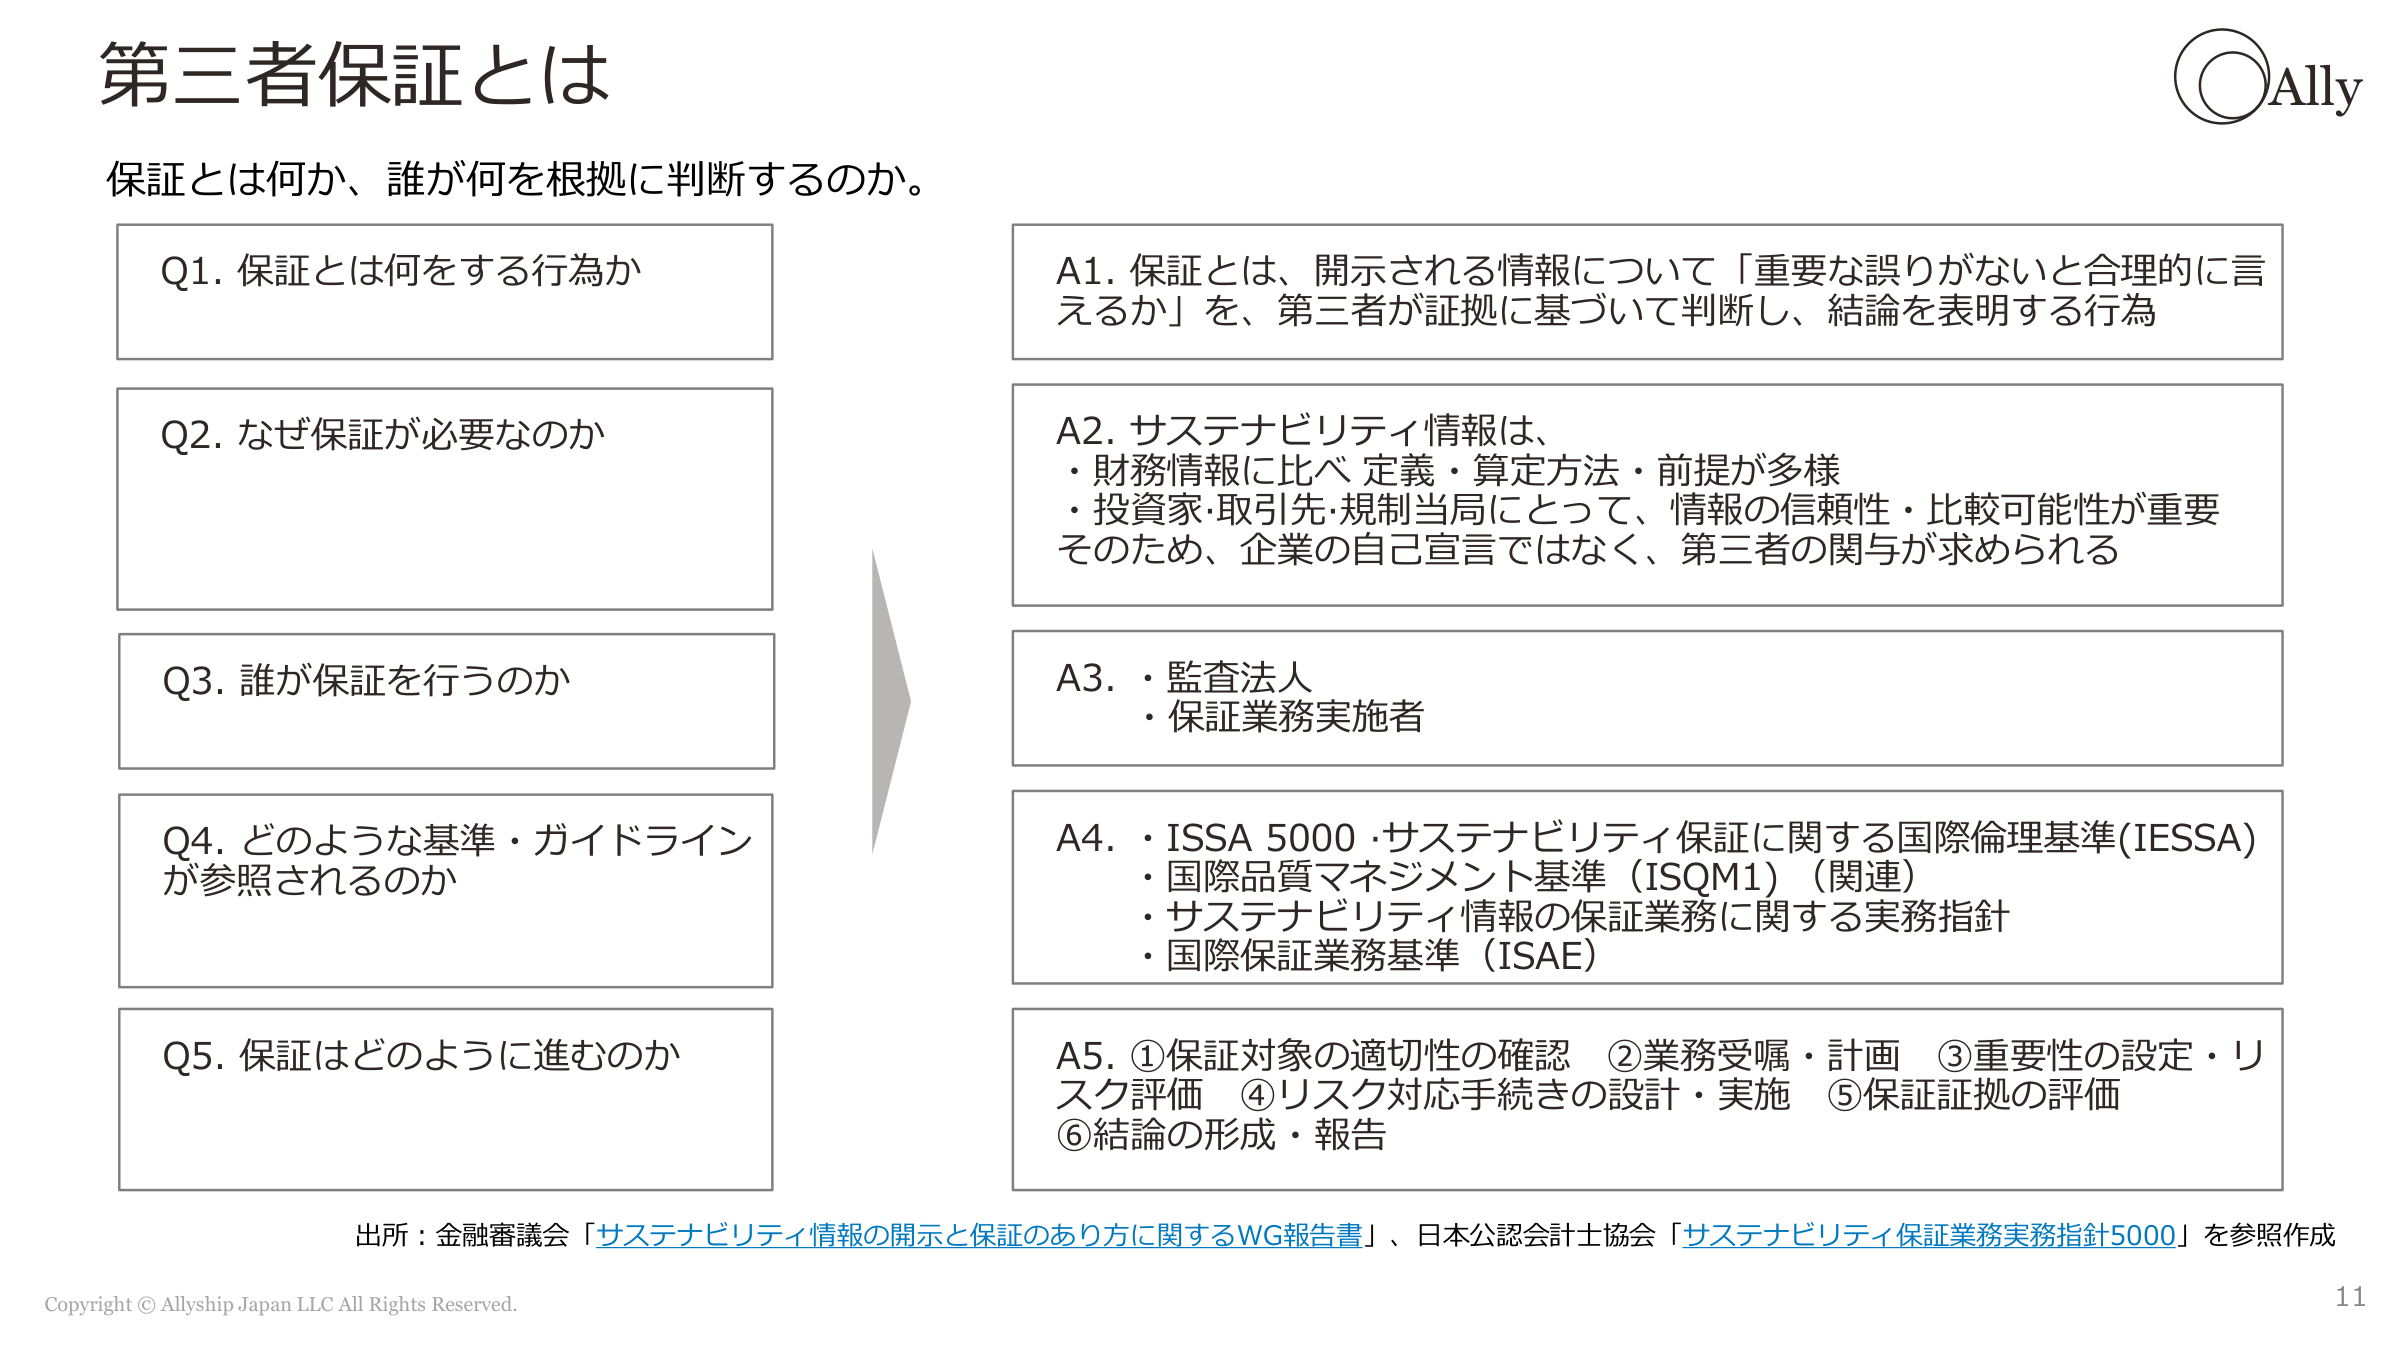
第三者保証とは、開示される情報について「重要な誤りがないと言えるか」を、第三者が証拠に基づいて判断し、その結論を書面で表明することです。
ここで押さえておきたいのは、保証機関の仕事は「数字を作り直すこと」でも「数字が正しいと証明すること」でもない、という点です。入手した証拠の範囲で、結論を述べる。それが役割です。
だから、証拠が手に入らなければ結論は出せません。このことが、次に説明する流れのすべてに効いてきます。
保証は6つの段階で進みます
| 段階 | 中身 | |
|---|---|---|
| 入口 | ① 保証対象の適切性の確認 | 何を保証の対象にできるかを見る |
| 入口 | ② 業務受嘱・計画 | 引き受けるかを判断し、計画を立てる |
| 本体 | ③ 重要性の設定・リスク評価 | どこに誤りが起きやすいかを見極める |
| 本体 | ④ リスク対応手続きの設計・実施 | 実際に確かめる |
| 出口 | ⑤ 保証証拠の評価 | 集まった証拠で足りるかを判断する |
| 出口 | ⑥ 結論の形成・報告 | 結論を書面で表明する |
入口(①②)で、受けるかどうかが決まります
意外に思われるかもしれませんが、保証機関が最初にやるのは、契約するかどうかの判断です。
対象となる情報の算定ルールが決まっているか、それが文書になっているか、根拠資料は保管されているか。これらを確認して、「この会社の情報について保証業務が成り立つか」を見ます。成り立たないと判断されれば、受嘱に至りません。
ここが、保証を初めて受ける会社にとっていちばん想定外の場所です。準備ができていないことは、契約前に分かってしまいます。
本体(③④)が、実務でいちばん時間を使うところです
まず、どこで誤りが起きやすいかを見ます。部門をまたいで集計している指標、定義が複数ある指標、手作業が多い工程。そういう箇所に重点が置かれます。そのうえで、確かめる手続を設計して実施します。手続の中身は後述します。
出口(⑤⑥)で、結論が決まります
集まった証拠で結論を出せるかを判断し、書面で表明します。これが保証報告書です。証拠が足りなければ、結論を出せないという結果もありえます。
手続の中身は、5つの型に分かれます
保証機関が行う手続は、大きく次のような型に分かれます。
| 手続 | 何をするか |
|---|---|
| 質問 | 担当者に、どう集計したかを聞く |
| 閲覧 | 手順書・定義書・承認の記録を読む |
| 再計算 | 同じ数字を自分で計算し直す |
| 突合 | 出てきた数字を、元の資料と照らす |
| 観察 | 実際の作業や現場を見る |
これに加えて、分析的手続——前年との比較や、部門間の比較で、説明のつかない変動がないかを見る手続——が使われます。
ここで重要なのは、質問以外のすべてが「残っているもの」を見ているということです。担当者の記憶や説明だけでは、閲覧も突合も再計算もできません。
実際に86社は、何をされていたのか
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社について、報告書に記載された手続の内容を読み取りました。
| 手続 | 記載のあった社数 | 率 |
|---|---|---|
| 担当者への質問・インタビュー | 80社 | 93.0% |
| 元データへの遡及(突合) | 62社 | 72.1% |
| 現地・サイトの往査 | 33社 | 38.4% |
ほぼすべての会社で質問が行われ、7割を超える会社では元データまで遡られています。
「聞かれるだけだろう」と考えていると、ここでずれが出ます。集計結果のファイルを見せて終わり、にはなりません。 その数字がどこから来たのか、元の資料まで辿られる可能性が高い、というのが実態です。
一方、現地往査は4割弱です。人的資本のデータは工場やサイトを見に行く性格のものではないため、この数字は主に環境データ(温室効果ガス排出量など)を反映しているものと考えられます。
「監査」とは何が違うのか
会計の世界には「監査」があります。第三者が確かめて結論を出すという構造は同じです。
違いは、どこまで確かめるか(保証の水準)にあります。現在のサステナビリティ保証は、会計監査よりも手続の範囲が限られた水準で行われています。この点は次回、詳しく扱います。
ただし、水準が違っても手続の型は変わりません。質問し、閲覧し、突合し、再計算する。用意しておくべきものは同じです。
まとめ
- 保証とは、開示された情報について、第三者が証拠に基づいて判断し、結論を書面で表明することです。
- 保証は6段階(①対象の適切性の確認 ②受嘱・計画 ③重要性の設定とリスク評価 ④手続の設計・実施 ⑤証拠の評価 ⑥結論の形成・報告)で進みます。受けるかどうかは、入口の①②で決まります。
- 手続は質問・閲覧・再計算・突合・観察に分かれ、質問以外はすべて「残っているもの」を見ます。
- 86社の保証報告書では、質問が80社(93.0%)、元データへの遡及が62社(72.1%)、現地往査が33社(38.4%)で記載されていました。
出所・注記
- 手続の実施状況は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を分母とし、各社の保証報告書に記載された手続の記述を読み取って集計しました(2026年9月時点)。
- 質問・インタビューについては、86社のうち4社は報告書の記述から実施の有無を確認できませんでした。上記の80社は、記載から実施が確認できた社数です。
- 手続の分類は、報告書に記載された文言(「質問」「インタビュー」「閲覧」「突合」「再計算」「視察」等)に基づく整理であり、実際に行われた手続のすべてが報告書に記載されているとは限りません。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第2回です。 目次を見る →