限定的保証と合理的保証の違い
2つの保証水準は何が違い、自社はどちらを前提に準備すればよいのか。
第三者保証について調べ始めると、「限定的保証」「合理的保証」という2つの言葉が出てきます。似た言葉で、違いが分かりにくいところです。
この違いは、準備にかかる手間を左右します。最初に押さえておいたほうがいい論点です。
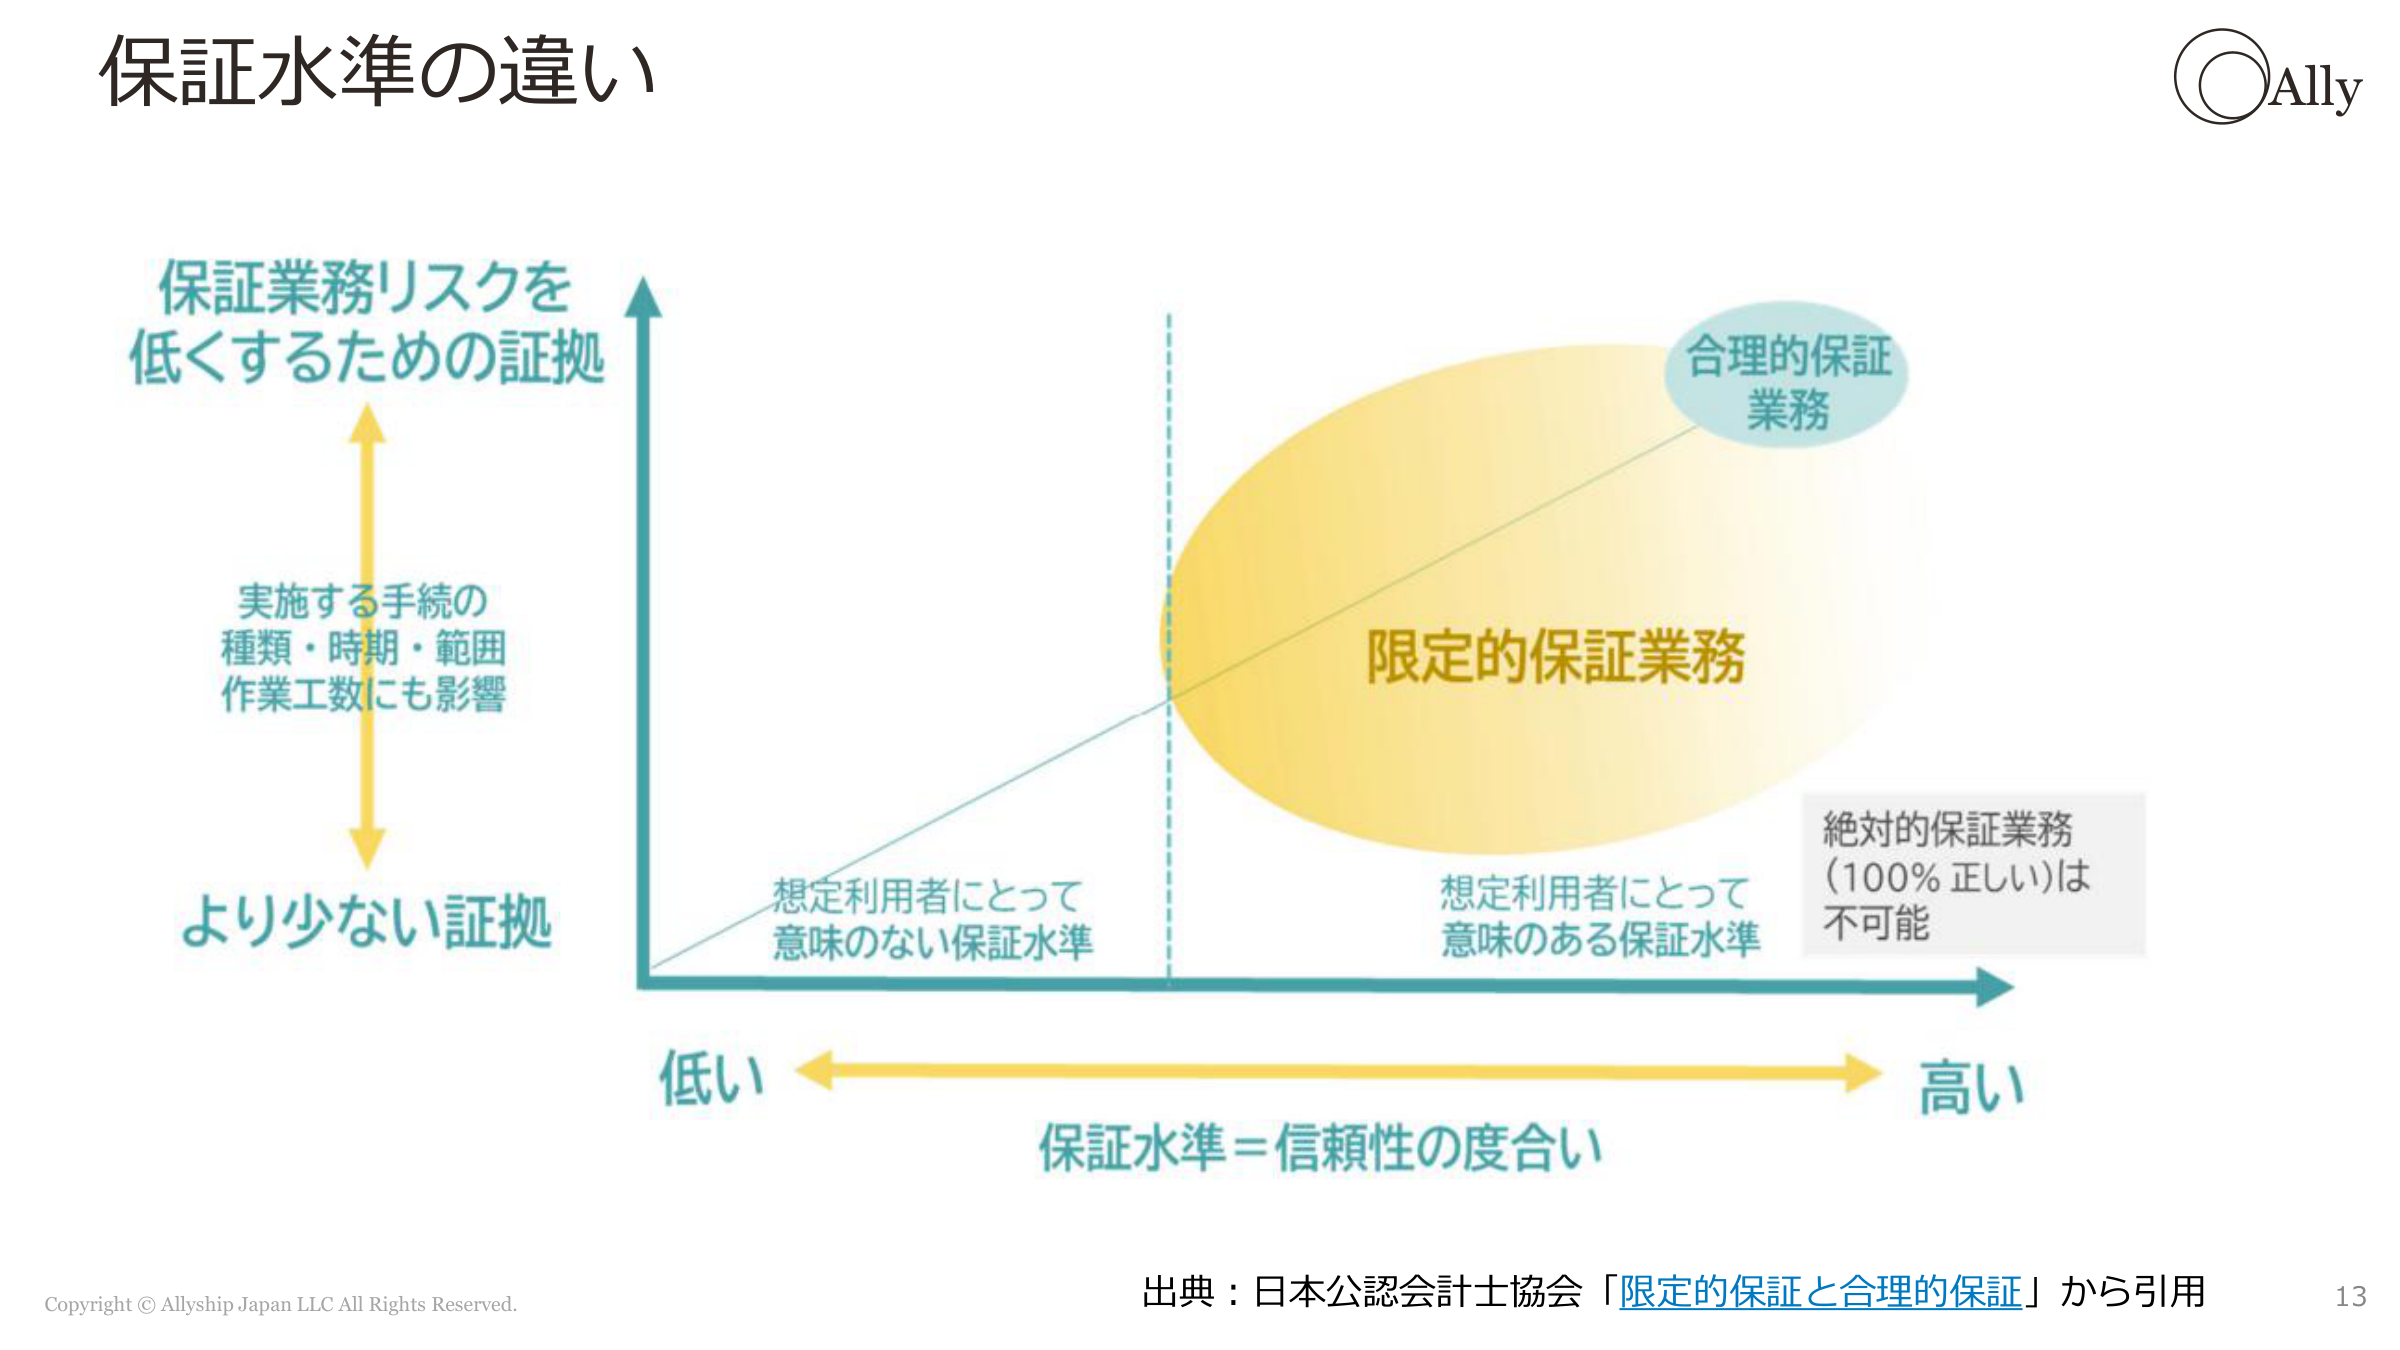
その前に ― 100%正しいことを証明する保証は存在しません
違いを見る前に、ひとつ前提を置きます。
「絶対的保証」、つまり100%正しいと言い切る保証業務は、そもそも存在しません。 すべての取引・すべての記録を漏れなく確かめることは現実的に不可能だからです。
保証水準とは、その情報をどの程度信頼してよいかの度合いであり、それは保証機関が集めた証拠の量と範囲で決まります。証拠を多く集めれば水準は上がり、そのぶん手続の種類・時期・範囲が広がり、作業工数も増えます。
限定的保証と合理的保証の違いは、この連続した線の上の、どこに立つかの違いです。
会計監査に例えると分かりやすい
いちばん近い例えは、会計の世界にあります。
| 保証水準 | 会計でいうと |
|---|---|
| 限定的保証 | 四半期レビューに近い |
| 合理的保証 | 年度末の会計監査に近い |
四半期レビューは、年度末の監査ほど深くは見ません。短い期間で、限られた手続で、大きな誤りがないかを確かめます。限定的保証もこれに近い性格です。
違いは3つあります
① 結論の書き方が違う
これがいちばん分かりやすい違いです。
限定的保証では、報告書にこう書かれます。
重要な誤りがあると信じさせる事項が、認められなかった
合理的保証では、こうです。
重要な誤りがないと認める
読み比べると、言い方が違うことに気づくと思います。限定的保証は「誤りがあるとは思わせる材料が出てこなかった」という書き方で、合理的保証は「誤りがない」と正面から述べています。
前者は消極的形式、後者は積極的形式と呼ばれます。保証機関がどこまで踏み込んで言い切るか、の差です。
② 手続の範囲が違う
| 限定的保証 | 合理的保証 | |
|---|---|---|
| 手続の範囲 | 分析的手続と質問が中心 | 証憑の突合・再計算まで広く実施 |
| リスクの識別・評価 | 限定的 | より詳細に実施 |
限定的保証では、前年との比較や部門間の比較(分析的手続)と、担当者への質問が中心になります。合理的保証では、元の資料まで当たって突き合わせ、計算し直す作業が広く行われます。
③ かかる時間と負荷が違う
手続の範囲が広がれば、対応する社内の負荷も上がります。求められる資料の量も、説明を求められる回数も増えます。
いま日本で行われているのは、すべて限定的保証です
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社を1社ずつ読み取ったところ、保証水準は86社すべてが「限定的保証」でした。合理的保証を取得していた会社は0社です。
つまり現時点では、限定的保証が実務上の標準になっています。制度として義務化が議論されているのも、まず限定的保証の水準です。
ただし、将来的には合理的保証が視野に入ります
保証の実務では、将来的に合理的保証が求められる方向に進むと見込まれています。財務情報がそうであったように、信頼性の要求が段階的に上がっていく構図です。
ここで、準備する側にとって現実的な論点があります。
限定的保証で中心になる「分析的手続」を行うにも、一定程度そろったデータが前提になります。 前年と比べる、部門間で比べる、という手続は、比べられる状態のデータがあって初めて成り立ちます。定義がばらばらだったり、集計範囲が年によって変わっていたりすると、分析的手続そのものが機能しません。
つまり、限定的保証だから準備が軽くて済む、とは限りません。 準備は、将来の合理的保証も見越したうえで、早めに、段階的に進めておくほうが手戻りが少なくなります。
混同しないでほしいこと
最後に、ひとつ注意を書いておきます。
保証の水準と、社内の内部統制をどこまで作るかは、別の話です。
「限定的保証だから、内部統制もそこそこでいい」という整理は成り立ちません。理由は単純で、開示する数値が正しいことに責任を負うのは、保証を受けるかどうかにかかわらず企業だからです。保証機関は、その情報について結論を述べる立場にあります。
内部統制をどこまで作るかは、保証の水準が決めるのではありません。開示する数値の信頼性を確保するために、企業が自ら定めるものです。この点は次回、詳しく扱います。
まとめ
- 100%正しいと言い切る「絶対的保証」は存在しません。 保証水準とは信頼性の度合いであり、集めた証拠の量と範囲で決まります。
- 限定的保証は四半期レビュー、合理的保証は年度末の会計監査に近い性格です。
- 違いは、結論の書き方(消極的形式/積極的形式)、手続の範囲、そして社内の負荷です。
- 86社すべてが限定的保証で、合理的保証は0社でした。現時点では限定的保証が実務上の標準です。
- 限定的保証で中心になる分析的手続にも、そろったデータが前提として必要です。水準が低いから準備が軽い、とは限りません。
- 保証の水準と、内部統制をどこまで作るかは別の話です。
出所・注記
- 保証水準の区分は、日本公認会計士協会「限定的保証と合理的保証」の整理に基づきます。
- 保証水準の取得状況は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を分母とし、各社の保証報告書に記載された保証水準を読み取って集計しました(2026年9月時点)。
- 結論の文言は、報告書に用いられている代表的な表現を示したものであり、各社の記載は表現が異なる場合があります。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第3回です。 目次を見る →