人的資本開示から第三者保証まで ― 制度化の順序と時期
いつから、どの会社が、人的資本の数字を外部から確かめられるのか。
サステナビリティ情報の開示に関わっていると、「第三者保証」という言葉を見かける機会が増えてきました。ただ、人事やサステナビリティ推進の担当者にとって、これは経験したことのない状況だと思います。自分が集めて、自分が出した数字を、社外の誰かが確かめに来る。そういう場面に立ち会ったことがある人は、人事の中にはほとんどいません。
この記事では、その制度がどういう順番で、いつ来るのかを整理します。
「開示」と「保証」は別のもの
最初に、言葉を分けておきます。ここが混ざると、以降の話が読みにくくなります。
開示は、企業が自分で情報を出すことです。有価証券報告書に女性管理職比率を書く、統合報告書に育児休業の取得率を載せる。これはすべて開示です。
保証は、その開示された情報について、第三者が証拠に基づいて確かめ、結論を書面で表明することです。会計の世界でいえば、決算書を会社が作るのが開示、監査法人がそれを確かめて監査報告書を出すのが保証にあたります。
つまり、いま人的資本の領域で起きようとしているのは、「出す」だけだった情報に「確かめる」が付くという変化です。
順序は3段階
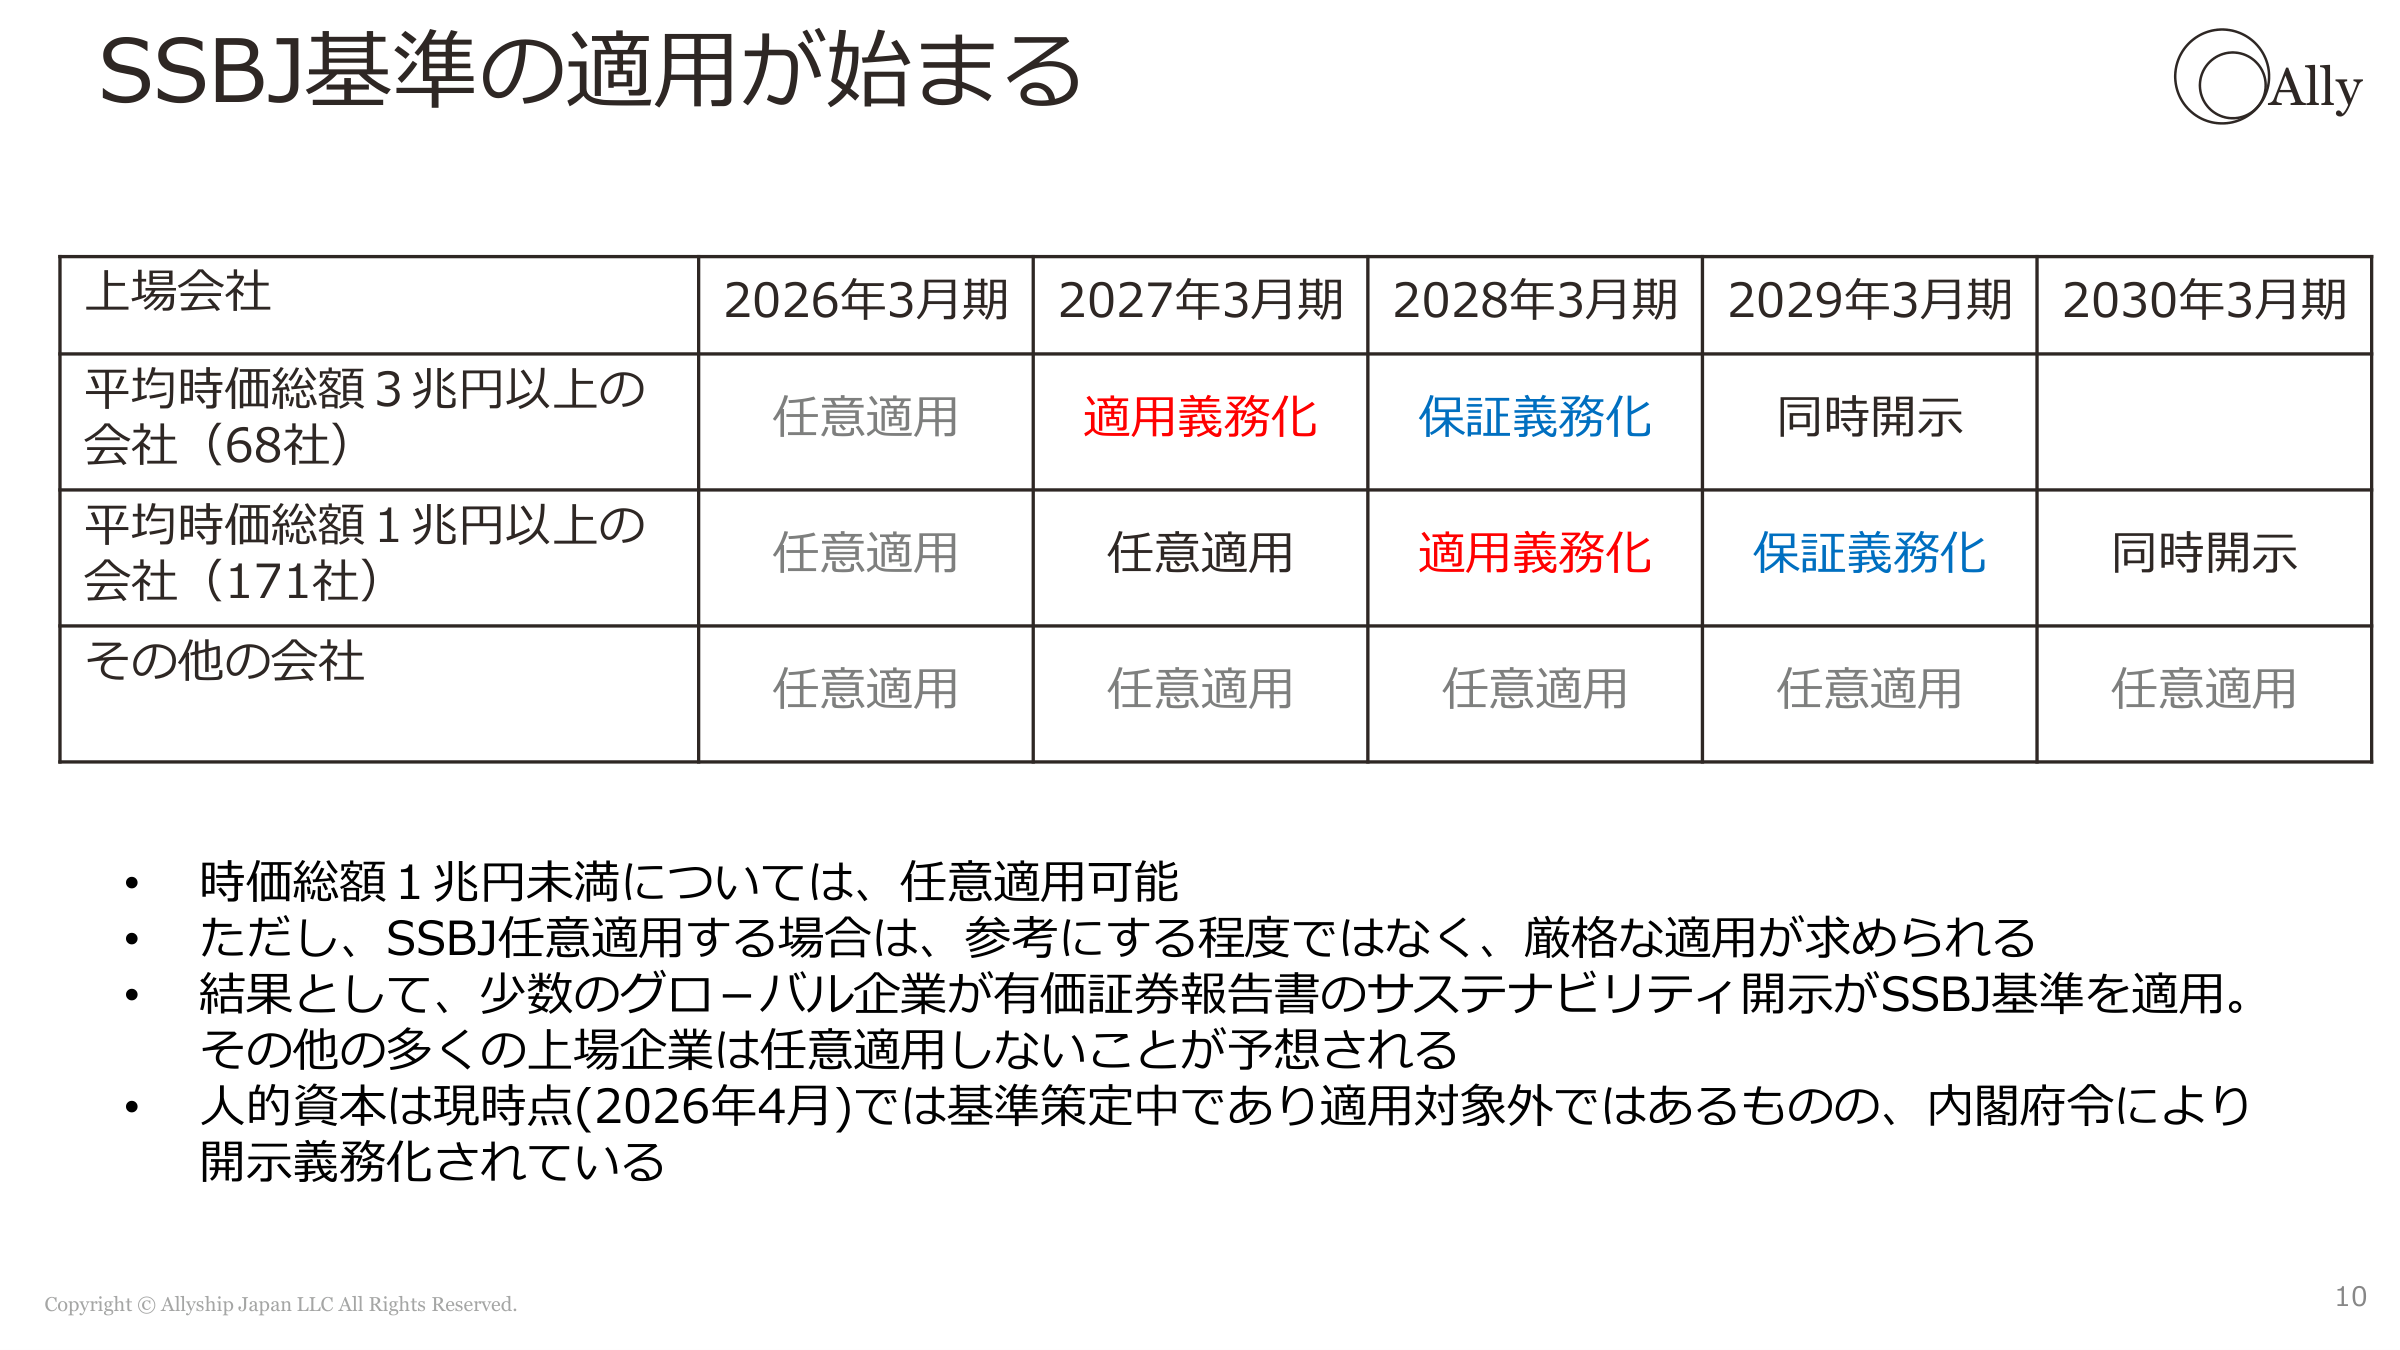
制度は一度に来るのではなく、次の順番で進みます。
| 2026年3月期 | 2027年3月期 | 2028年3月期 | 2029年3月期 | 2030年3月期 | |
|---|---|---|---|---|---|
| 平均時価総額 3兆円以上(68社) | 任意適用 | 適用義務化 | 保証義務化 | 同時開示 | |
| 平均時価総額 1兆円以上(171社) | 任意適用 | 任意適用 | 適用義務化 | 保証義務化 | 同時開示 |
| その他の会社 | 任意適用 | 任意適用 | 任意適用 | 任意適用 | 任意適用 |
対象になるのは、まず68社。次に171社です。全上場企業が一斉に、という話ではありません。なお「同時開示」は、有価証券報告書と同じタイミングでサステナビリティ情報を出すことを指します。
① 開示の義務化は、すでに始まっている
人的資本の開示義務化は、これから来る話ではありません。すでに始まっています。有価証券報告書に、女性管理職比率・男性育児休業取得率・男女の賃金の差異を記載する。いわゆる法定3項目です。多くの会社が、すでに2年以上これを続けています。
② 次に来るのが、基準の適用
開示が義務になっても、「どう書くか」は各社に委ねられている部分が大きく残っていました。そこに枠をはめるのがサステナビリティ開示基準(SSBJ基準)です。時価総額の大きい企業から順に適用されます。
③ そのあとに、保証が来る
第三者保証は、基準の適用が始まった次の年度からです。3兆円以上の会社であれば2028年3月期、1兆円以上の会社であれば2029年3月期。基準に沿って開示した情報を、翌年から第三者が確かめに来る、という順番になります。
人的資本の保証は、いまのところ任意です
ここが、この記事でいちばん誤解されやすいところです。
人的資本については、2026年4月時点でグローバルな基準がまだ策定中です。そのため、保証の対象として義務づけられている段階には至っていません。義務化の対象として先行しているのは、ガバナンス・リスク管理・温室効果ガス排出量(Scope1,2)といった領域です。
また、時価総額1兆円未満の企業にとっては、SSBJ基準の適用自体が任意です。ただし、任意で適用する場合も、適用する以上は厳格な適用が求められます。
では、任意だから誰もやっていないのかというと、そうではありません。
すでに、8割以上の会社が人的資本を保証の対象に入れています
サステナビリティ情報について第三者保証報告書を取得している東証プライム上場86社を対象に、報告書に載っている705項目を1社ずつ読み取りました。そのうち、社会・人的資本に関する項目を1つ以上保証の対象に含めていたのは83社です。
| 保証の対象に含めているもの | 社数 | 率 |
|---|---|---|
| 社会・人的資本の項目を1つ以上 | 83社 | 96.5% |
| 法定3項目(女性管理職比率・男性育休取得率・男女賃金差異)のいずれか | 58社 | 67.4% |
制度としては任意でも、保証を受けている会社のほとんどは、すでに人的資本の何かを対象に含めています。一方で、法定3項目まで入れている会社となると、3社に2社です。
「任意だからまだ先」と考えるか、「任意のうちから入れている会社がこれだけある」と読むかは、各社の判断だと思います。ただ、数としてはこうなっている、というのが現在地です。
「保証が始まる年」に準備を始めることはできません
最後に、時間の話をします。
保証で確かめられるのは、できあがった数字だけではありません。その数字を作った業務プロセスと、そのときに残った記録です。
たとえば、2028年3月期の女性管理職比率について保証を受けるとします。このとき保証機関が確かめるのは、2027年4月から2028年3月までの間に、誰がどのデータを集め、誰が確認し、誰が承認したのか、という経過です。その期間が終わってから記録を作ることはできません。
財務諸表の監査でも、同じことが起きました。監査が始まる年に準備を始めた会社はなく、その前に内部統制を整える期間がありました。人的資本のデータについても、構造は変わりません。
まとめ
- 制度は「開示の義務化 → 基準の適用 → 第三者保証」の順に進み、保証は基準適用の次年度から始まります。
- 人的資本の保証は、2026年4月時点では任意です。義務化が先行しているのはガバナンス・リスク管理・温室効果ガス排出量です。
- 保証報告書を取得している86社のうち、83社(96.5%)が社会・人的資本の項目を1つ以上、58社(67.4%)が法定3項目のいずれかを保証の対象に含めています。
- 保証で確かめられるのは数字だけでなく、その数字を作った業務プロセスと記録です。対象年度が終わってから作ることはできません。
出所・注記
- 適用時期および対象範囲は、2026年9月時点で公表されている内容に基づく整理です。今後変更される可能性があります。
- 保証取得状況の数字は、サステナビリティ情報について第三者保証報告書を取得している東証プライム上場企業86社を分母とし、各社の保証報告書に掲載された705項目を1社ずつ読み取って集計しました(2026年9月時点)。
- 「社会・人的資本の項目」は、報告書上のカテゴリがダイバーシティ・労働安全衛生・人材育成・賃金・育児等に該当するもの、または法定3項目に該当するものとしています。
- 「法定3項目」は、項目名に次の条件を満たすものとしました。女性管理職比率=管理職・幹部等を指す語、女性または男女を指す語、比率を指す語のすべてを含むもの(人数のみの項目は除く)/男性育休取得率=育児休業・育児休職等を指す語、男性または男女を指す語、比率を指す語のすべてを含むもの/男女賃金差異=賃金・報酬等を指す語と、差異・格差または男女の対比を示す語を含むもの。
- 1社が同じ指標を複数の切り口(単体・連結・区分別など)で開示している場合があるため、社数は企業単位で重複を排除して数えています。
外部からのチェックを受けることが初めての人事・サステナビリティ推進担当の方に向けた 入門シリーズ(全20回)の第1回です。 目次を見る →